Case Study on SPPI Test of Fixed Income Instruments
一、背景
2014 年7 月,国际会计准则理事会(IASB)正式发布《国际财务报告准则第9 号一一金融工具》(以下简称“IFRS9”),全面取代《国际会计准则39 号一一金融工具:确认与计量》(即IAS39)o2017 年4 月,我国财政部发布了修订后的《企业会计准则第22 号一一金融工具确认和计量》(以下简称“新金融工具准则”),新金融工具准则与IFRS9 趋同。2018 年1 月1 日起,在境内外同时上市的企业以及在境外上市并釆用国际财务报告准则或企业会计准则编制财务报告的企业,已经开始适用新金融工具准则;其他境内上市企业自2019 年1 月1 日起施行;其余非上市企业自2021 年1 月1 日起施行。
新金融工具准则根据企业管理金融资产的业务模式和金融资产的合同现金流量特征,将金融资产划分为以下三类:以摊余成本计量的金融资产、以公允价值计量且其变动计入其他综合收益的金融资产和以公允价值计量且其变动计入当期损益的金融资产。根据新金融工具准则,合同现金流量特征是指金融工具合同约定的、反映相关金融资产经济特征的现金流量属性。企业在对其投资的金融工具进行分类时,必须判断金融工具的合同现金流量特征是否与基本借贷安排相一致,即相关金融资产在特定日期产生的合同现金流量仅为对本金和以未偿付本金金额为基础的利息的支付(SolelyPaymentofPrincipalandInterestonprincipalamountoutstanding,SPPI)。只有在合同现金流量特征满足SPPI 的前提下,该金融工具才可被分类为以摊余成本计量的金融资产或以公允价值计量且其变动计入其他综合收益的金融资产。
新金融工具准则相较于修订前的另一变化是对金融资产的重分类设置了更高的门槛,金融资产一旦依据新金融工具准则确定分类之后,只有在企业管理金融资产的业务模式发生改变的时候,才能对受到影响的金融资产进行重分类。因此,企业在对金融资产进行初始分类确认时需要更加谨慎,判断其是否能通过SPPI 显得尤为重要。
二、固定收益品种SPPI 测试方法示例
根据新金融工具准则及其应用指南,企业对金融工具进行SPPI 测试时,需要基于合同条款,判断出所有可能影响SPPI 测试结果的要素和特征,然后梳理分析逻辑,设计相应的测试方法。由于SPPI 测试过程中涉及到企业的主观判断,不同企业对新金融工具准则理解程度的不同导致其使用的SPPI 测试方法不尽相同。基于SPPI 测试对于资产管理行业的陌生度和重要性,以及目前缺乏通行操作方法的现状,协会认为有必要对SPPI 测试的原理和基本操作方法以示例的形式予以介绍,为广大基金管理人提供参考和借鉴。
本SPPI 测试方法示例不是协会发布的自律规则,旨在为基金管理人对金融资产进行SPPI 测试时提供分析逻辑和判断思路上的参考和借鉴,并不表明该方法一定适用于所有金融资产。基金管理人作为估值的第一责任人,应如上文所述,基于合同条款,对不同基金资产单独进行分析、判断,以保证SPPI测试方法的适用性和准确性。协会托管与运营专业委员会已经引入多家估值基准服务机构,基金管理人可以将SPPI 测试委托给协会托管与运营专业委员会引入的独立的估值基准服务机构,但依法应当承担的责任不因委托而免除。
下面将某估值基准服务机构使用的固定收益产品SPPI 测试方法作为示例,用于展示其方法论的建立过程及内在逻辑。
(一)基本原理
根据新金融工具准则及其应用指南,从SPPI 的定义出发,分析固定收益产品的合同条款特征对合同现金流金额及时间分布的影响,评估合同现金流量是否与基本借贷安排一致。新金融工具准则提及较多的主要包括以下四项特征:
1、利率特征:利息的构成要素是否仅为因时间流逝而提供对价的部分,不应存在所持有金融资产的其他风险或成本提供的对价,例如权益价格或商品价格变动敞口等与基本借贷安排无关的特征。其中,还需要特别考虑货币的时间价值是否不存在重大修正。
2、提前偿付特征:提前偿付额是否反映了尚未支付的本金与未支付的合同利息,以及初始购买时提前偿付特征的公允价值是否不重大。
3、合同挂钩工具:分级金融资产的各个级别、基础资产是否符合SPPI,各级所承担的信用风险是否小于基础资产本身信用风险。
4、其他因素:例如杠杆因素、受限的索偿权、次级特征、其他与基本借贷安排无关的因素等。
(二)债券的核心考虑因素
在实践中,针对不同金融资产的特点,SPPI 测试的分析逻辑和侧重也有所不同,基金管理人需要基于不同的考虑因素分别作出判断。以债券为例,在常见的合同条款中,比较显著的考虑因素主要包括以下六点瀬:
1、利率特征,主要需要考虑债券的计息方式、浮动利率基准类型、期限、重设周期特征等,并可能需要进行修正的货币时间价值评估。例如,如果一只债券的浮动利率与权益价格或商品价格变动敞口有关,利息的构成要素中包含了货币时间价值和信用风险对价之外的其他因素,就不符合“基本借贷安排特征”,该债券便无法通过SPPI 测试。
另外,根据新金融工具准则及其应用指南,货币的时间价值指仅考虑时间推移对价的利息要素。若货币时间价值要素存在修正,例如若浮动利率债的基准利率期限与重定价周期不一致,则需对相关修正进行评估,确定未折现合同现金流量与未修正情形下的基准现金流量的差异是否不重大。结合债券的合同条款特征,可以使用估值基准服务机构远期收益率曲线预测未来的现金流量253 这里的考虑因素是上文“基本原理”中所述的四项特征在债券这一品种上的具体运用,与上文并不矛盾。
来进行货币时间价值评估。如果在评估之后发现,浮动利率债的基准利率期限应与重定价周期之间的差异在各个报告期或存续期内的累积差异超过10%254,即会被认为差异重大,该债券便无法通过SPPI 测试。
2、含权特征,主要包括回售权、赎回权、利率调整权,定向转让权、转股权、调换权等。根据新金融工具会计准则及其应用指南,对于溢、折价购买的含回售权或赎回权的债券,要分析初始购买时权的公允价值是否不重大。
在计算权的公允价值时,该估值基准服务机构使用了国际上运用较为广泛的利率三叉树模型。若计算得出的权的价值占购入价的比例超过5%对5,则认为权的公允价值重大。当权的公允价值被认为重大时,债券就无法通过SPPI测试。
3、永续特征,主要考虑递延支付利息权、递延利息计息方式等。例如,如果一只债券附有递延支付利息的条款,就可能会不满足“基本借贷安排”,无法通过SPPI 测试。
4、减记特征,主要包括减记、核销、暂停索偿条款等。例如,如果一只债券附有债券发行人有权在无需获得债券持有人同意的情况下对债券的本金进行减记的条款,就不符合“基本借贷安排”,无法通过SPPI 测试。
254 新金融工具会计准则及其应用指南并未对该参数的具体数值做出明确规定,这里使用的参数为该估值基准服务机构依据国内外行业经验得出o 255 新金融工具会计准则及其应用指南并未对该参数的具体数值做出明确规定,这里使用的参数为该估值基准服务机构依据国内外行业经验得出。
5、资产支持证券特征,主要包括分级、剩余风险、合格投资、各级的信用风险等。
6、其他特征,如无追索特征、条款修改。
三、固定收益品种SPPI 测试方法应用示例
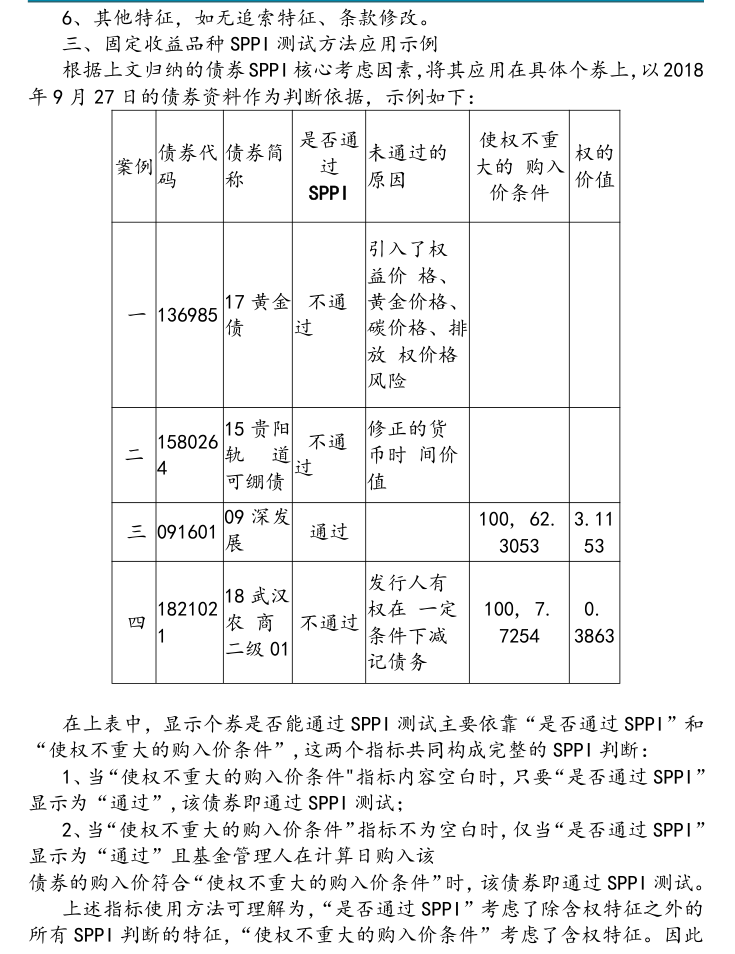
根据上文归纳的债券SPPI 核心考虑因素,将其应用在具体个券上,以2018年9 月27 日的债券资料作为判断依据,示例如下:
是否通使权不重
案例债券代债券简未通过的权的
过大的购入
码称原因价值
SPPI价条件
引入了权
益价格、
一136985 17 黄金不通黄金价格、
债过碳价格、排
放权价格
风险
15 贵阳修正的货
二158026不通
轨道币时间价
4过
可绷债值
三091601 09 深发100, 62.3.11
通过
展3053 53
发行人有
18 武汉
四182102权在一定100, 7.0.
农商不通过
1条件下减7254 3863
二级01
记债务
在上表中,显示个券是否能通过SPPI 测试主要依靠“是否通过SPPI”和“使权不重大的购入价条件”,这两个指标共同构成完整的SPPI 判断:
1、当“使权不重大的购入价条件"指标内容空白时,只要“是否通过SPPI”显示为“通过”,该债券即通过SPPI 测试;
2、当“使权不重大的购入价条件”指标不为空白时,仅当“是否通过SPPI”显示为“通过”且基金管理人在计算日购入该债券的购入价符合“使权不重大的购入价条件”时,该债券即通过SPPI 测试。
上述指标使用方法可理解为,“是否通过SPPI”考虑了除含权特征之外的所有SPPI 判断的特征,“使权不重大的购入价条件”考虑了含权特征。因此对于含权债,需要综合考虑上述两个指标才可进行SPPI 判断。
以下为案例的具体分析:
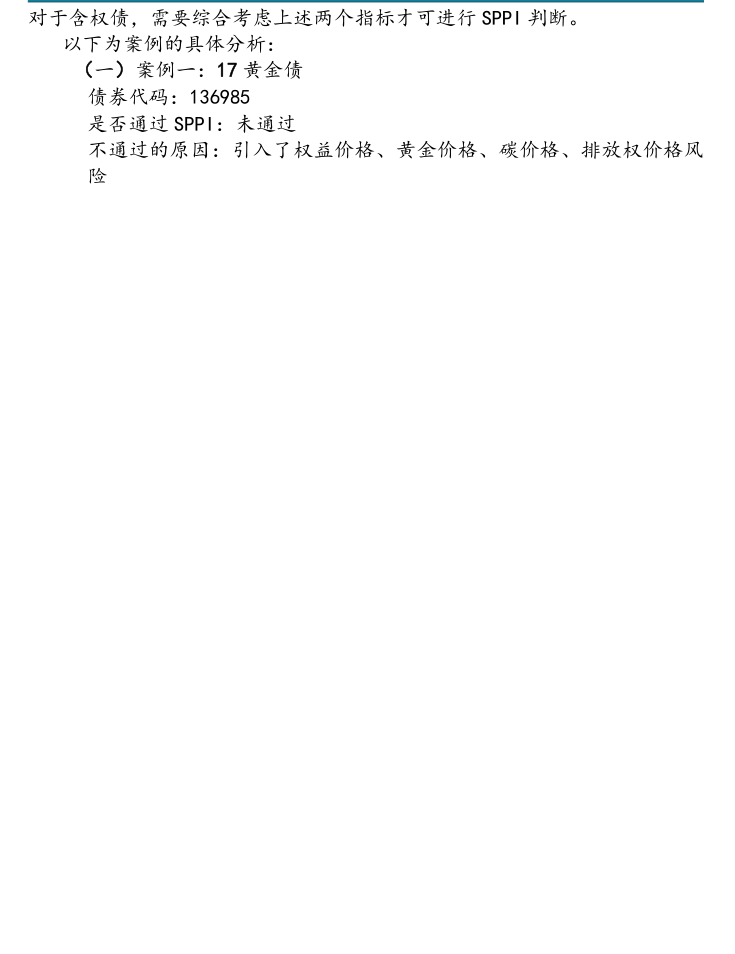
(一)案例一:17 黄金债
债券代码:136985
是否通过SPPI:未通过
不通过的原因:引入了权益价格、黄金价格、碳价格、排放权价格风
险
规模7 亿元
期限3+2利率类型浮动利率
第3 年设发行人调整票面利率选择权和一般投资者回售权的信息
选择权
当黄金价格年内平均涨幅小于或等于0 时,浮动利率为
0;当黄金价格年内平均涨幅大于或者等于20%时,浮浮动利率确定
动利率为1%;当黄金价格年内平均涨幅大于0 且小于
规则
20%时,浮动利率=0. 05 率黄金价格年内平均涨幅
X100%.
该债券在其浮动利率基准中引入了黄金价格作为参数,包含商品价格变动敞口,其利息不满足SPPI 要求的“仅对货币时间价值、与特定时期未偿付本金金额相关的信用风险、以及其他基本借贷风险、成本和利润率的对价”的特征,不符合基本借贷安排。因此,该债券无法通过SPPI 测试。
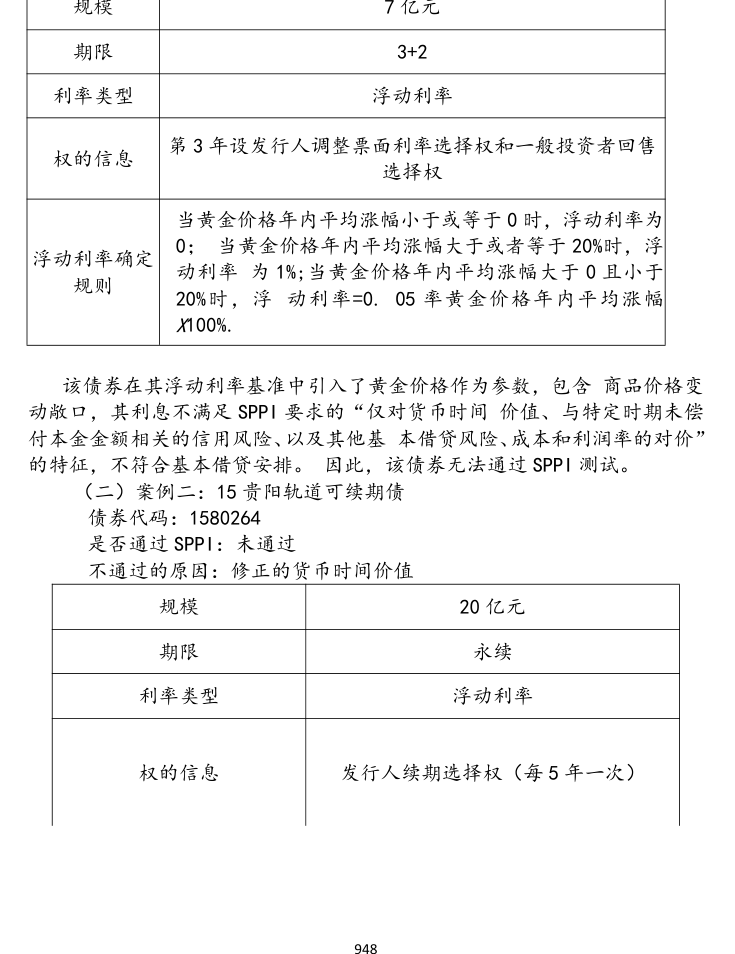
(二)案例二:15 贵阳轨道可续期债
债券代码:1580264
是否通过SPPI:未通过
不通过的原因:修正的货币时间价值
规模20 亿元
期限永续
利率类型浮动利率
权的信息发行人续期选择权(每5 年一次)
本期债券釆用浮动利率形式,单利按年计
息。票面利率由基准利率加上基本利差确
定。基准利率每5 年确定一次。首期基准
利率为发行公告日前1250 个工作日的一
周上海银行间同业拆放利率(Shibor)的
票面利率确定方式
算数平均数(四舍五入保留两位小数),
其后每5 年的当期基准利率为在该5 年计
息周期起息日前1250 个工作日的一周上
海银行间同业拆放利率的算数平均数(四
舍五入保留两位小数)0
递延利息条款不设递延支付利息条款
通常情况下,可续期债券可能会包含递延支付利息的条款,但该债券没有设置递延支付利息的条款,因此永续特征不会成为该债券不通过SPPI 测试的因素。
该债券无法通过SPPI 测试的原因另有其他。根据合同条款,该债券的重定价周期为5 年,与之完全匹配的基准利率期限为5 年,但合同约定的基准利率为一周上海银行间同业拆放利率(Shibor)得1250H 平均数,这将产生修正的货币时间价值。
对于此类情况,使用远期收益率曲线预测未来的现金流进行修正的货币时间价值评估,浮动利率债的基准利率期限与重定价周期不一致,评估结果显示浮动利率债的基准利率期限应与重定价周期之间的差异在各个报告期或存续期内的累积差异超过10%,其差异并非不重大。因此,该债券无法通过SPPI测试。
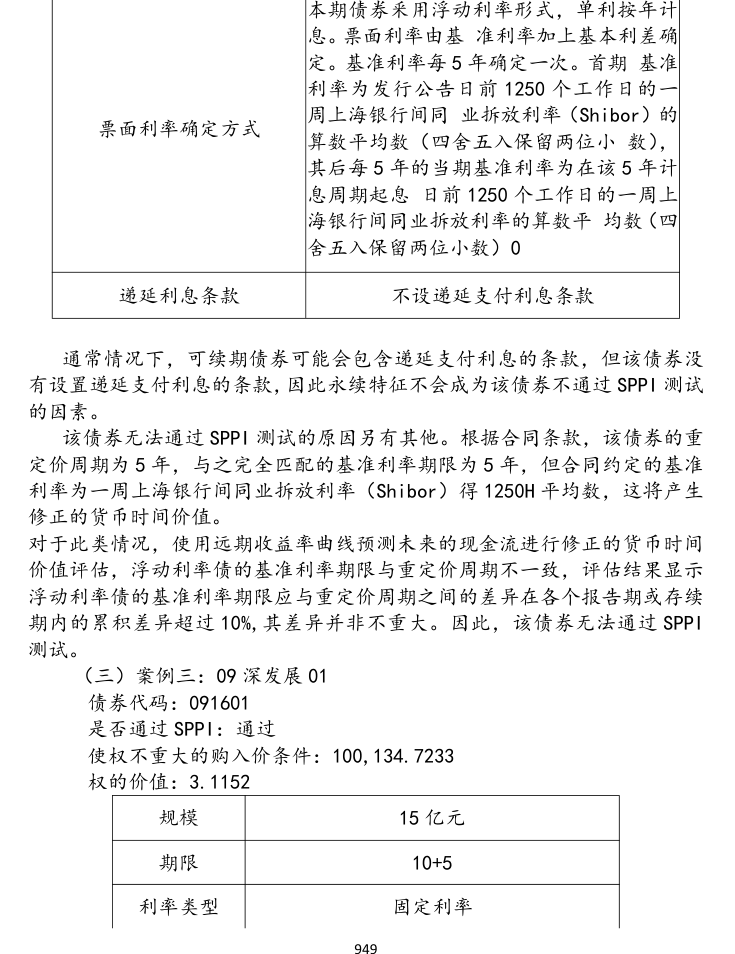
(三)案例三:09 深发展01
债券代码:091601
是否通过SPPI:通过
使权不重大的购入价条件:100,134.7233
权的价值:3.1152
规模15 亿元
期限10+5
利率类型固定利率
发行人有权在第十年末选择行使上述赎回
权,如果发行人不行使赎回权,则从第11
权的信息个计息年度开始到本期债券到期为止,后
5 个计息年度内的票面利率为原簿记建档
确定的利率加3 个百分点
权的价值3. 1152
根据合同条款,该债券除存在赎回特征以外,没有其他因素可能阻碍该债券通过SPPI 测试。要判断该债券最终是否能通过SPPI 测试,还需要判断赎回权的公允价值是否不重大,基金管理人应将其购入价与“使权不重大的购入价条件”进行比较。通过利率三叉树模型的计算,在计算日该只债券的权的价值为3.1152 元。如果基金管理人按照剩余本金值购入该债券,或是以高于134.7233 元(此时权的公允价值比重占购入价比重小于5%)的折溢价购买,则满足“使权不重大的购入价条件”,该债券可以通过SPPI 测试;如果基金管理人以折溢价购买该债券,但购入价格低于134.7233 元(此时权的公允价值比重占购入价比重大于5%),则不满足“使权不重大的购入价条件”,该债券就不能通过SPPI 测试。
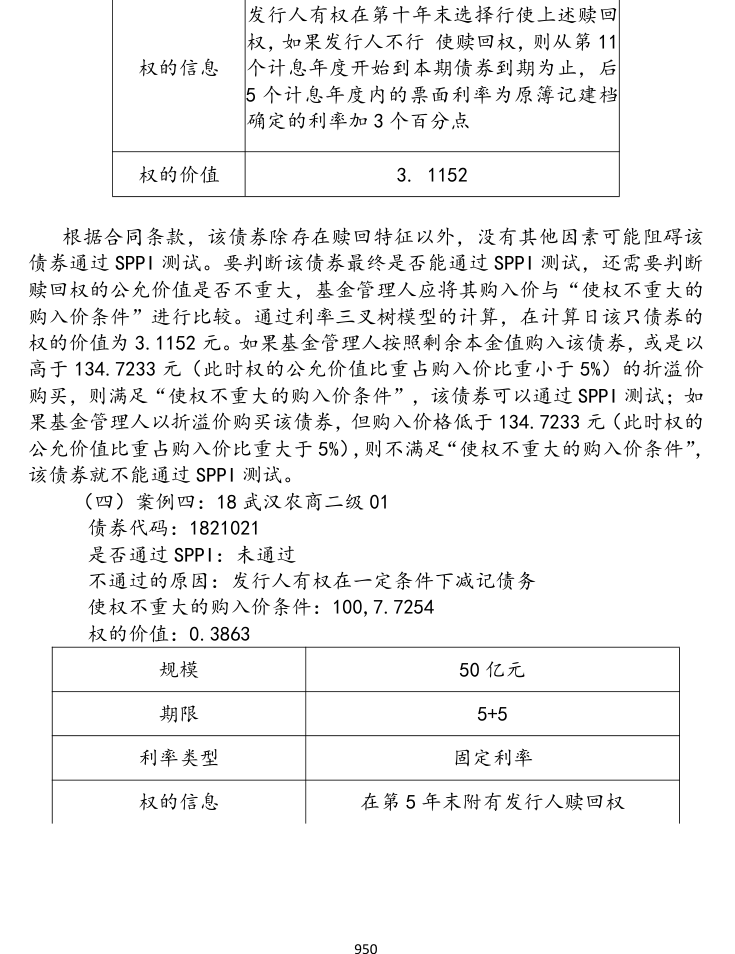
(四)案例四:18 武汉农商二级01
债券代码:1821021
是否通过SPPI:未通过
不通过的原因:发行人有权在一定条件下减记债务
使权不重大的购入价条件:100,7.7254
权的价值:0.3863
规模50 亿元
期限5+5
利率类型固定利率
权的信息在第5 年末附有发行人赎回权
发生触发事件时,发行人有权在无需获得
债券持有人同意的情况下自触发事件发
生日次日起不可撤销的对本期债券的本
减记条款金进行全额减记,任何尚未支付的累积应
付利息亦将不再支付。当债券本金被减记
后,债券即被永久性注销,并在任何条件
下不再被恢复。
该债券的合同条款显示,债券发行人有权在无需获得债券持有人同意的情况下不可撤销的对本期债券的本金进行全额减记,且任何尚未支付的累积应付利息亦将不再支付。此条款对于债券本金和利息可能存在的处理安排,不符合“基本借贷安排”。因此, 该债券无法通过SPPI 测试。
中国证象投资基金业协会Asset Management Association of China协会地址:北京市西城区金融大街2。号交通银行大厦B 座9 层,100033 ADD: 9th Floor, Building B, Bank of Communication Plaza, 20 Jinrong
Street, Xicheng District, Beijing, 100033电话/TEL:86(10)-66578410传真/FAX:86(10)-66578256 E-mail: guzhi@amac.org.cn71