—、总则
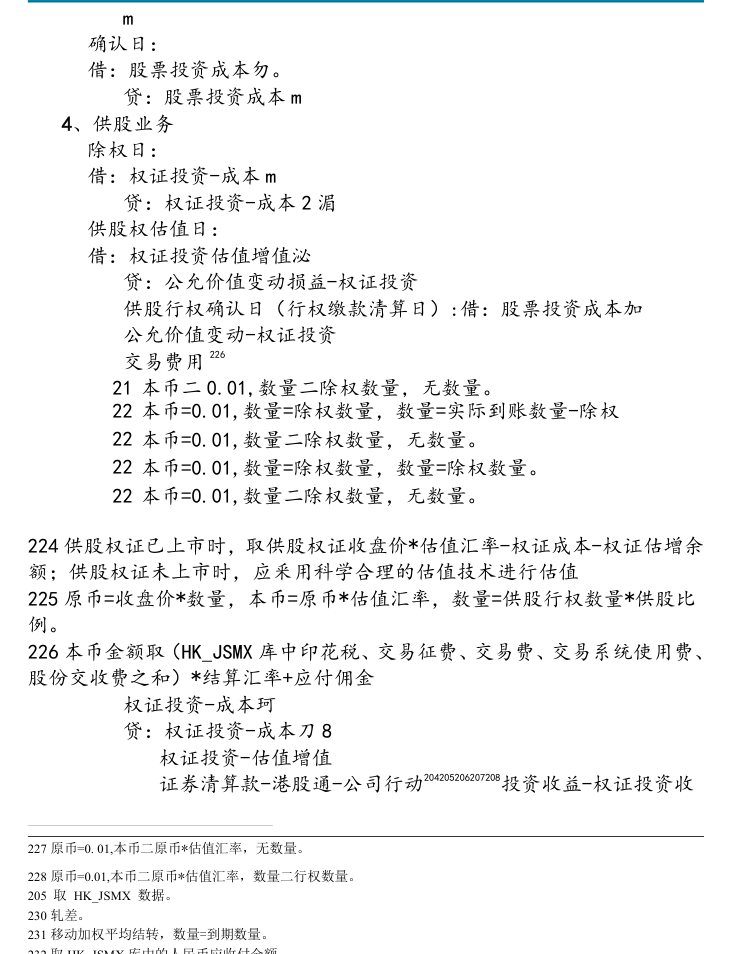
(一)为规范证券投资基金(以下简称基金)港股通投资的资金清算和会计核算,真实、完整地提供会计信息,根据《证券投资基金法》、《企业会计准则》、《证券投资基金会计核算业务指引》、《沪港股票市场交易互联互通机制试点登记、存管、结算业务实施细则》等法律法规,制定本细则。
(二)本细则所称港股通,是指投资者委托内地证券公司,经由上海证券交易所设立的证券交易服务公司,向香港联合交易所进行申报(买卖盘传递),买卖规定范围内的香港联合交易所上市的股票。
(三)在基金估值日,港股通投资的股票按其在港交所的收盘价估值;估值日无交易的,以最近交易日的收盘价估值。
(四)在基金估值日,港股通投资持有外币证券资产估值涉及到港币对人民币汇率的,可参考当日中国人民银行或其授权机构公布的人民币汇率中间价,或其他可以反映公允价值的汇率进行估值。基金合同对汇率有明确约定的,按照基金合同的约定执行。
(五)基金管理人和基金托管人可参照本指引设置和使用与港股通投资相关的会计科目,在不违反统一会计核算要求的前提下,可根据需要自行确定明细科目。
(六)基金参与港股通投资的,基金管理人应根据财政部及中国证监会有关报表列报和信息披露的规定,及时、准确、完整编制和披露基金财务报表、投资组合报告等信息。
(七)若财政部等有关部门对港股通投资的会计核算和估值另有新的具体规定的,从其规定。
(A)若日后除上海交易所以外的其它交易所开展港股通业务,可参照本指引。如确有必要,另行制定相关业务指引。
(九)私募基金进行港股通投资的,可根据基金合同约定,参考本指引执行估值核算。
二、资金清算原则
(一)港股通资金清算包括交易资金、风控管理资金、公司行为资金、证券组合费等相关税费及其他非交易资金的清算。
(二)港股通资金清算以人民币为结算货币。
(三)假设T 日为港股通交易日,则托管人对于港股通各类资金的交收期和交收时点分别为:
1、交易资金交收:
(1)如T 日托管人层面交易整体为净应付,则托管人与中国结算上海分公司的交收时点为T+2 日10:30;如T 日托管人层面交易整体为净应收,托管人与中国结算上海分公司的交收时点为T+2 日18:00o
(2)如单个托管组合T 日交易为净应付,则净应付资金的实际扣款时点为T+1 日14:00;如单个托管组合T 日交易为净应收,则组合净应收资金的实际收款时点为T+3 日12:00o
2、公司行动资金、风控资金交收:
(1)公司行动资金交收
托管人在T+1 日10:30 完成与中国结算上海分公司的一级交收,并与托管的单个组合完成二级资金交收,包括现金红利、零碎股现金、公司收购、公开配售和供股缴款业务引起的资金收付。
(2)风控资金
托管人在T+1H10:30 与中国结算完成一级交收,并根据截止T 日各组合未交收头寸和T 日行情(即收盘价)的乘积之和计算出风控资金基数,并按比例分摊中国结算上海分公司对结算参与人收取的风控资金,得出组合T+1H应缴风控资金数,实际交收时以T 日已缴风控资金数和T+1 日应缴风控资金数差额进行收付。
3、证券组合费交收
证券组合费按自然日收取。托管人在T+1 日10:30 各托管组合完成二级交收,18:00 与中国结算完成一级交收。
(四)结息
1、港股通结算备付金账户:每日通过累加托管组合港股通备付金账户余额计算积数,按积数比例划分中登结算支付账户的利息。
2、港股通风控资金账户:每日通过累加托管组合风控资金账户余额计算积数,按比例划分中登结算支付账户的利息。
(五)由于恶劣天气等原因引发的延迟交收,托管人做相应交收调整。
1、T+2 日全天延迟:托管人应与中国结算交收的交易收付款、公司行动、风控资金、证券组合费全部推迟到T+30 交收;托管人对T+1 日交易对应的净应付款照常扣划。如组合T 日交易为净应收,托管人于T+4 日12:00 前对应款项划入组合银行存款账户。多天延迟以此类推。
2、T+2 日半天延迟(即一批完成交收,二批延迟交收):
(1)T+2 日仅一批交收且T 日托管人层面整体交易为净应付款,则组合层面仅证券组合费推迟到T+30 交收,其余资金正常交收。多天延迟以此类推。
(2)T+2 日仅一批交收且T 日托管人层面整体交易为净应收款,则组合层面交易的收付款、证券组合费推迟到T+30 交收,其余资金正常交收。如组合T 日交易为净应收,托管人于T+4 日12:00 前对应款项划入组合银行存款账户。多天延迟以此类推。
(六)如中登公司对港股通交收制定新规则,从其新规则。
三、会计科目设置
编号会计科目明细科目设置核算内容
核算基金港股通交
眺股通备付金和
1021 结算备付金易的备付金和预
港股通预付款明
付款。
细科目。
1031 存出保证金设置港股通风控核算基金港股通交
资金明细科目。易的风控资金。
核算基金港股通交
按照成本和估值
易的股票账面成
1102股票投资增值进行明细核
本与公允价值变
算。
动。
按照成本和估值
核算基金港股通交
增值进行明细核
易的供股权证账
1106权证投资算。区分一般港
面成本与公允价
股投资和港股通
值变动。
投资。
按照港股通股票
代码进行明细核核算基金港股通交
1203应炒!J算。区分一般港易的应收现金股
股投资和港股通利。
投资。
核算基金港股通交
按照港股通备付
易的应收备付金
金、港股通预付1204应收利息利息、应收预付款
款、风控资金进
利息、应收风控资
行明细核算。
金利息。
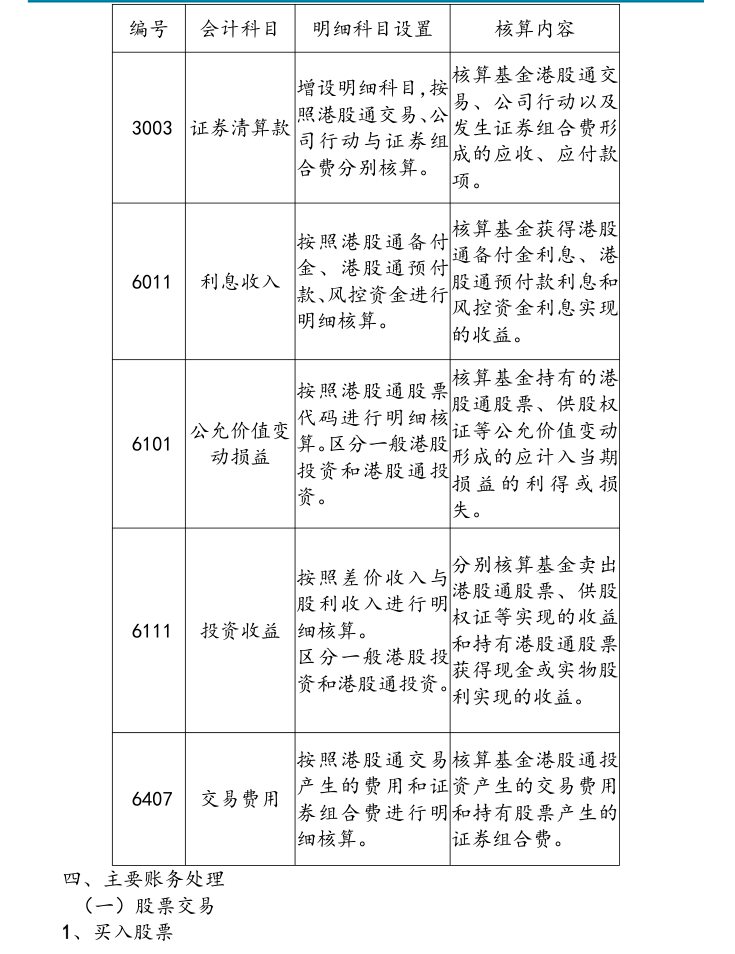
编号会计科目明细科目设置核算内容
核算基金港股通交
增设明细科目,按
易、公司行动以及
照港股通交易、公
3003证券清算款发生证券组合费形
司行动与证券组
成的应收、应付款
合费分别核算。
项。
核算基金获得港股
按照港股通备付
通备付金利息、港
金、港股通预付
6011利息收入股通预付款利息和
款、风控资金进行
风控资金利息实现
明细核算。
的收益。
核算基金持有的港
按照港股通股票
股通股票、供股权
代码进行明细核
公允价值变证等公允价值变动
6101算。区分一般港股
动损益形成的应计入当期
投资和港股通投
损益的利得或损
资。
失。
分别核算基金卖出
按照差价收入与
港股通股票、供股
股利收入进行明
权证等实现的收益
6111投资收益细核算。
和持有港股通股票
区分一般港股投
获得现金或实物股
资和港股通投资。
利实现的收益。
按照港股通交易核算基金港股通投
产生的费用和证资产生的交易费用
6407交易费用
券组合费进行明和持有股票产生的
细核算。证券组合费。
四、主要账务处理
(一)股票交易1、买入股票
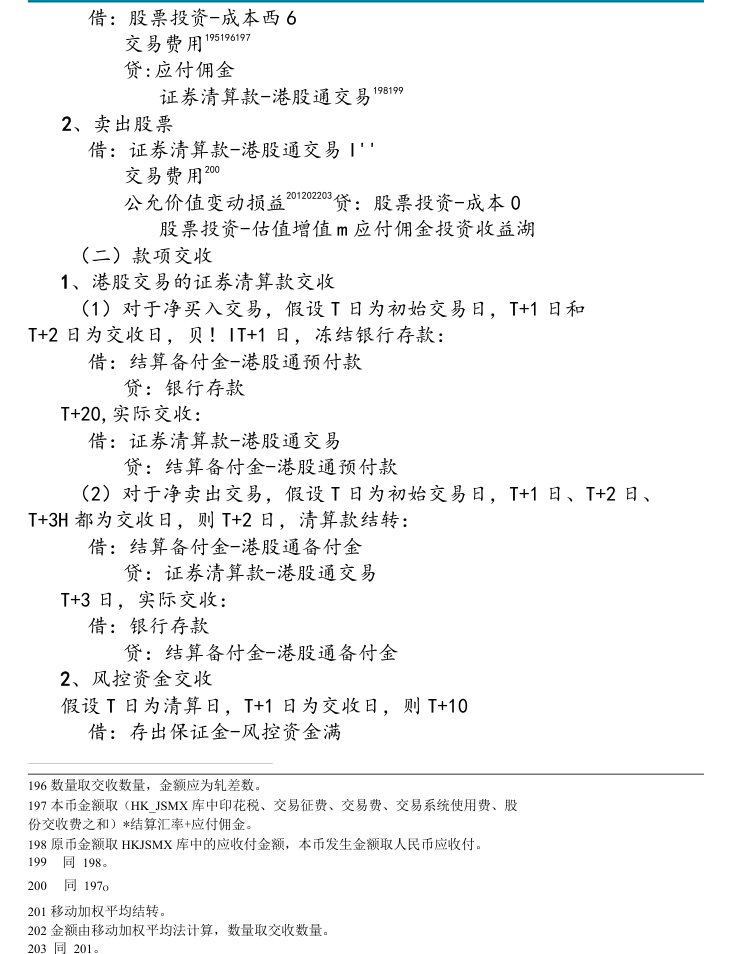
借:股票投资-成本西6
交易费用195196197
贷:应付佣金
198199证券清算款-港股通交易
2、卖出股票
借:证券清算款-港股通交易I''
200交易费用
201202203贷:股票投资-成本0公允价值变动损益
股票投资-估值增值m 应付佣金投资收益湖
(二)款项交收
1、港股交易的证券清算款交收
(1)对于净买入交易,假设T 日为初始交易日,T+1 日和T+2 日为交收日,贝!IT+1 日,冻结银行存款:
借:结算备付金-港股通预付款
贷:银行存款
T+20,实际交收:
借:证券清算款-港股通交易
贷:结算备付金-港股通预付款
(2)对于净卖出交易,假设T 日为初始交易日,T+1 日、T+2 日、T+3H 都为交收日,则T+2 日,清算款结转:
借:结算备付金-港股通备付金
贷:证券清算款-港股通交易
T+3 日,实际交收:
借:银行存款
贷:结算备付金-港股通备付金
2、风控资金交收
假设T 日为清算日,T+1 日为交收日,则T+10
借:存出保证金-风控资金满196 数量取交收数量,金额应为轧差数。
197 本币金额取(HK_JSMX 库中印花税、交易征费、交易费、交易系统使用费、股份交收费之和)*结算汇率+应付佣金。
198 原币金额取HKJSMX 库中的应收付金额,本币发生金额取人民币应收付。
199同198。
200同197O 201 移动加权平均结转。
202 金额由移动加权平均法计算,数量取交收数量。
203 同201。
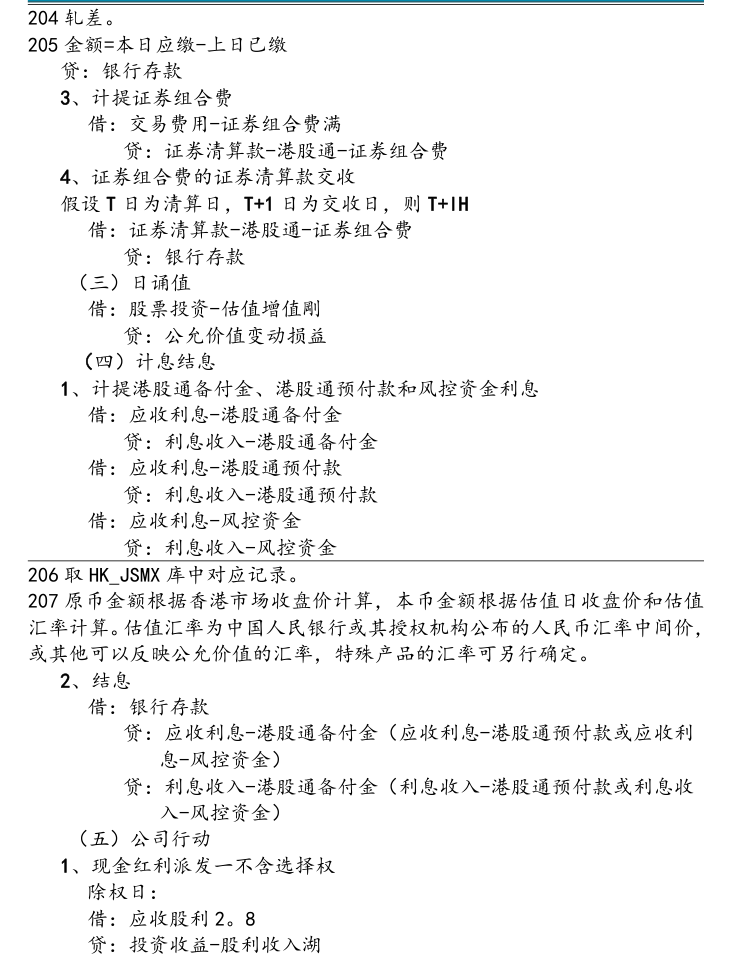
204 轧差。
205 金额=本日应缴-上日已缴
贷:银行存款
3、计提证券组合费
借:交易费用-证券组合费满
贷:证券清算款-港股通-证券组合费
4、证券组合费的证券清算款交收
假设T 日为清算日,T+1 日为交收日,则T+lH
借:证券清算款-港股通-证券组合费
贷:银行存款
(三)日诵值
借:股票投资-估值增值剛
贷:公允价值变动损益
(四)计息结息
1、计提港股通备付金、港股通预付款和风控资金利息
借:应收利息-港股通备付金
贷:利息收入-港股通备付金
借:应收利息-港股通预付款
贷:利息收入-港股通预付款
借:应收利息-风控资金
贷:利息收入-风控资金206 取HK_JSMX 库中对应记录。
207 原币金额根据香港市场收盘价计算,本币金额根据估值日收盘价和估值汇率计算。估值汇率为中国人民银行或其授权机构公布的人民币汇率中间价,或其他可以反映公允价值的汇率,特殊产品的汇率可另行确定。
2、结息
借:银行存款
贷:应收利息-港股通备付金(应收利息-港股通预付款或应收利
息-风控资金)
贷:利息收入-港股通备付金(利息收入-港股通预付款或利息收
入-风控资金)
(五)公司行动
1、现金红利派发一不含选择权
除权日:
借:应收股利2。8
贷:投资收益-股利收入湖
到账日:
借:银行存款W
贷:应收股利
投资收益-股利收入g
对于在境外进行换汇交易或通过非港股通方式在境外持有外币证券资产的证券投资基金,为确保会计处理方式的一致性,可以对其港股通投资涉及的应收股利确认汇兑损益。
208 原币金额=登记日资金变动金额(币种取登记日资金变动币种)[数量*每股股利,保留两位小数,结果舍尾],本位币金额=原币金额*估值汇率。209 本位币金额=原币金额*估值汇率。
210 取HK_JSMX 中的人民币金额。
211 轧差。
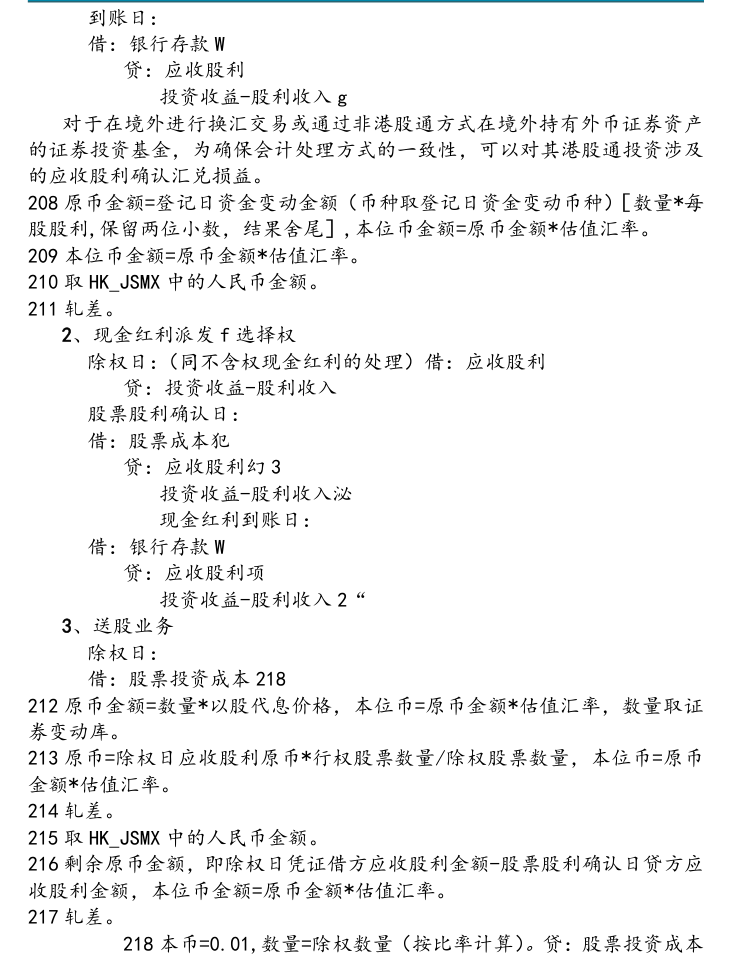
2、现金红利派发f 选择权
除权日:(同不含权现金红利的处理)借:应收股利
贷:投资收益-股利收入
股票股利确认日:
借:股票成本犯
贷:应收股利幻3
投资收益-股利收入泌
现金红利到账日:
借:银行存款W
贷:应收股利项
投资收益-股利收入2“
3、送股业务
除权日:
借:股票投资成本218 212 原币金额=数量*以股代息价格,本位币=原币金额*估值汇率,数量取证券变动库。
213 原币=除权日应收股利原币*行权股票数量/除权股票数量,本位币=原币金额*估值汇率。
214 轧差。
215 取HK_JSMX 中的人民币金额。
216 剩余原币金额,即除权日凭证借方应收股利金额-股票股利确认日贷方应收股利金额,本位币金额=原币金额*估值汇率。
217 轧差。
218 本币=0.01,数量=除权数量(按比率计算)。贷:股票投资成本
m
确认日:
借:股票投资成本勿。
贷:股票投资成本m
4、供股业务
除权日:
借:权证投资-成本m
贷:权证投资-成本2 湄
供股权估值日:
借:权证投资估值增值泌
贷:公允价值变动损益-权证投资
供股行权确认日(行权缴款清算日):借:股票投资成本加
公允价值变动-权证投资
226交易费用
21 本币二0.01,数量二除权数量,无数量。
22 本币=0.01,数量=除权数量,数量=实际到账数量-除权
22 本币=0.01,数量二除权数量,无数量。
22 本币=0.01,数量=除权数量,数量=除权数量。
22 本币=0.01,数量二除权数量,无数量。
224 供股权证已上市时,取供股权证收盘价*估值汇率-权证成本-权证估增余额;供股权证未上市时,应釆用科学合理的估值技术进行估值225 原币=收盘价*数量,本币=原币*估值汇率,数量=供股行权数量*供股比例。
226 本币金额取(HK_JSMX 库中印花税、交易征费、交易费、交易系统使用费、股份交收费之和)*结算汇率+应付佣金
权证投资-成本珂
贷:权证投资-成本刀8
权证投资-估值增值
204205206207208投资收益-权证投资收证券清算款-港股通-公司行动227 原币=0. 01,本币二原币*估值汇率,无数量。
228 原币=0.01,本币二原币*估值汇率,数量二行权数量。
205 取HK_JSMX 数据。
230 轧差。
231 移动加权平均结转,数量=到期数量。
232 取HK_JSMX 库中的人民币应收付金额。
益A。
应付佣金
供股权买入卖出同权证买入卖出核算处理。
供股权到期作废(申报截止日后第三个沪市工作日):借:公允价
值变动-权证投资
贷:权证投资-成本%'
权证投资-估值增值
投资收益-权证投资收益
5、公司收购
公司收购缴款清算日
借:证券清算款-港股通-公司行动刼
209210交易费用
公允价值变动损益湖
贷:股票投资-成本如
股票投资-估值增值
应付佣金
投资收益馈
6、公开配售
公开配售缴款清算日
借:股票投资-成本制
211212213214215216交易费用
贷:证券清算款-港股通-公司行动24。
应付佣金
7、合并
除权日:
借:股票投资成本241 233 取HK_JSMX 库中(印花税、交易征费、交易费、交易系统使用费、股份交收费和应付佣金)*结算汇率+应付佣金。
234 移动加权平均法计算。
235 金额由移动加权平均法计算,数量取交收数量。
212 同35o 237 轧差。
238 轧差,数量二行权配售获得股票数量。
239 取HK_JSMX 库中(印花税、交易征费、交易费、交易系统使用费、股份交收费和应付佣金)*结算汇率+应付佣金。
216 取HK_JSMX 数据。
241 本币=0.01,无数量。
贷:股票投资成本242
确认日:
借:股票投资成本对3
贷:股票投资成本泌
8、拆分
除权日:
借:股票投资成本“5
贷:股票投资成本瓯
确认日:
借:股票投资成本皿
贷:股票投资成本後242 本币=0.01,数量=合并减少数量(按比率计算)。
24本币无数
3=0.01,量。
24
5