—、总则
(一)为规范证券投资基金(以下简称基金)参与同业存单交易的会计核算,真实、完整地提供会计信息,根据《证券投资基法》、《企业会计准则》、《关于进一步规范证券投资基金估值业务的指导意见》、《证券投资基金会计核算业务指引》及中国人民银行公告〔2013)第20 号《同业存单管理暂行办法》等法律法规,制定本指引。
(二)本指引所称同业存单,是指由银行业存款类金融机构法人在全国
银行间市场上发行的记账式定期存款凭证,是一种货币市场工具。
(三)基金投资同业存单,需符合基金合同、招募说明书等法律文件的规定,其会计核算可参照本指引办理。
(四)基金管理人和基金托管人可参照本指引设置和使用与同业存单相关的会计科目,在不违反统一会计核算要求的前提下,可根据需要自行确定明细科目。
(五)基金投资同业存单的,基金管理人应根据财政部及中国证监会有关报表列报和信息披露的规定,及时、准确、完整编制和披露基金财务报表、投资组合报告等信息。
(六)基金管理人可参照本指引进行账务处理。若财政部等有关部门对同业存单的会计核算和估值另有新的具体规定的,从其规定。
(七)私募基金投资同业存单的,可根据基金合同约定,参考本指引执行估值核算。
二、会计核算原则
基金投资同业存单分类为以公允价值计量且其变动计入当期损益的金融资产,以“债券投资一同业存单投资”项目列报。基金因买卖同业存单产生的价差收入以“投资收益一债券投资一同业存单投资”项目列报。基金因每日估值价格波动产生的浮动盈亏以“公允价值变动损益一债券投资"项目列报。
三、估值原则
(一)基金投资同业存单,按估值日第三方估值机构提供的估值净价估值;选定的第三方估值机构未提供估值价格的,按成本估值。货币市场基金按照摊余成本法原则进行账务处理,并釆用上述估值价格计算“影子定价”。
(二)基金管理人应在业务管理制度中进一步明确相关估值监控程序,根据市场情况建立以上估值方法公允性的评估机制,完善相关风险监测、控制和报告机制,确保基金估值的公允、合理。
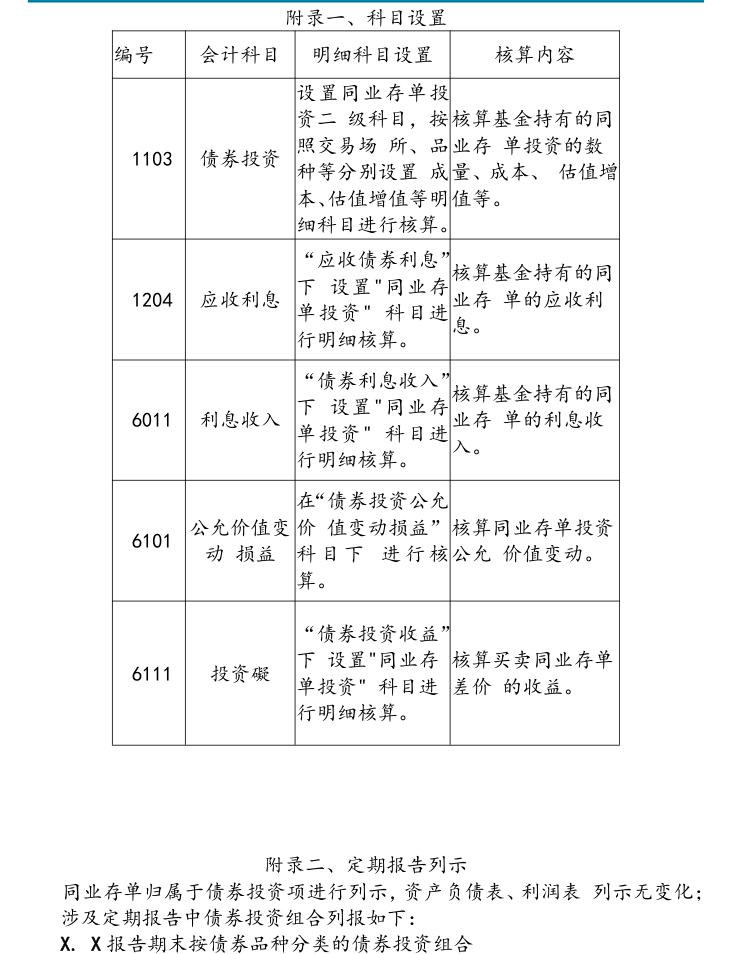
附录一、科目设置
编号会计科目明细科目设置核算内容
设置同业存单投
资二级科目,按核算基金持有的同
照交易场所、品业存单投资的数
1103债券投资
种等分别设置成量、成本、估值增
本、估值增值等明值等。
细科目进行核算。
“应收债券利息”
核算基金持有的同
下设置"同业存
1204应收利息业存单的应收利
单投资" 科目进
息。
行明细核算。
“债券利息收入”
核算基金持有的同
下设置"同业存
6011利息收入业存单的利息收
单投资" 科目进
入。
行明细核算。
在“债券投资公允
公允价值变价值变动损益”核算同业存单投资
6101
动损益科目下进行核公允价值变动。
算。
“债券投资收益”
下设置"同业存核算买卖同业存单
6111投资礙
单投资" 科目进差价的收益。
行明细核算。
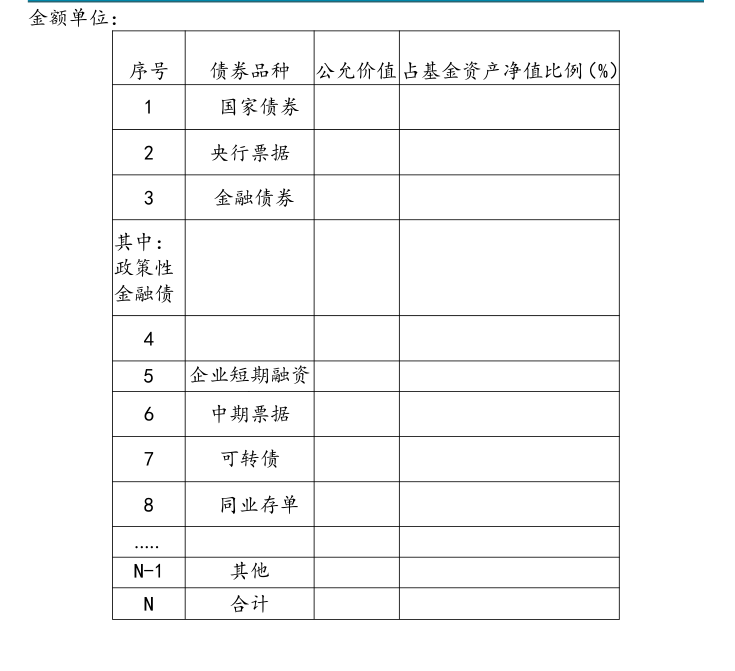
附录二、定期报告列示同业存单归属于债券投资项进行列示,资产负债表、利润表列示无变化;涉及定期报告中债券投资组合列报如下:X. X 报告期末按债券品种分类的债券投资组合金额单位:
序号债券品种公允价值占基金资产净值比例(%)
1国家债券
2央行票据
3金融债券
其中:
政策性
金融债
4
企业短期融资5
6中期票据
7可转债
8同业存单
.....
N-1其他
N合计