—、总则
(一)为规范证券投资基金(以下简称基金)国债期货投资的会计核算,真实、完整地提供会计信息,根据《证券投资基金法》、企业会计准则、中国证监会《公开募集证券投资基金参与国债期货交易指引》等法律法规,制定本细则。
基金管理公司特定客户委托财产参与国债期货交易的,其会计核算可参照本细则办理。
(二)本细则所称国债期货,是指由中国证监会批准,在中国金融期货交易所上市交易的以国债为标的的金融期货合约。
(三)基金国债期货投资的会计核算按照本细则处理。若基金开展国债期货套期保值业务满足《企业会计准则第24 号一一套期保值》规定的运用套期会计条件的,可运用套期会计方法进行处理。
(四)基金以套期保值为目的参与国债期货交易的,基金管理公司应形成关于套期关系、风险管理目标和套期策略的正式书面文件,并对套期有效性进行定期评估。
(五)基金投资的国债期货合约,一般以估值当日结算价进行估值,估值当日无结算价的,且最近交易日后经济环境未发生重大变化的,釆用最近交易日结算价估值。基金管理公司应在业务管理制度中进一步明确相关估值监控程序,根据市场情况建立结算价估值方法公允性的评估机制,完善相关风险监测、控制和报告机制,确保基金估值的公允、合理。
(六)基金管理公司和基金托管银行应按企业会计准则及本细则设置和使用与国债期货投资相关的会计科目,在不违反统一会计核算要求的前提下,可根据需要自行确定明细科目。对于“其他衍生工具”、“公允价值变动损益”、“投资收益”等科目,应根据确定的套期保值等交易目的,设置相应的明细科目。
(七)基金参与国债期货交易的,基金管理公司应根据财政部及中国证监会有关报表列报和信息披露的规定,及时、准确、完整的编制和披露基金财务报表、投资组合报告等信息。
(八)如满足《企业会计准则第37 号一一金融工具列报》第十三条规定的条件,应按抵消后的净额在资产负债表内列示与投资国债期货相关的金融资产和金融负债。此情况下,为便于投资者理解基金国债期货投资信息,应在基金财务报表附注等披露文件中对此净额列示作相关说明。
(九)如财政部等有关部门对基金国债期货投资会计核算另有新的具体规定的,从其规定。
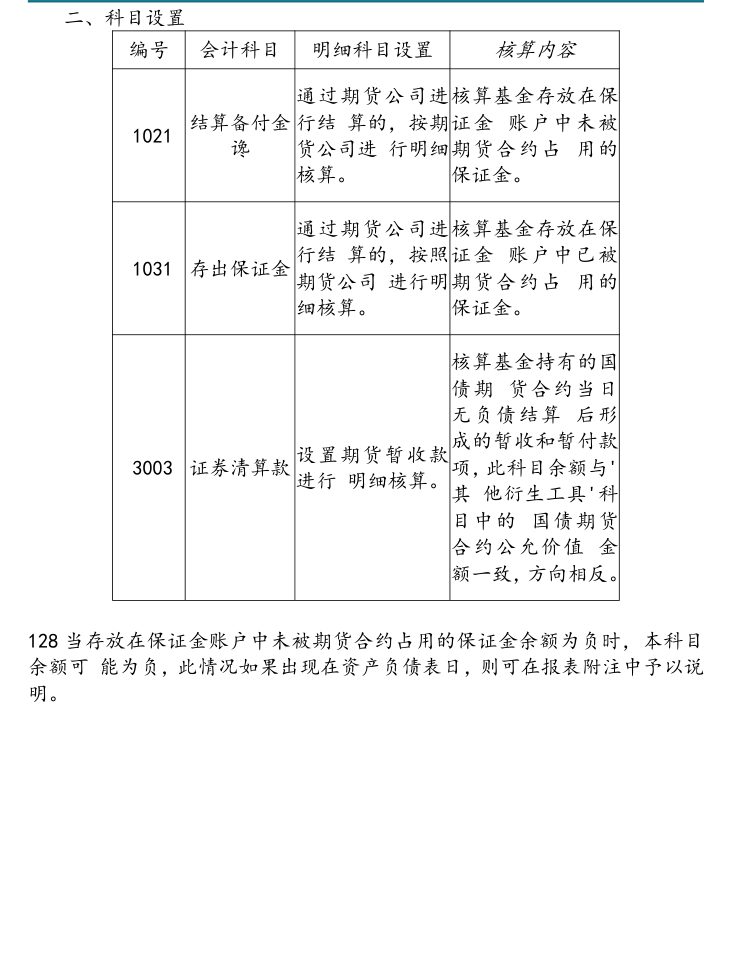
二、科目设置
编号会计科目明细科目设置核算内容
通过期货公司进核算基金存放在保
1021 结算备付金行结算的,按期证金账户中未被
谗货公司进行明细期货合约占用的
核算。保证金。
通过期货公司进核算基金存放在保
行结算的,按照证金账户中已被
1031 存出保证金
期货公司进行明期货合约占用的
细核算。保证金。
核算基金持有的国
债期货合约当日
无负债结算后形
成的暂收和暂付款
3003 证券清算款设置期货暂收款
项,此科目余额与'
进行明细核算。
其他衍生工具'科
目中的国债期货
合约公允价值金
额一致,方向相反。
128 当存放在保证金账户中未被期货合约占用的保证金余额为负时,本科目余额可能为负,此情况如果出现在资产负债表日,则可在报表附注中予以说明。
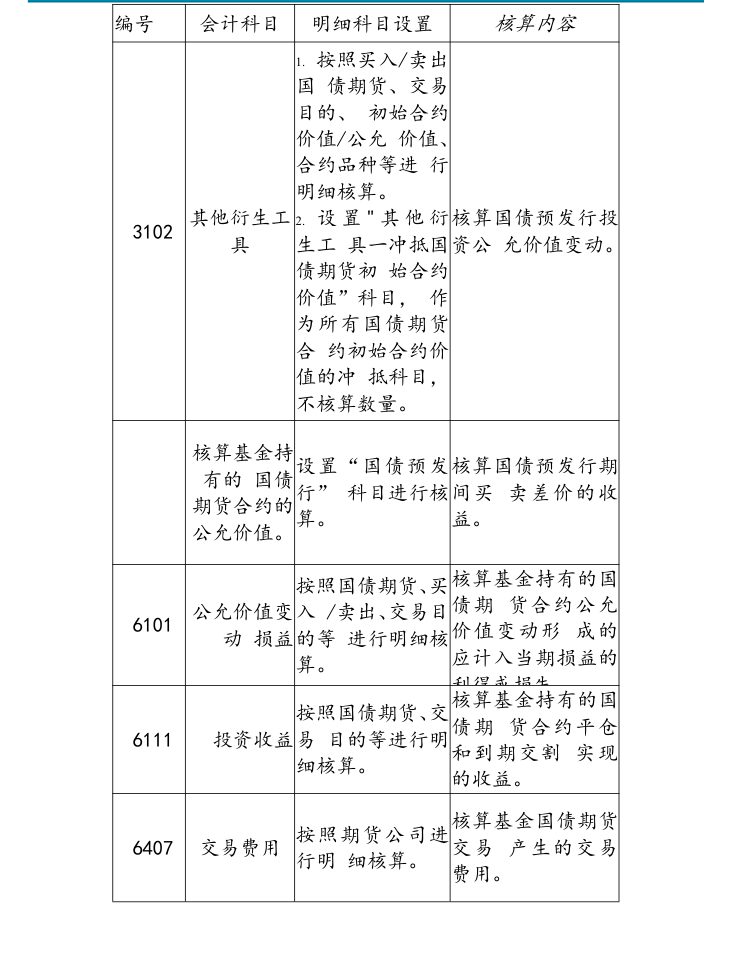
编号会计科目明细科目设置核算内容
1. 按照买入/卖出
国债期货、交易
目的、初始合约
价值/公允价值、
合约品种等进行
明细核算。
3102 其他衍生工2. 设置" 其他衍核算国债预发行投
生工具一冲抵国具资公允价值变动。
债期货初始合约
价值”科目,作
为所有国债期货
合约初始合约价
值的冲抵科目,
不核算数量。
核算基金持
设置“国债预发核算国债预发行期
有的国债
行” 科目进行核间买卖差价的收
期货合约的
算。益。
公允价值。
核算基金持有的国
按照国债期货、买
债期货合约公允
公允价值变入/卖出、交易目6101
价值变动形成的
动损益的等进行明细核
应计入当期损益的
算。
利得或损失
核算基金持有的国
按照国债期货、交
债期货合约平仓6111投资收益易目的等进行明
和到期交割实现
细核算。
的收益。
核算基金国债期货
交易费用按照期货公司进6407交易产生的交易
行明细核算。
费用。
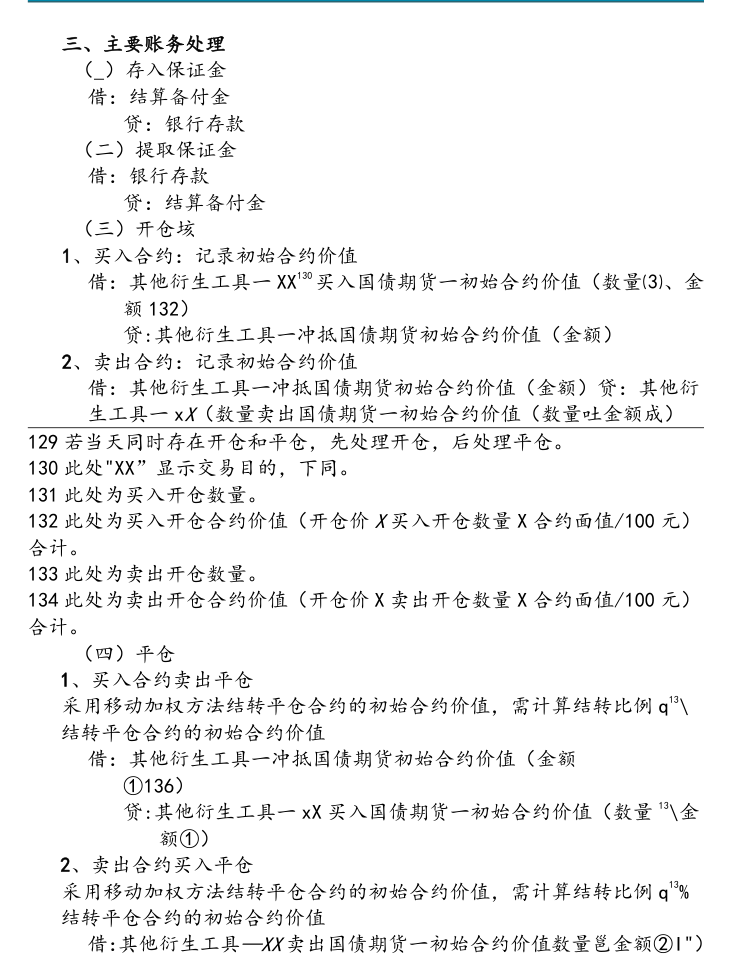
三、主要账务处理
(_)存入保证金
借:结算备付金
贷:银行存款
(二)提取保证金
借:银行存款
贷:结算备付金
(三)开仓垓
1、买入合约:记录初始合约价值
130买入国债期货一初始合约价值(数量⑶、金借:其他衍生工具一XX
额132)
贷:其他衍生工具一冲抵国债期货初始合约价值(金额)
2、卖出合约:记录初始合约价值
借:其他衍生工具一冲抵国债期货初始合约价值(金额)贷:其他衍
生工具一xX(数量卖出国债期货一初始合约价值(数量吐金额成)129 若当天同时存在开仓和平仓,先处理开仓,后处理平仓。
130 此处"XX”显示交易目的,下同。
131 此处为买入开仓数量。
132 此处为买入开仓合约价值(开仓价X 买入开仓数量X 合约面值/100 元)合计。
133 此处为卖出开仓数量。
134 此处为卖出开仓合约价值(开仓价X 卖出开仓数量X 合约面值/100 元)合计。
(四)平仓
1、买入合约卖出平仓
13\采用移动加权方法结转平仓合约的初始合约价值,需计算结转比例q
结转平仓合约的初始合约价值
借:其他衍生工具一冲抵国债期货初始合约价值(金额
①136)
13\金贷:其他衍生工具一xX 买入国债期货一初始合约价值(数量
额①)
2、卖出合约买入平仓
13%采用移动加权方法结转平仓合约的初始合约价值,需计算结转比例q
结转平仓合约的初始合约价值
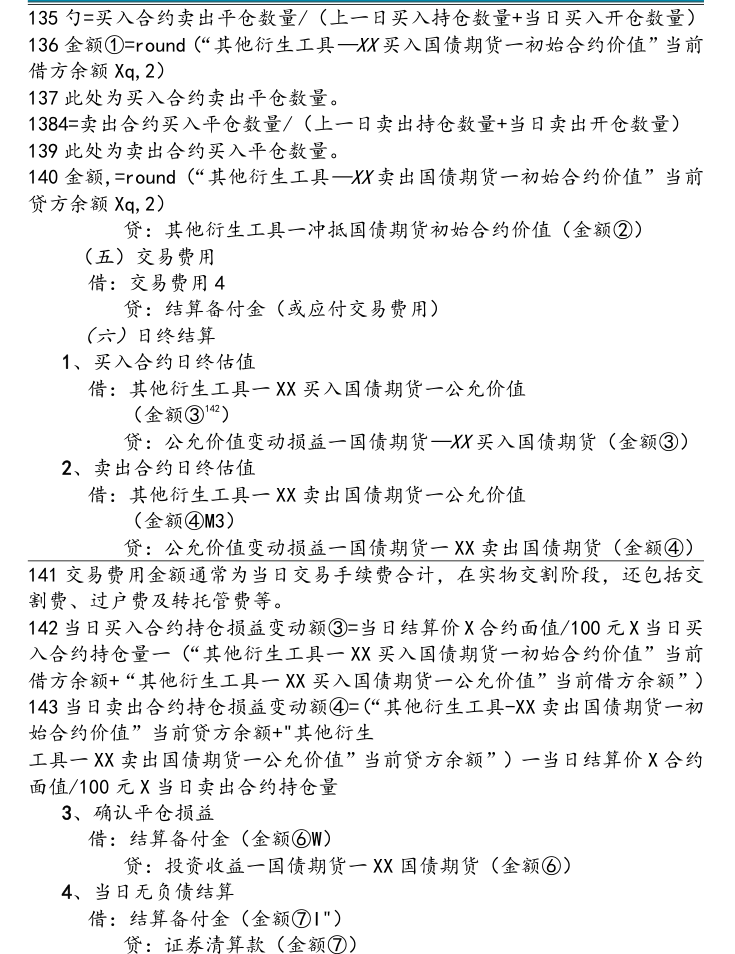
借:其他衍生工具—XX 卖出国债期货一初始合约价值数量邕金额②I")135 勺=买入合约卖出平仓数量/(上一日买入持仓数量+当日买入开仓数量)136 金额①=round(“其他衍生工具—XX 买入国债期货一初始合约价值”当前借方余额Xq,2)
137 此处为买入合约卖出平仓数量。
1384=卖出合约买入平仓数量/(上一日卖出持仓数量+当日卖出开仓数量)139 此处为卖出合约买入平仓数量。
140 金额,=round(“其他衍生工具—XX 卖出国债期货一初始合约价值”当前贷方余额Xq,2)
贷:其他衍生工具一冲抵国债期货初始合约价值(金额②)
(五)交易费用
借:交易费用4
贷:结算备付金(或应付交易费用)
(六)日终结算
1、买入合约日终估值
借:其他衍生工具一XX 买入国债期货一公允价值
142)(金额③
贷:公允价值变动损益一国债期货—XX 买入国债期货(金额③)
2、卖出合约日终估值
借:其他衍生工具一XX 卖出国债期货一公允价值
(金额④M3)
贷:公允价值变动损益一国债期货一XX 卖出国债期货(金额④)141 交易费用金额通常为当日交易手续费合计,在实物交割阶段,还包括交割费、过户费及转托管费等。
142 当日买入合约持仓损益变动额③=当日结算价X 合约面值/100 元X 当日买入合约持仓量一(“其他衍生工具一XX 买入国债期货一初始合约价值”当前借方余额+“其他衍生工具一XX 买入国债期货一公允价值”当前借方余额”)143 当日卖出合约持仓损益变动额④=(“其他衍生工具-XX 卖出国债期货一初始合约价值”当前贷方余额+"其他衍生工具一XX 卖出国债期货一公允价值”当前贷方余额”)一当日结算价X 合约面值/100 元X 当日卖出合约持仓量
3、确认平仓损益
借:结算备付金(金额⑥W)
贷:投资收益一国债期货一XX 国债期货(金额⑥)
4、当日无负债结算
借:结算备付金(金额⑦I")
贷:证券清算款(金额⑦)
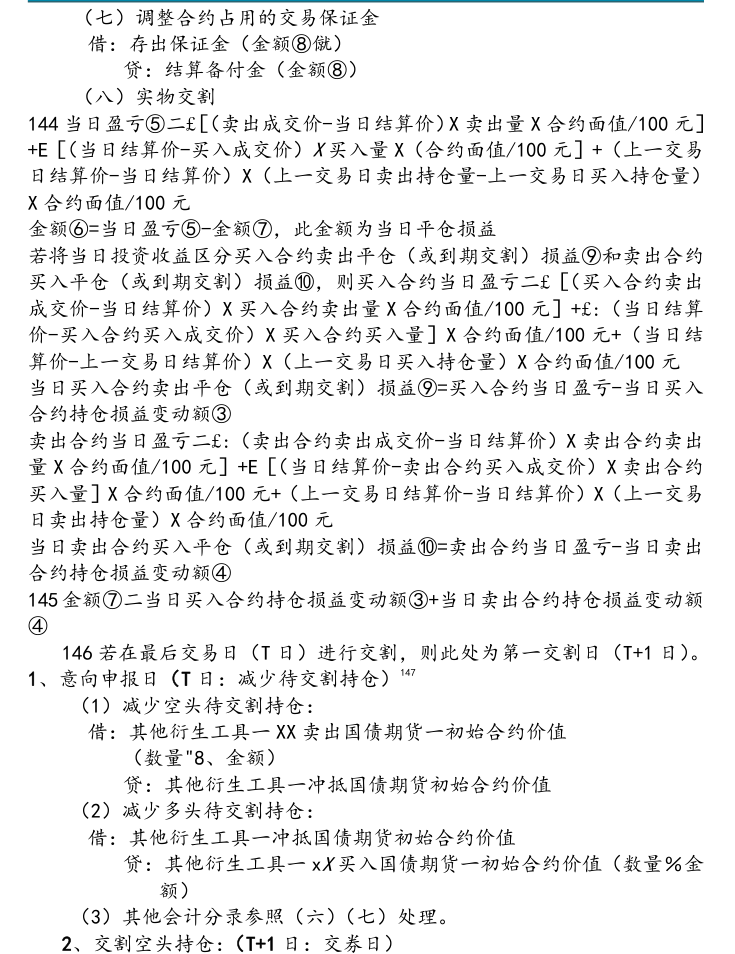
(七)调整合约占用的交易保证金
借:存出保证金(金额⑧僦)
贷:结算备付金(金额⑧)
(八)实物交割144 当日盈亏⑤二£[(卖出成交价-当日结算价)X 卖出量X 合约面值/100 元]+E[(当日结算价-买入成交价)X 买入量X(合约面值/100 元]+(上一交易日结算价-当日结算价)X(上一交易日卖出持仓量-上一交易日买入持仓量)X 合约面值/100 元金额⑥=当日盈亏⑤-金额⑦,此金额为当日平仓损益若将当日投资收益区分买入合约卖出平仓(或到期交割)损益⑨和卖出合约买入平仓(或到期交割)损益⑩,则买入合约当日盈亏二£[(买入合约卖出成交价-当日结算价)X 买入合约卖出量X 合约面值/100 元]+£:(当日结算价-买入合约买入成交价)X 买入合约买入量]X 合约面值/100 元+(当日结算价-上一交易日结算价)X(上一交易日买入持仓量)X 合约面值/100 元当日买入合约卖出平仓(或到期交割)损益⑨=买入合约当日盈亏-当日买入合约持仓损益变动额③卖出合约当日盈亏二£:(卖出合约卖出成交价-当日结算价)X 卖出合约卖出量X 合约面值/100 元]+E[(当日结算价-卖出合约买入成交价)X 卖出合约买入量]X 合约面值/100 元+(上一交易日结算价-当日结算价)X(上一交易日卖出持仓量)X 合约面值/100 元当日卖出合约买入平仓(或到期交割)损益⑩=卖出合约当日盈亏-当日卖出合约持仓损益变动额④145金额⑦二当日买入合约持仓损益变动额③+当日卖出合约持仓损益变动额④
146 若在最后交易日(T 日)进行交割,则此处为第一交割日(T+1 日)。
147 1、意向申报日(T 日:减少待交割持仓)
(1)减少空头待交割持仓:
借:其他衍生工具一XX 卖出国债期货一初始合约价值
(数量"8、金额)
贷:其他衍生工具一冲抵国债期货初始合约价值
(2)减少多头待交割持仓:
借:其他衍生工具一冲抵国债期货初始合约价值
贷:其他衍生工具一xX 买入国债期货一初始合约价值(数量%金
额)
(3)其他会计分录参照(六)(七)处理。
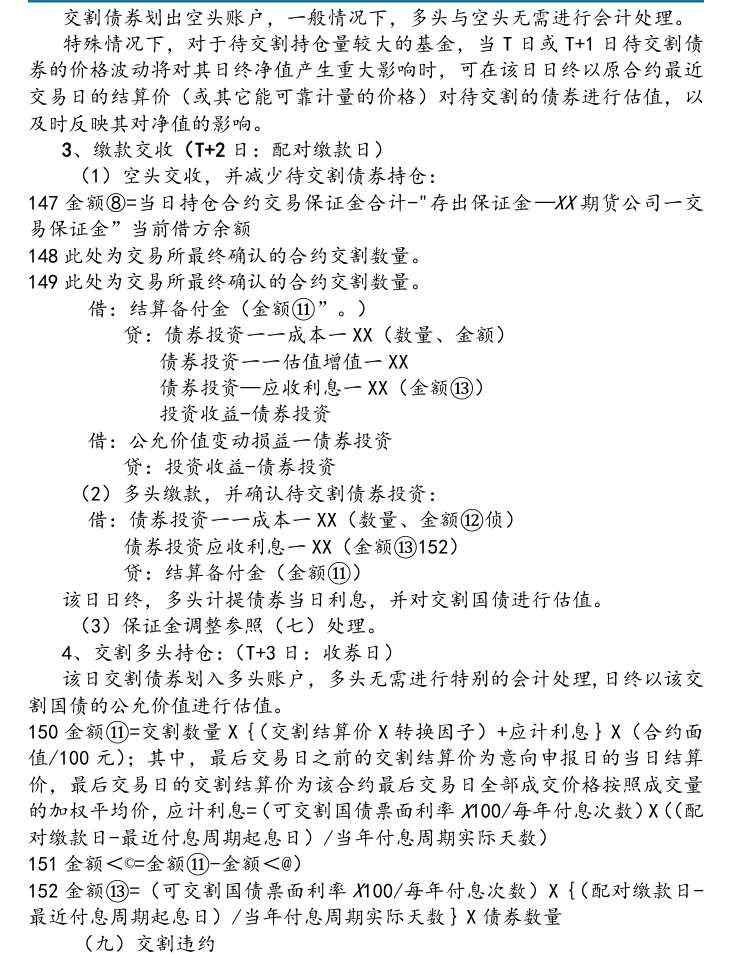
2、交割空头持仓:(T+1 日:交券日)
交割债券划出空头账户,一般情况下,多头与空头无需进行会计处理。
特殊情况下,对于待交割持仓量较大的基金,当T 日或T+1 日待交割债券的价格波动将对其日终净值产生重大影响时,可在该日日终以原合约最近交易日的结算价(或其它能可靠计量的价格)对待交割的债券进行估值,以及时反映其对净值的影响。
3、缴款交收(T+2 日:配对缴款日)
(1)空头交收,并减少待交割债券持仓:147 金额⑧=当日持仓合约交易保证金合计-"存出保证金—XX 期货公司一交易保证金”当前借方余额148 此处为交易所最终确认的合约交割数量。
149 此处为交易所最终确认的合约交割数量。
借:结算备付金(金额⑪”。)
贷:债券投资一一成本一XX(数量、金额)
债券投资一一估值增值一XX
债券投资—应收利息一XX(金额⑬)
投资收益-债券投资
借:公允价值变动损益一债券投资
贷:投资收益-债券投资
(2)多头缴款,并确认待交割债券投资:
借:债券投资一一成本一XX(数量、金额⑫侦)
债券投资应收利息一XX(金额⑬152)
贷:结算备付金(金额⑪)
该日日终,多头计提债券当日利息,并对交割国债进行估值。
(3)保证金调整参照(七)处理。
4、交割多头持仓:(T+3 日:收券日)
该日交割债券划入多头账户,多头无需进行特别的会计处理,日终以该交割国债的公允价值进行估值。
150 金额⑪=交割数量X{(交割结算价X 转换因子)+应计利息}X(合约面值/100 元);其中,最后交易日之前的交割结算价为意向申报日的当日结算价,最后交易日的交割结算价为该合约最后交易日全部成交价格按照成交量的加权平均价,应计利息=(可交割国债票面利率X100/每年付息次数)X((配对缴款日-最近付息周期起息日)/当年付息周期实际天数)
151 金额<©=金额⑪-金额<@)
152 金额⑬=(可交割国债票面利率X100/每年付息次数)X{(配对缴款日-最近付息周期起息日)/当年付息周期实际天数}X 债券数量
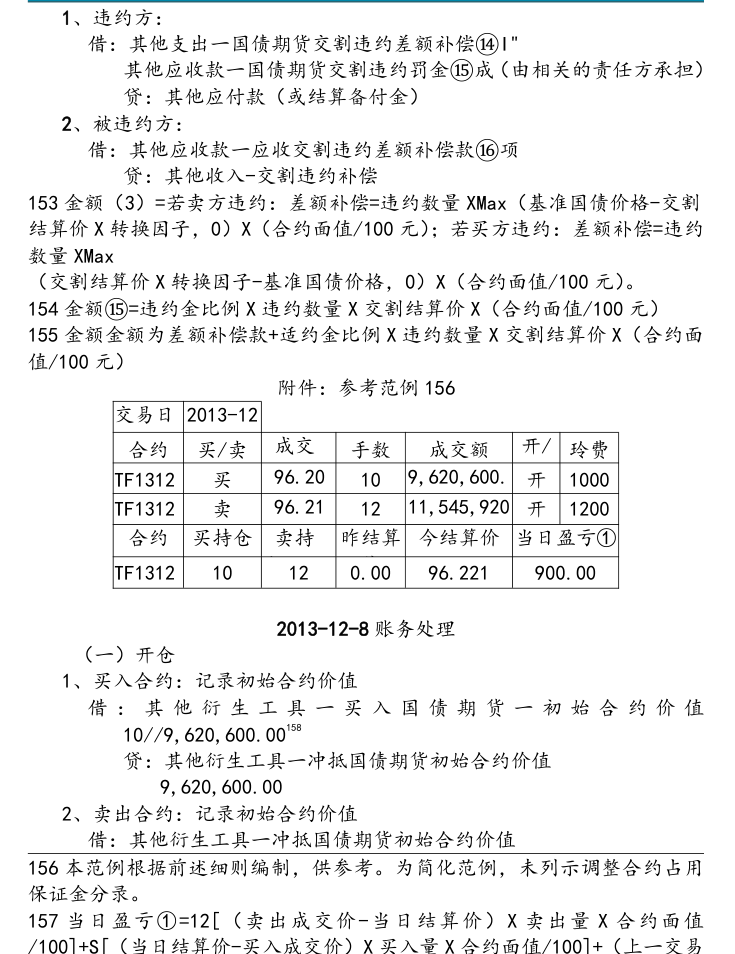
(九)交割违约
1、违约方:
借:其他支出一国债期货交割违约差额补偿⑭I"
其他应收款一国债期货交割违约罚金⑮成(由相关的责任方承担)
贷:其他应付款(或结算备付金)
2、被违约方:
借:其他应收款一应收交割违约差额补偿款⑯项
贷:其他收入-交割违约补偿153 金额(3)=若卖方违约:差额补偿=违约数量XMax(基准国债价格-交割结算价X 转换因子,0)X(合约面值/100 元);若买方违约:差额补偿=违约数量XMax(交割结算价X 转换因子-基准国债价格,0)X(合约面值/100 元)。
154 金额⑮=违约金比例X 违约数量X 交割结算价X(合约面值/100 元)155 金额金额为差额补偿款+适约金比例X 违约数量X 交割结算价X(合约面值/100 元)
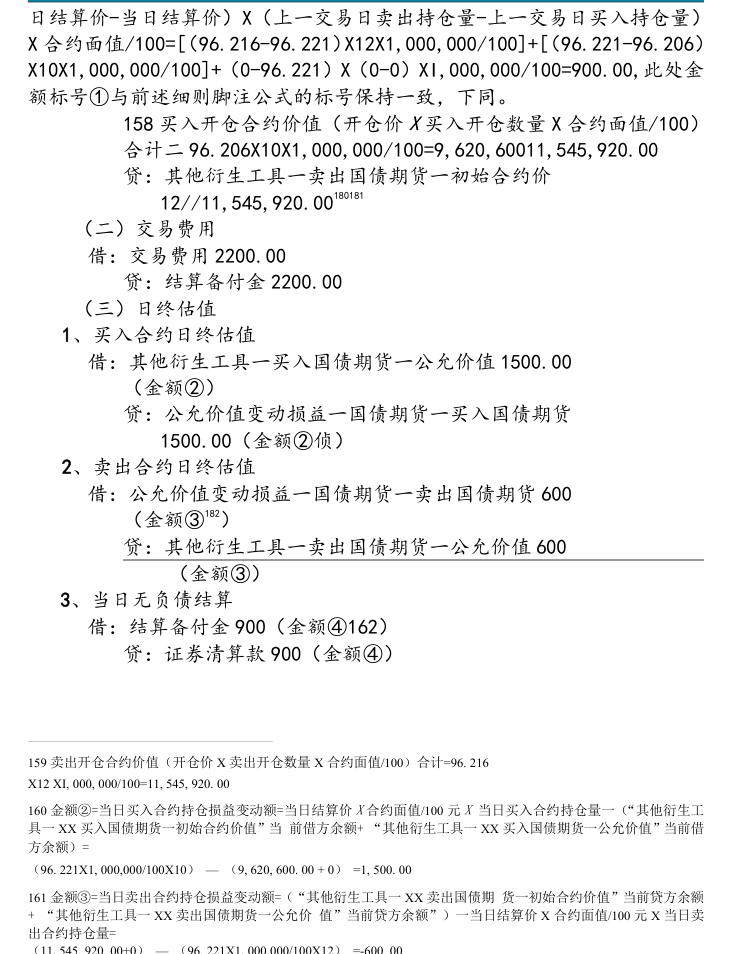
附件:参考范例156
交易日2013-12
成交开/合约买/卖手数成交额玲费
96.20 9,620,600. 开TF1312买10 1000
96.21 11,545,920 开TF1312卖12 1200
合约买持仓卖持昨结算今结算价当日盈亏①
仓价
TF1312 10 12 0.00 96.221 900.00
2013-12-8 账务处理
(一)开仓
1、买入合约:记录初始合约价值
借:其他衍生工具一买入国债期货一初始合约价值
158 10//9,620,600.00
贷:其他衍生工具一冲抵国债期货初始合约价值
9,620,600.00
2、卖出合约:记录初始合约价值
借:其他衍生工具一冲抵国债期货初始合约价值156 本范例根据前述细则编制,供参考。为简化范例,未列示调整合约占用保证金分录。
157 当日盈亏①=12[(卖出成交价-当日结算价)X 卖出量X 合约面值/100]+S[(当日结算价-买入成交价)X 买入量X 合约面值/100]+(上一交易日结算价-当日结算价)X(上一交易日卖出持仓量-上一交易日买入持仓量)X 合约面值/100=[(96.216-96.221)X12X1,000,000/100]+[(96.221-96.206)X10X1,000,000/100]+(0-96.221)X(0-0)XI,000,000/100=900.00,此处金额标号①与前述细则脚注公式的标号保持一致,下同。
158 买入开仓合约价值(开仓价X 买入开仓数量X 合约面值/100)
合计二96.206X10X1,000,000/100=9,620,60011,545,920.00
贷:其他衍生工具一卖出国债期货一初始合约价
180181 12//11,545,920.00
(二)交易费用
借:交易费用2200.00
贷:结算备付金2200.00
(三)日终估值
1、买入合约日终估值
借:其他衍生工具一买入国债期货一公允价值1500.00
(金额②)
贷:公允价值变动损益一国债期货一买入国债期货
1500.00(金额②侦)
2、卖出合约日终估值
借:公允价值变动损益一国债期货一卖出国债期货600
182)(金额③
贷:其他衍生工具一卖出国债期货一公允价值600
(金额③)
3、当日无负债结算
借:结算备付金900(金额④162)
贷:证券清算款900(金额④)
159 卖出开仓合约价值(开仓价X 卖出开仓数量X 合约面值/100)合计=96. 216 X12 XI, 000, 000/100=11, 545, 920. 00 160 金额②=当日买入合约持仓损益变动额=当日结算价X 合约面值/100 元X 当日买入合约持仓量一(“其他衍生工具一XX 买入国债期货一初始合约价值”当前借方余额+ “其他衍生工具一XX 买入国债期货一公允价值”当前借方余额)=(96. 221X1, 000,000/100X10)— (9, 620, 600. 00 + 0)=1, 500. 00 161 金额③=当日卖出合约持仓损益变动额=(“其他衍生工具一XX 卖出国债期货一初始合约价值”当前贷方余额+ “其他衍生工具一XX 卖出国债期货一公允价值”当前贷方余额”)一当日结算价X 合约面值/100 元X 当日卖出合约持仓量=(11, 545, 920. 00+0)— (96. 221X1, 000,000/100X12)=-600. 00
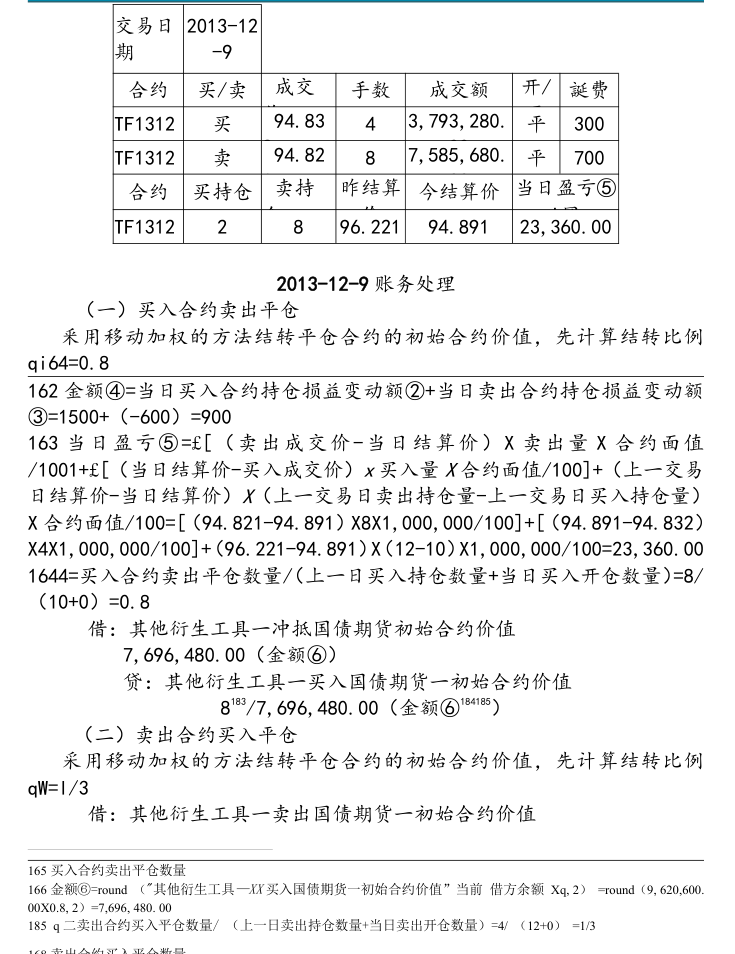
交易日2013-12
期-9
成交开/合约买/卖手数成交额誕费
价平
94.83 3,793,280.TF1312买4平300
2 00
94.82 7,585,680. 平TF1312卖8 700
卖持昨结算今结算价当日盈亏⑤
合约买持仓
仓价'岡
TF1312 2 8 96.221 94.891 23,360.00
2013-12-9 账务处理
(一)买入合约卖出平仓
釆用移动加权的方法结转平仓合约的初始合约价值,先计算结转比例qi64=0.8 162 金额④=当日买入合约持仓损益变动额②+当日卖出合约持仓损益变动额③=1500+(-600)=900 163 当日盈亏⑤=£[(卖出成交价-当日结算价)X 卖出量X 合约面值/1001+£[(当日结算价-买入成交价)x 买入量X 合约面值/100]+(上一交易日结算价-当日结算价)X(上一交易日卖出持仓量-上一交易日买入持仓量)X 合约面值/100=[(94.821-94.891)X8X1,000,000/100]+[(94.891-94.832)X4X1,000,000/100]+(96.221-94.891)X(12-10)X1,000,000/100=23,360.00 1644=买入合约卖出平仓数量/(上一日买入持仓数量+当日买入开仓数量)=8/(10+0)=0.8
借:其他衍生工具一冲抵国债期货初始合约价值
7,696,480.00(金额⑥)
贷:其他衍生工具一买入国债期货一初始合约价值
183/7,696,480.00(金额⑥184185)8
(二)卖出合约买入平仓
采用移动加权的方法结转平仓合约的初始合约价值,先计算结转比例qW=l/3
借:其他衍生工具一卖出国债期货一初始合约价值165 买入合约卖出平仓数量166 金额⑥=round ("其他衍生工具—XX 买入国债期货一初始合约价值”当前借方余额Xq, 2)=round(9, 620,600.00X0.8, 2)=7,696, 480. 00 185 q 二卖出合约买入平仓数量/ (上一日卖出持仓数量+当日卖出开仓数量)=4/ (12+0)=1/3 168 卖出合约买入平仓数量
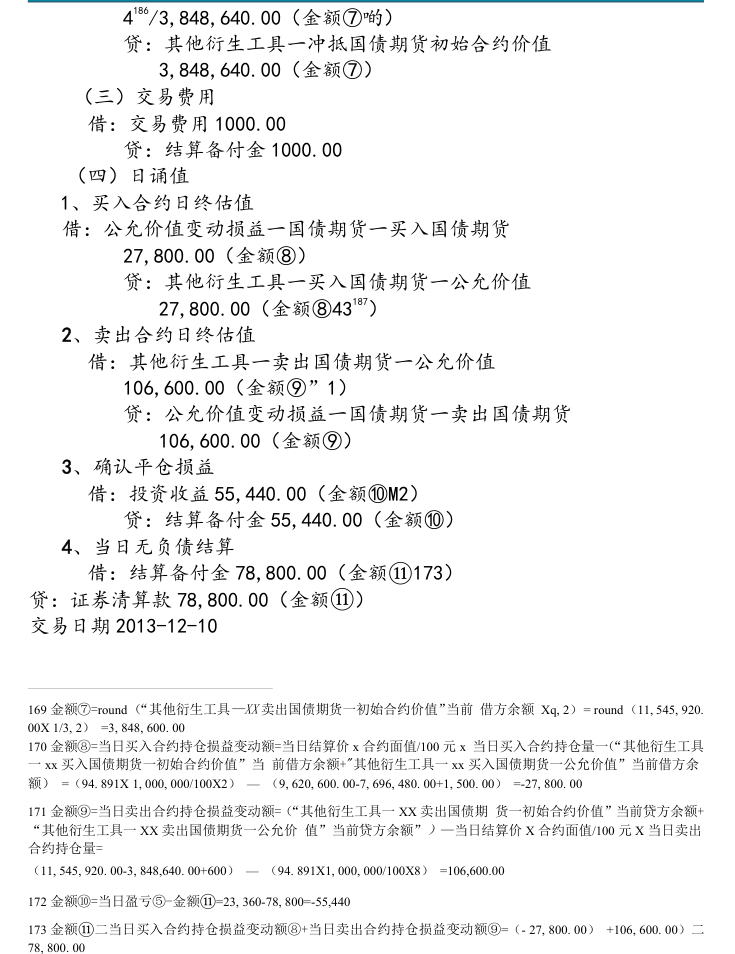
186/3,848,640.00(金额⑦啲)4
贷:其他衍生工具一冲抵国债期货初始合约价值
3,848,640.00(金额⑦)
(三)交易费用
借:交易费用1000.00
贷:结算备付金1000.00
(四)日诵值
1、买入合约日终估值
借:公允价值变动损益一国债期货一买入国债期货
27,800.00(金额⑧)
贷:其他衍生工具一买入国债期货一公允价值
187)27,800.00(金额⑧43
2、卖出合约日终估值
借:其他衍生工具一卖出国债期货一公允价值
106,600.00(金额⑨”1)
贷:公允价值变动损益一国债期货一卖出国债期货
106,600.00(金额⑨)
3、确认平仓损益
借:投资收益55,440.00(金额⑩M2)
贷:结算备付金55,440.00(金额⑩)
4、当日无负债结算
借:结算备付金78,800.00(金额⑪173)
贷:证券清算款78,800.00(金额⑪)
交易日期2013-12-10 169 金额⑦=round(“其他衍生工具—XX 卖出国债期货一初始合约价值”当前借方余额Xq, 2)= round(11, 545, 920.00X 1/3, 2)=3, 848, 600. 00 170 金额⑧=当日买入合约持仓损益变动额=当日结算价x 合约面值/100 元x 当日买入合约持仓量一(“其他衍生工具一xx 买入国债期货一初始合约价值”当前借方余额+"其他衍生工具一xx 买入国债期货一公允价值”当前借方余额)=(94. 891X 1, 000, 000/100X2)— (9, 620, 600. 00-7, 696, 480. 00+1, 500. 00)=-27, 800. 00 171 金额⑨=当日卖出合约持仓损益变动额=(“其他衍生工具一XX 卖出国债期货一初始合约价值”当前贷方余额+“其他衍生工具一XX 卖出国债期货一公允价值”当前贷方余额”)—当日结算价X 合约面值/100 元X 当日卖出合约持仓量=(11, 545, 920. 00-3, 848,640. 00+600)— (94. 891X1, 000, 000/100X8)=106,600.00 172 金额⑩=当日盈亏⑤-金额⑪=23, 360-78, 800=-55,440 173 金额⑪二当日买入合约持仓损益变动额⑧+当日卖出合约持仓损益变动额⑨=(- 27, 800. 00)+106, 600. 00)二78, 800. 00
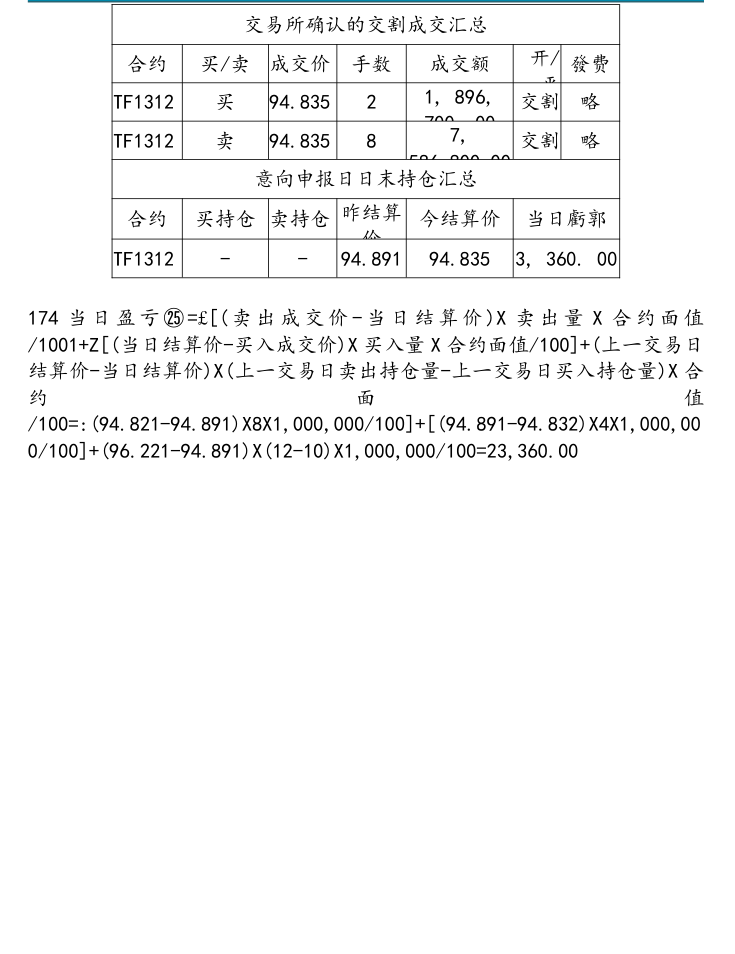
交易所确认的交割成交汇总
开/
合约买/卖成交价手数成交额發费
平
1, 896,
TF1312买94.835 2交割略
700 00
7,
TF1312卖94.835 8交割略
586 800 00
意向申报日日末持仓汇总
买持仓卖持仓昨结算
合约今结算价当日虧郭
价
TF1312--94.891 94.835 3, 360. 00 174 当日盈亏㉕=£[( 卖出成交价- 当日结算价)X 卖出量X 合约面值/1001+Z[(当日结算价-买入成交价)X 买入量X 合约面值/100]+(上一交易日结算价-当日结算价)X(上一交易日卖出持仓量-上一交易日买入持仓量)X 合约面值/100=:(94.821-94.891)X8X1,000,000/100]+[(94.891-94.832)X4X1,000,00 0/100]+(96.221-94.891)X(12-10)X1,000,000/100=23,360.00表一:
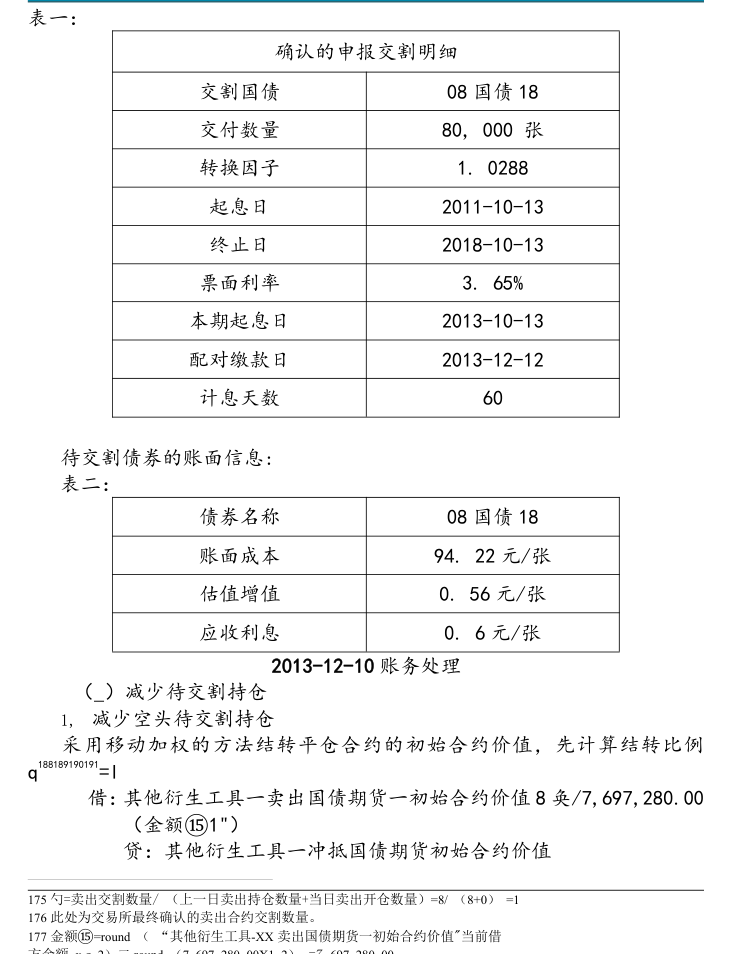
确认的申报交割明细
交割国债08 国债18
交付数量80, 000 张
转换因子1. 0288
起息日2011-10-13
终止日2018-10-13
票面利率3. 65%
本期起息日2013-10-13
配对缴款日2013-12-12
计息天数60
待交割债券的账面信息:
表二:
债券名称08 国债18
账面成本94. 22 元/张
估值增值0. 56 元/张
应收利息0. 6 元/张
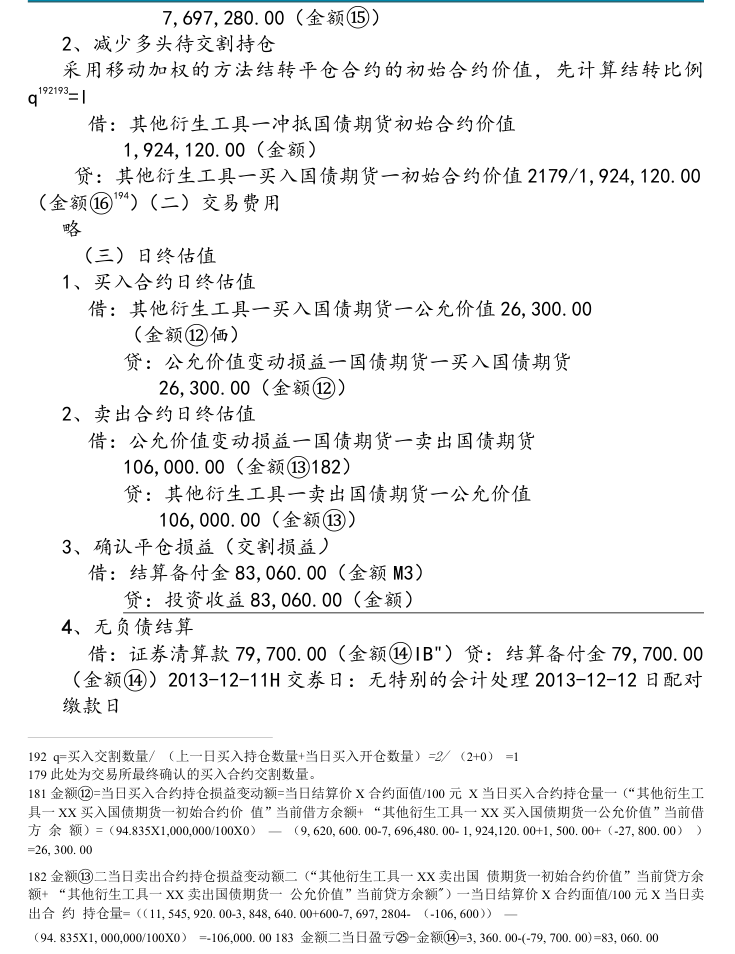
2013-12-10 账务处理
(_)减少待交割持仓
1, 减少空头待交割持仓
采用移动加权的方法结转平仓合约的初始合约价值,先计算结转比例188189190191=l q
借:其他衍生工具一卖出国债期货一初始合约价值8 奂/7,697,280.00
(金额⑮1")
贷:其他衍生工具一冲抵国债期货初始合约价值175 勺=卖出交割数量/ (上一日卖出持仓数量+当日卖出开仓数量)=8/ (8+0)=1 176 此处为交易所最终确认的卖出合约交割数量。
177 金额⑮=round (“其他衍生工具-XX 卖出国债期货一初始合约价值"当前借方余额x q, 2)二round (7, 697, 280. 00X1, 2)=7, 697, 280. 00
7,697,280.00(金额⑮)
2、减少多头待交割持仓
采用移动加权的方法结转平仓合约的初始合约价值,先计算结转比例192193=l q
借:其他衍生工具一冲抵国债期货初始合约价值
1,924,120.00(金额)
贷:其他衍生工具一买入国债期货一初始合约价值2179/1,924,120.00
194)(二)交易费用(金额⑯
略
(三)日终估值
1、买入合约日终估值
借:其他衍生工具一买入国债期货一公允价值26,300.00
(金额⑫価)
贷:公允价值变动损益一国债期货一买入国债期货
26,300.00(金额⑫)
2、卖出合约日终估值
借:公允价值变动损益一国债期货一卖出国债期货
106,000.00(金额⑬182)
贷:其他衍生工具一卖出国债期货一公允价值
106,000.00(金额⑬)
3、确认平仓损益(交割损益)
借:结算备付金83,060.00(金额M3)
贷:投资收益83,060.00(金额)
4、无负债结算
借:证券清算款79,700.00(金额⑭IB")贷:结算备付金79,700.00
(金额⑭)2013-12-11H 交券日:无特别的会计处理2013-12-12 日配对
缴款日192 q=买入交割数量/ (上一日买入持仓数量+当日买入开仓数量)=2/ (2+0)=1 179 此处为交易所最终确认的买入合约交割数量。
181 金额⑫=当日买入合约持仓损益变动额=当日结算价X 合约面值/100 元X 当日买入合约持仓量一(“其他衍生工具一XX 买入国债期货一初始合约价值”当前借方余额+ “其他衍生工具一XX 买入国债期货一公允价值”当前借方余额)=(94.835X1,000,000/100X0)— (9, 620, 600. 00-7, 696,480. 00- 1, 924,120. 00+1, 500. 00+(-27, 800. 00))=26, 300. 00 182 金额⑬二当日卖出合约持仓损益变动额二(“其他衍生工具一XX 卖出国债期货一初始合约价值”当前贷方余额+ “其他衍生工具一XX 卖出国债期货一公允价值”当前贷方余额")一当日结算价X 合约面值/100 元X 当日卖出合约持仓量=((11, 545, 920. 00-3, 848, 640. 00+600-7, 697, 2804- (-106, 600))—(94. 835X1, 000,000/100X0)=-106,000. 00 183 金额二当日盈亏㉕-金额⑭=3, 360. 00-(-79, 700. 00)=83, 060. 00
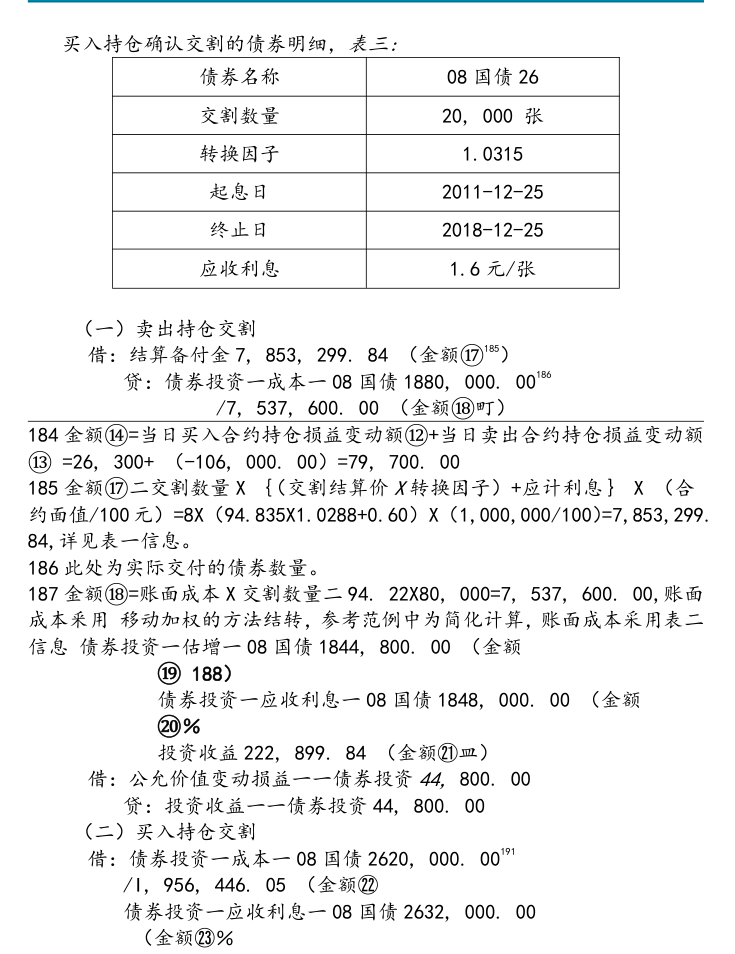
买入持仓确认交割的债券明细,表三:
债券名称08 国债26
交割数量20, 000 张
转换因子1.0315
起息日2011-12-25
终止日2018-12-25
应收利息1.6 元/张
(一)卖出持仓交割
借:结算备付金7, 853, 299. 84 (金额⑰185)
186贷:债券投资一成本一08 国债1880, 000. 00
/7, 537, 600. 00 (金额⑱町)
184 金额⑭=当日买入合约持仓损益变动额⑫+当日卖出合约持仓损益变动额⑬=26, 300+ (-106, 000. 00)=79, 700. 00 185 金额⑰二交割数量X {(交割结算价X 转换因子)+应计利息}X (合约面值/100元)=8X(94.835X1.0288+0.60)X(1,000,000/100)=7,853,299.84,详见表一信息。
186 此处为实际交付的债券数量。
187 金额⑱=账面成本X 交割数量二94. 22X80, 000=7, 537, 600. 00,账面成本釆用移动加权的方法结转,参考范例中为简化计算,账面成本采用表二信息债券投资一估增一08 国债1844, 800. 00 (金额
⑲188)
债券投资一应收利息一08 国债1848, 000. 00 (金额
⑳%
投资收益222, 899. 84 (金额㉑皿)
借:公允价值变动损益一一债券投资44, 800. 00
贷:投资收益一一债券投资44, 800. 00
(二)买入持仓交割
191借:债券投资一成本一08 国债2620, 000. 00
/I, 956, 446. 05 (金额㉒
债券投资一应收利息一08 国债2632, 000. 00
(金额㉓%
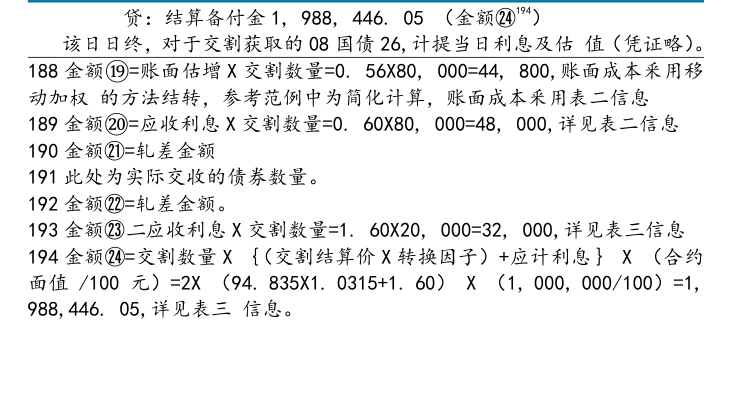
194)贷:结算备付金1, 988, 446. 05 (金额㉔
该日日终,对于交割获取的08 国债26,计提当日利息及估值(凭证略)。188 金额⑲=账面估增X 交割数量=0. 56X80, 000=44, 800,账面成本釆用移动加权的方法结转,参考范例中为简化计算,账面成本釆用表二信息189 金额⑳=应收利息X 交割数量=0. 60X80, 000=48, 000,详见表二信息190 金额㉑=轧差金额191 此处为实际交收的债券数量。
192 金额㉒=轧差金额。
193 金额㉓二应收利息X 交割数量=1. 60X20, 000=32, 000,详见表三信息194 金额㉔=交割数量X {(交割结算价X 转换因子)+应计利息}X (合约面值/100 元)=2X (94. 835X1. 0315+1. 60)X (1, 000, 000/100)=1,988,446. 05,详见表三信息。