Guidelines for Fund Accounting and Valuation Business on Pre —
issuance of Treasury Bonds
中基协发〔2013〕24 号
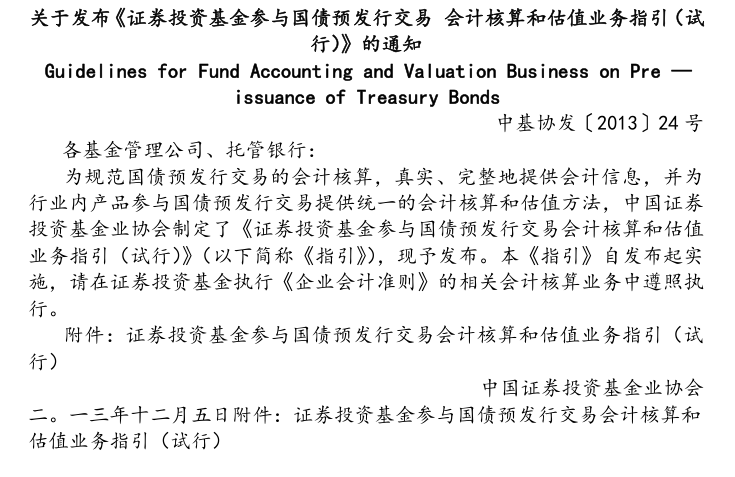
各基金管理公司、托管银行:
为规范国债预发行交易的会计核算,真实、完整地提供会计信息,并为行业内产品参与国债预发行交易提供统一的会计核算和估值方法,中国证券投资基金业协会制定了《证券投资基金参与国债预发行交易会计核算和估值业务指引(试行)》(以下简称《指引》),现予发布。本《指引》自发布起实施,请在证券投资基金执行《企业会计准则》的相关会计核算业务中遵照执行。
附件:证券投资基金参与国债预发行交易会计核算和估值业务指引(试行)
中国证券投资基金业协会二。一三年十二月五日附件:证券投资基金参与国债预发行交易会计核算和估值业务指引(试行)
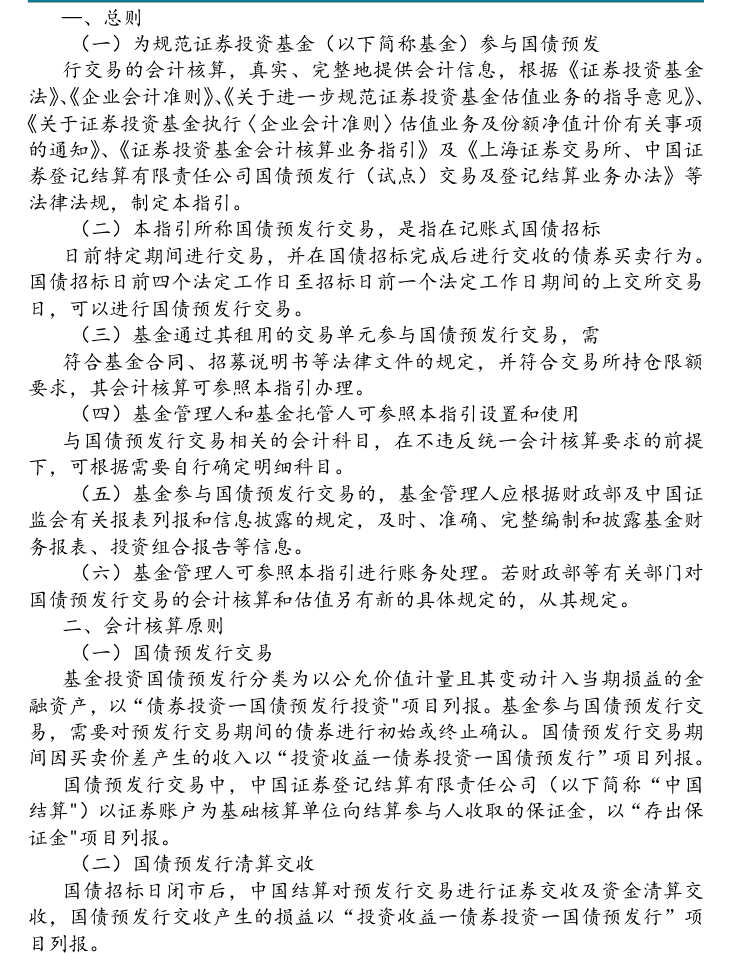
—、总则
(一)为规范证券投资基金(以下简称基金)参与国债预发
行交易的会计核算,真实、完整地提供会计信息,根据《证券投资基金法》、《企业会计准则》、《关于进一步规范证券投资基金估值业务的指导意见》、《关于证券投资基金执行〈企业会计准则〉估值业务及份额净值计价有关事项的通知》、《证券投资基金会计核算业务指引》及《上海证券交易所、中国证券登记结算有限责任公司国债预发行(试点)交易及登记结算业务办法》等法律法规,制定本指引。
(二)本指引所称国债预发行交易,是指在记账式国债招标
日前特定期间进行交易,并在国债招标完成后进行交收的债券买卖行为。国债招标日前四个法定工作日至招标日前一个法定工作日期间的上交所交易日,可以进行国债预发行交易。
(三)基金通过其租用的交易单元参与国债预发行交易,需
符合基金合同、招募说明书等法律文件的规定,并符合交易所持仓限额要求,其会计核算可参照本指引办理。
(四)基金管理人和基金托管人可参照本指引设置和使用
与国债预发行交易相关的会计科目,在不违反统一会计核算要求的前提下,可根据需要自行确定明细科目。
(五)基金参与国债预发行交易的,基金管理人应根据财政部及中国证监会有关报表列报和信息披露的规定,及时、准确、完整编制和披露基金财务报表、投资组合报告等信息。
(六)基金管理人可参照本指引进行账务处理。若财政部等有关部门对国债预发行交易的会计核算和估值另有新的具体规定的,从其规定。
二、会计核算原则
(一)国债预发行交易
基金投资国债预发行分类为以公允价值计量且其变动计入当期损益的金融资产,以“债券投资一国债预发行投资"项目列报。基金参与国债预发行交易,需要对预发行交易期间的债券进行初始或终止确认。国债预发行交易期间因买卖价差产生的收入以“投资收益一债券投资一国债预发行”项目列报。
国债预发行交易中,中国证券登记结算有限责任公司(以下简称“中国结算")以证券账户为基础核算单位向结算参与人收取的保证金,以“存出保证金"项目列报。
(二)国债预发行清算交收
国债招标日闭市后,中国结算对预发行交易进行证券交收及资金清算交收,国债预发行交收产生的损益以“投资收益一债券投资一国债预发行”项目列报。
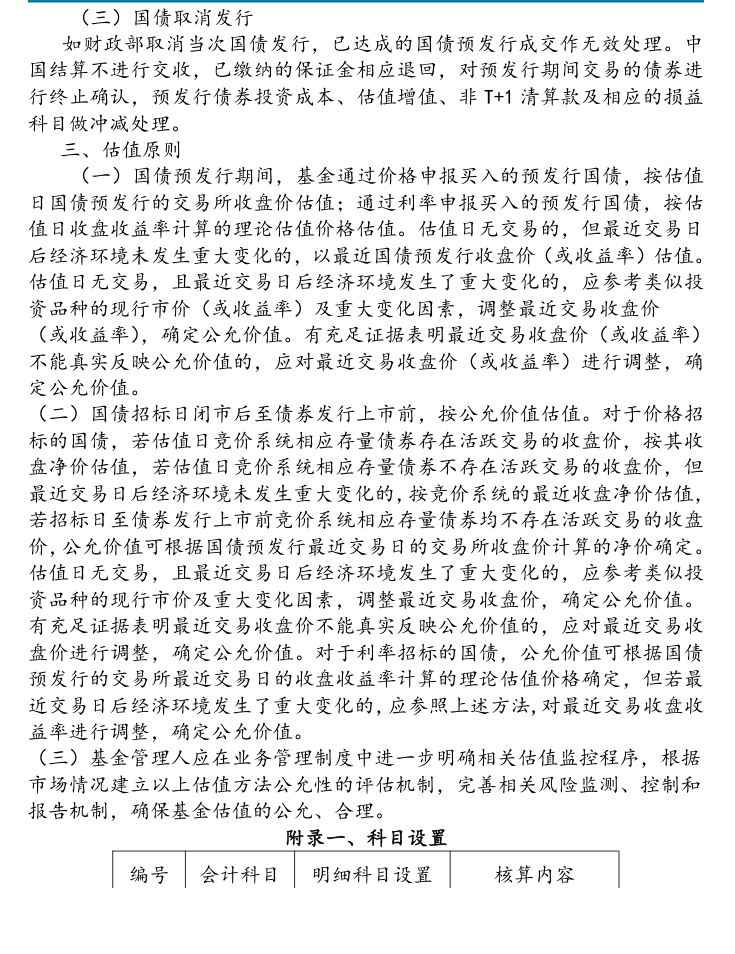
(三)国债取消发行
如财政部取消当次国债发行,已达成的国债预发行成交作无效处理。中国结算不进行交收,已缴纳的保证金相应退回,对预发行期间交易的债券进行终止确认,预发行债券投资成本、估值增值、非T+1 清算款及相应的损益科目做冲减处理。
三、估值原则
(一)国债预发行期间,基金通过价格申报买入的预发行国债,按估值日国债预发行的交易所收盘价估值;通过利率申报买入的预发行国债,按估值日收盘收益率计算的理论估值价格估值。估值日无交易的,但最近交易日后经济环境未发生重大变化的,以最近国债预发行收盘价(或收益率)估值。估值日无交易,且最近交易日后经济环境发生了重大变化的,应参考类似投资品种的现行市价(或收益率)及重大变化因素,调整最近交易收盘价(或收益率),确定公允价值。有充足证据表明最近交易收盘价(或收益率)不能真实反映公允价值的,应对最近交易收盘价(或收益率)进行调整,确定公允价值。
(二)国债招标日闭市后至债券发行上市前,按公允价值估值。对于价格招标的国债,若估值日竞价系统相应存量债券存在活跃交易的收盘价,按其收盘净价估值,若估值日竞价系统相应存量债券不存在活跃交易的收盘价,但最近交易日后经济环境未发生重大变化的,按竞价系统的最近收盘净价估值,若招标日至债券发行上市前竞价系统相应存量债券均不存在活跃交易的收盘价,公允价值可根据国债预发行最近交易日的交易所收盘价计算的净价确定。估值日无交易,且最近交易日后经济环境发生了重大变化的,应参考类似投资品种的现行市价及重大变化因素,调整最近交易收盘价,确定公允价值。有充足证据表明最近交易收盘价不能真实反映公允价值的,应对最近交易收盘价进行调整,确定公允价值。对于利率招标的国债,公允价值可根据国债预发行的交易所最近交易日的收盘收益率计算的理论估值价格确定,但若最近交易日后经济环境发生了重大变化的,应参照上述方法,对最近交易收盘收益率进行调整,确定公允价值。
(三)基金管理人应在业务管理制度中进一步明确相关估值监控程序,根据市场情况建立以上估值方法公允性的评估机制,完善相关风险监测、控制和报告机制,确保基金估值的公允、合理。
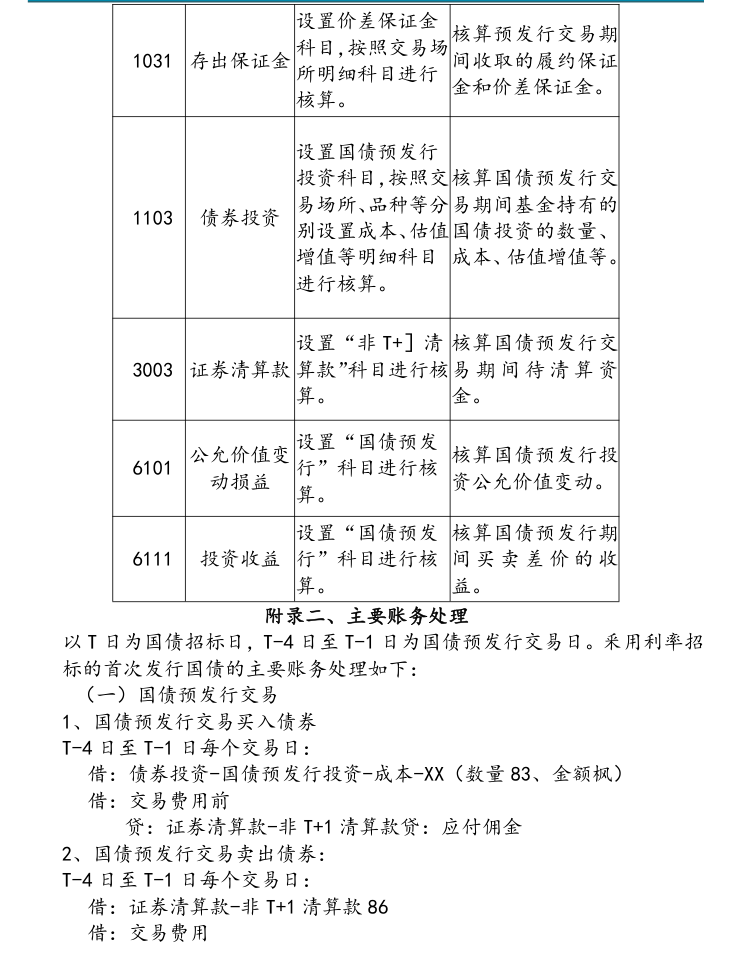
附录一、科目设置
编号会计科目明细科目设置核算内容
设置价差保证金
核算预发行交易期
科目,按照交易场
1031 存出保证金间收取的履约保证
所明细科目进行
金和价差保证金。
核算。
设置国债预发行
投资科目,按照交核算国债预发行交
易场所、品种等分易期间基金持有的
1103债券投资
别设置成本、估值国债投资的数量、
增值等明细科目成本、估值增值等。
进行核算。
设置“非T+]清核算国债预发行交
3003 证券清算款算款”科目进行核易期间待清算资
算。金。
设置“国债预发
6101 公允价值变核算国债预发行投
行”科目进行核
动损益资公允价值变动。
算。
设置“国债预发核算国债预发行期
6111投资收益行”科目进行核间买卖差价的收
算。益。
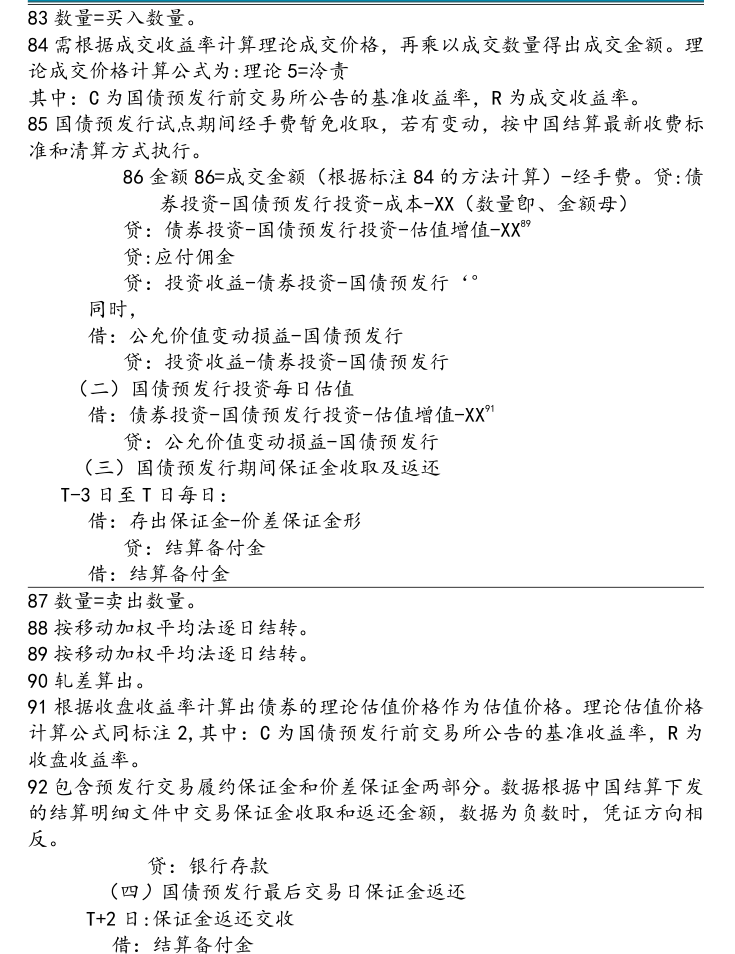
附录二、主要账务处理以T 日为国债招标日,T-4 日至T-1 日为国债预发行交易日。釆用利率招标的首次发行国债的主要账务处理如下:
(一)国债预发行交易1、国债预发行交易买入债券T-4 日至T-1 日每个交易日:借:债券投资-国债预发行投资-成本-XX(数量83、金额枫)
借:交易费用前
贷:证券清算款-非T+1 清算款贷:应付佣金2、国债预发行交易卖出债券:T-4 日至T-1 日每个交易日:借:证券清算款-非T+1 清算款86借:交易费用83 数量=买入数量。
84 需根据成交收益率计算理论成交价格,再乘以成交数量得出成交金额。理论成交价格计算公式为:理论5=泠责其中:C 为国债预发行前交易所公告的基准收益率,R 为成交收益率。
85 国债预发行试点期间经手费暂免收取,若有变动,按中国结算最新收费标准和清算方式执行。
86 金额86=成交金额(根据标注84 的方法计算)-经手费。贷:债
券投资-国债预发行投资-成本-XX(数量卽、金额母)
89贷:债券投资-国债预发行投资-估值增值-XX
贷:应付佣金
贷:投资收益-债券投资-国债预发行‘°
同时,
借:公允价值变动损益-国债预发行
贷:投资收益-债券投资-国债预发行
(二)国债预发行投资每日估值
91借:债券投资-国债预发行投资-估值增值-XX
贷:公允价值变动损益-国债预发行
(三)国债预发行期间保证金收取及返还
T-3 日至T 日每日:
借:存出保证金-价差保证金形
贷:结算备付金
借:结算备付金87 数量=卖出数量。
88 按移动加权平均法逐日结转。
89 按移动加权平均法逐日结转。
90 轧差算出。
91 根据收盘收益率计算出债券的理论估值价格作为估值价格。理论估值价格计算公式同标注2,其中:C 为国债预发行前交易所公告的基准收益率,R 为收盘收益率。
92 包含预发行交易履约保证金和价差保证金两部分。数据根据中国结算下发的结算明细文件中交易保证金收取和返还金额,数据为负数时,凭证方向相反。
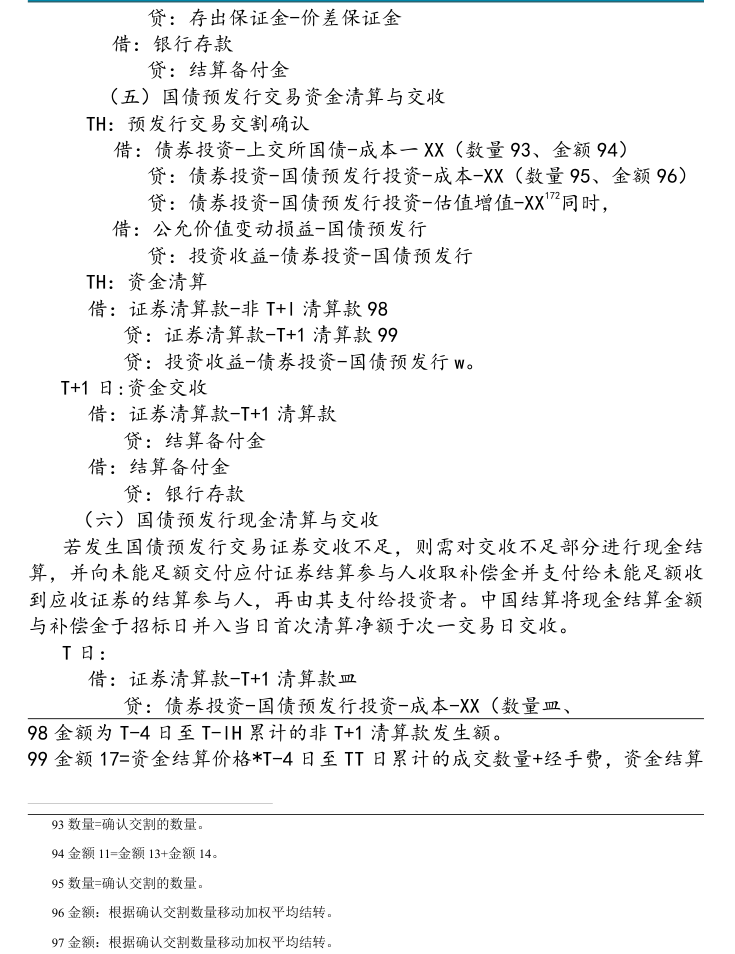
贷:银行存款
(四)国债预发行最后交易日保证金返还
T+2 日:保证金返还交收
借:结算备付金
贷:存出保证金-价差保证金
借:银行存款
贷:结算备付金
(五)国债预发行交易资金清算与交收
TH:预发行交易交割确认
借:债券投资-上交所国债-成本一XX(数量93、金额94)
贷:债券投资-国债预发行投资-成本-XX(数量95、金额96)
172同时,贷:债券投资-国债预发行投资-估值增值-XX
借:公允价值变动损益-国债预发行
贷:投资收益-债券投资-国债预发行
TH:资金清算
借:证券清算款-非T+l 清算款98
贷:证券清算款-T+1 清算款99
贷:投资收益-债券投资-国债预发行w。
T+1 日:资金交收
借:证券清算款-T+1 清算款
贷:结算备付金
借:结算备付金
贷:银行存款
(六)国债预发行现金清算与交收
若发生国债预发行交易证券交收不足,则需对交收不足部分进行现金结算,并向未能足额交付应付证券结算参与人收取补偿金并支付给未能足额收到应收证券的结算参与人,再由其支付给投资者。中国结算将现金结算金额与补偿金于招标日并入当日首次清算净额于次一交易日交收。
T 日:
借:证券清算款-T+1 清算款皿
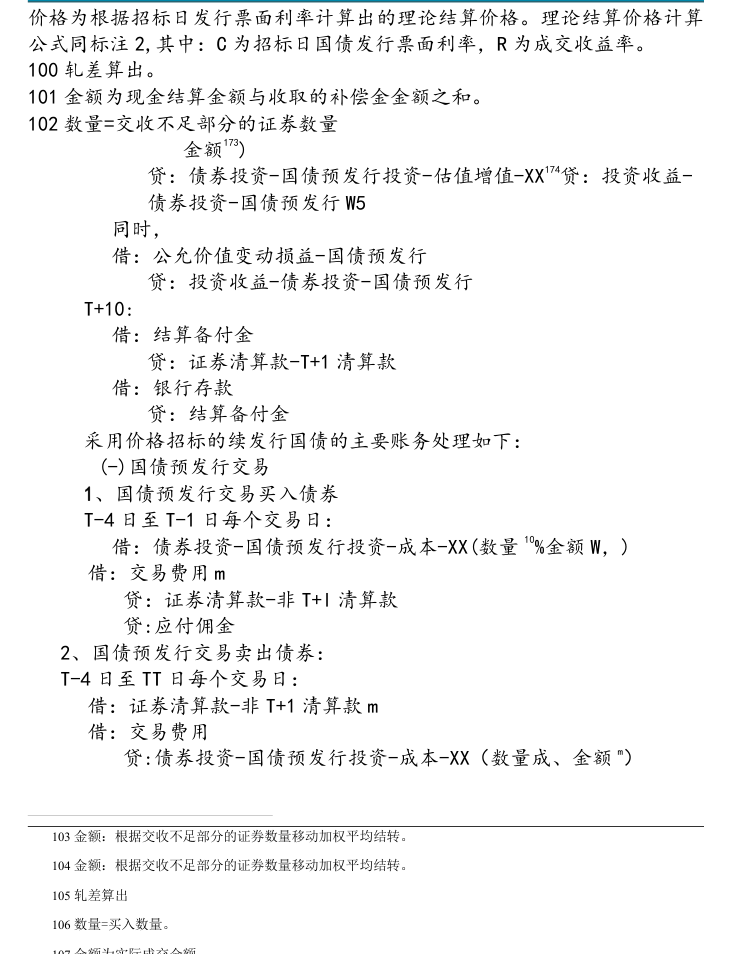
贷:债券投资-国债预发行投资-成本-XX(数量皿、98 金额为T-4 日至T-lH 累计的非T+1 清算款发生额。
99 金额17=资金结算价格*T-4 日至TT 日累计的成交数量+经手费,资金结算
93 数量=确认交割的数量。
94 金额11=金额13+金额14。
95 数量=确认交割的数量。
96 金额:根据确认交割数量移动加权平均结转。
97 金额:根据确认交割数量移动加权平均结转。
价格为根据招标日发行票面利率计算出的理论结算价格。理论结算价格计算公式同标注2,其中:C 为招标日国债发行票面利率,R 为成交收益率。
100 轧差算出。
101 金额为现金结算金额与收取的补偿金金额之和。
102 数量=交收不足部分的证券数量
173)金额
174贷:投资收益-贷:债券投资-国债预发行投资-估值增值-XX
债券投资-国债预发行W5
同时,
借:公允价值变动损益-国债预发行
贷:投资收益-债券投资-国债预发行
T+10:
借:结算备付金
贷:证券清算款-T+1 清算款
借:银行存款
贷:结算备付金
采用价格招标的续发行国债的主要账务处理如下:
(-)国债预发行交易
1、国债预发行交易买入债券
T-4 日至T-1 日每个交易日:
10%金额W,)借:债券投资-国债预发行投资-成本-XX(数量
借:交易费用m
贷:证券清算款-非T+l 清算款
贷:应付佣金
2、国债预发行交易卖出债券:
T-4 日至TT 日每个交易日:
借:证券清算款-非T+1 清算款m
借:交易费用
m)贷:债券投资-国债预发行投资-成本-XX(数量成、金额
103 金额:根据交收不足部分的证券数量移动加权平均结转。
104 金额:根据交收不足部分的证券数量移动加权平均结转。
105 轧差算出
106 数量=买入数量。
107 金额为实际成交金额。
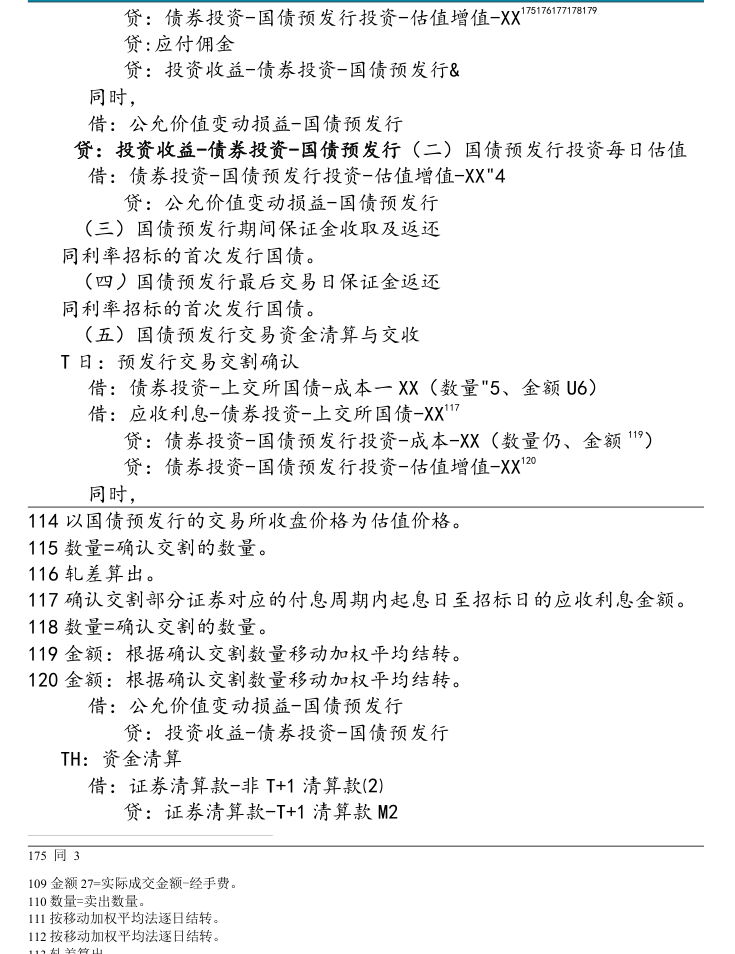
175176177178179贷:债券投资-国债预发行投资-估值增值-XX
贷:应付佣金
贷:投资收益-债券投资-国债预发行&
同时,
借:公允价值变动损益-国债预发行
贷:投资收益-债券投资-国债预发行(二)国债预发行投资每日估值
借:债券投资-国债预发行投资-估值增值-XX"4
贷:公允价值变动损益-国债预发行
(三)国债预发行期间保证金收取及返还
同利率招标的首次发行国债。
(四)国债预发行最后交易日保证金返还
同利率招标的首次发行国债。
(五)国债预发行交易资金清算与交收
T 日:预发行交易交割确认
借:债券投资-上交所国债-成本一XX(数量"5、金额U6)
117借:应收利息-债券投资-上交所国债-XX
119)贷:债券投资-国债预发行投资-成本-XX(数量仍、金额
贷:债券投资-国债预发行投资-估值增值-XX 120
同时,114 以国债预发行的交易所收盘价格为估值价格。
115 数量=确认交割的数量。
116 轧差算出。
117 确认交割部分证券对应的付息周期内起息日至招标日的应收利息金额。118 数量=确认交割的数量。
119 金额:根据确认交割数量移动加权平均结转。
120 金额:根据确认交割数量移动加权平均结转。
借:公允价值变动损益-国债预发行
贷:投资收益-债券投资-国债预发行
TH:资金清算
借:证券清算款-非T+1 清算款⑵
贷:证券清算款-T+1 清算款M2 175 同3 109 金额27=实际成交金额-经手费。
110 数量=卖出数量。
111 按移动加权平均法逐日结转。
112 按移动加权平均法逐日结转。
113 轧差算出。
T+1 日:资金交收
借:证券清算款-T+1 清算款
贷:结算备付金
借:结算备付金
贷:银行存款
(六)国债预发行现金清算与交收
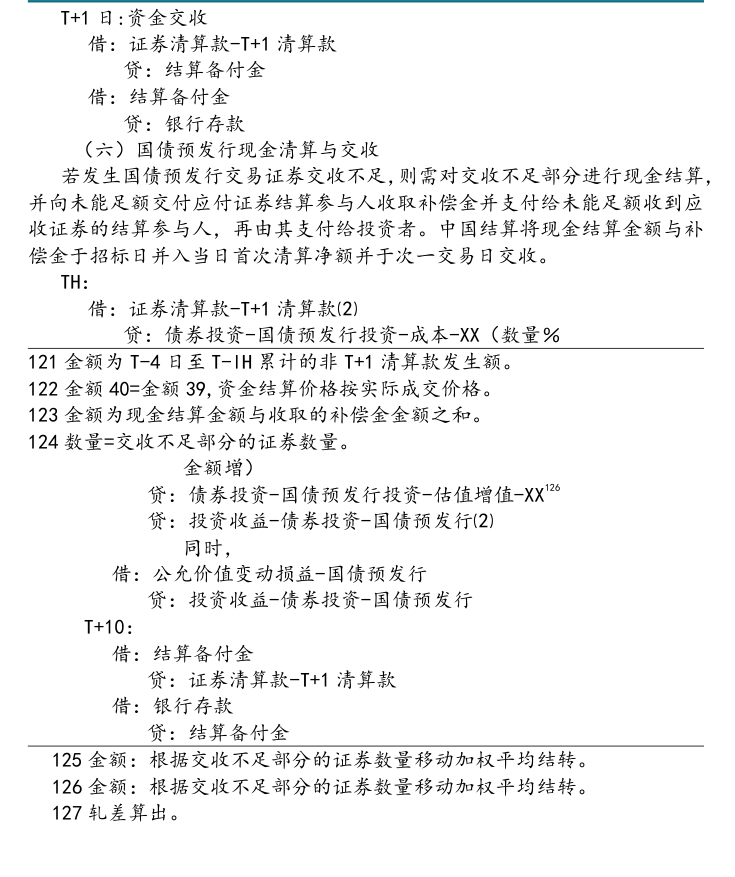
若发生国债预发行交易证券交收不足,则需对交收不足部分进行现金结算,并向未能足额交付应付证券结算参与人收取补偿金并支付给未能足额收到应收证券的结算参与人,再由其支付给投资者。中国结算将现金结算金额与补偿金于招标日并入当日首次清算净额并于次一交易日交收。
TH:
借:证券清算款-T+1 清算款⑵
贷:债券投资-国债预发行投资-成本-XX(数量%121 金额为T-4 日至T-lH 累计的非T+1 清算款发生额。
122 金额40=金额39,资金结算价格按实际成交价格。
123 金额为现金结算金额与收取的补偿金金额之和。
124 数量=交收不足部分的证券数量。
金额増)
贷:债券投资-国债预发行投资-估值增值-XX 126
贷:投资收益-债券投资-国债预发行⑵
同时,
借:公允价值变动损益-国债预发行
贷:投资收益-债券投资-国债预发行
T+10:
借:结算备付金
贷:证券清算款-T+1 清算款
借:银行存款
贷:结算备付金125 金额:根据交收不足部分的证券数量移动加权平均结转。
126 金额:根据交收不足部分的证券数量移动加权平均结转。
127 轧差算出。