—、总则
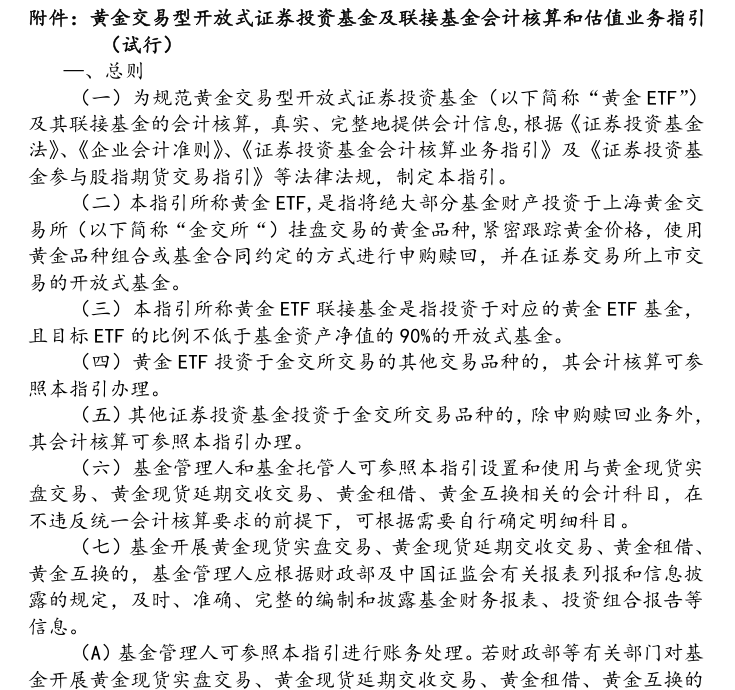
(一)为规范黄金交易型开放式证券投资基金(以下简称“黄金ETF”)及其联接基金的会计核算,真实、完整地提供会计信息,根据《证券投资基金法》、《企业会计准则》、《证券投资基金会计核算业务指引》及《证券投资基金参与股指期货交易指引》等法律法规,制定本指引。
(二)本指引所称黄金ETF,是指将绝大部分基金财产投资于上海黄金交易所(以下简称“金交所“)挂盘交易的黄金品种,紧密跟踪黄金价格,使用黄金品种组合或基金合同约定的方式进行申购赎回,并在证券交易所上市交易的开放式基金。
(三)本指引所称黄金ETF 联接基金是指投资于对应的黄金ETF 基金,且目标ETF 的比例不低于基金资产净值的90%的开放式基金。
(四)黄金ETF 投资于金交所交易的其他交易品种的,其会计核算可参照本指引办理。
(五)其他证券投资基金投资于金交所交易品种的,除申购赎回业务外,其会计核算可参照本指引办理。
(六)基金管理人和基金托管人可参照本指引设置和使用与黄金现货实盘交易、黄金现货延期交收交易、黄金租借、黄金互换相关的会计科目,在不违反统一会计核算要求的前提下,可根据需要自行确定明细科目。
(七)基金开展黄金现货实盘交易、黄金现货延期交收交易、黄金租借、黄金互换的,基金管理人应根据财政部及中国证监会有关报表列报和信息披露的规定,及时、准确、完整的编制和披露基金财务报表、投资组合报告等信息。
(A)基金管理人可参照本指引进行账务处理。若财政部等有关部门对基金开展黄金现货实盘交易、黄金现货延期交收交易、黄金租借、黄金互换的会计核算和估值另有新的具体规定的,从其规定。
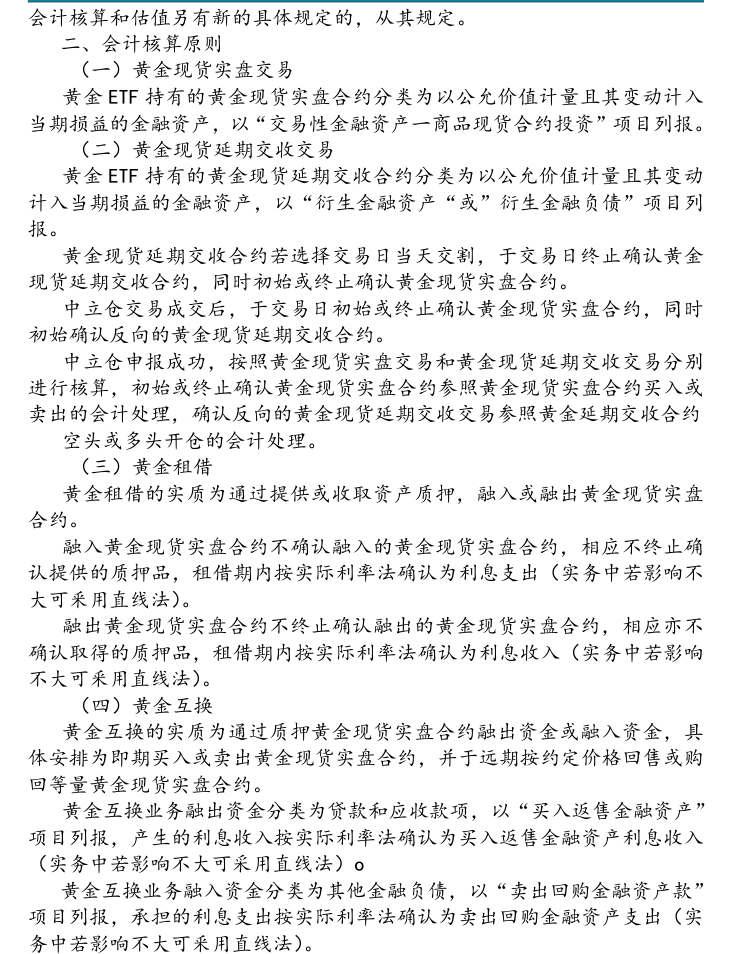
二、会计核算原则
(一)黄金现货实盘交易
黄金ETF 持有的黄金现货实盘合约分类为以公允价值计量且其变动计入当期损益的金融资产,以“交易性金融资产一商品现货合约投资”项目列报。
(二)黄金现货延期交收交易
黄金ETF 持有的黄金现货延期交收合约分类为以公允价值计量且其变动计入当期损益的金融资产,以“衍生金融资产“或”衍生金融负债”项目列报。
黄金现货延期交收合约若选择交易日当天交割,于交易日终止确认黄金现货延期交收合约,同时初始或终止确认黄金现货实盘合约。
中立仓交易成交后,于交易日初始或终止确认黄金现货实盘合约,同时初始确认反向的黄金现货延期交收合约。
中立仓申报成功,按照黄金现货实盘交易和黄金现货延期交收交易分别进行核算,初始或终止确认黄金现货实盘合约参照黄金现货实盘合约买入或卖出的会计处理,确认反向的黄金现货延期交收交易参照黄金延期交收合约
空头或多头开仓的会计处理。
(三)黄金租借
黄金租借的实质为通过提供或收取资产质押,融入或融出黄金现货实盘合约。
融入黄金现货实盘合约不确认融入的黄金现货实盘合约,相应不终止确认提供的质押品,租借期内按实际利率法确认为利息支出(实务中若影响不大可釆用直线法)。
融出黄金现货实盘合约不终止确认融出的黄金现货实盘合约,相应亦不确认取得的质押品,租借期内按实际利率法确认为利息收入(实务中若影响不大可釆用直线法)。
(四)黄金互换
黄金互换的实质为通过质押黄金现货实盘合约融出资金或融入资金,具体安排为即期买入或卖出黄金现货实盘合约,并于远期按约定价格回售或购回等量黄金现货实盘合约。
黄金互换业务融出资金分类为贷款和应收款项,以“买入返售金融资产”项目列报,产生的利息收入按实际利率法确认为买入返售金融资产利息收入(实务中若影响不大可采用直线法)o
黄金互换业务融入资金分类为其他金融负债,以“卖出回购金融资产款”项目列报,承担的利息支出按实际利率法确认为卖出回购金融资产支出(实务中若影响不大可釆用直线法)。
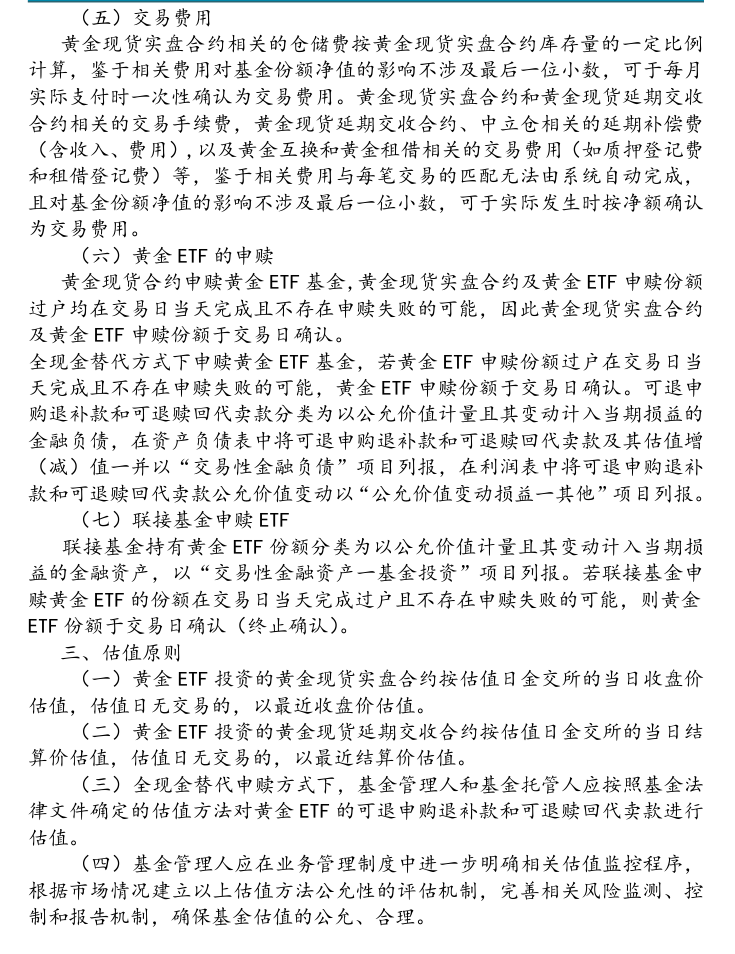
(五)交易费用
黄金现货实盘合约相关的仓储费按黄金现货实盘合约库存量的一定比例计算,鉴于相关费用对基金份额净值的影响不涉及最后一位小数,可于每月实际支付时一次性确认为交易费用。黄金现货实盘合约和黄金现货延期交收合约相关的交易手续费,黄金现货延期交收合约、中立仓相关的延期补偿费(含收入、费用),以及黄金互换和黄金租借相关的交易费用(如质押登记费和租借登记费)等,鉴于相关费用与每笔交易的匹配无法由系统自动完成,且对基金份额净值的影响不涉及最后一位小数,可于实际发生时按净额确认为交易费用。
(六)黄金ETF 的申赎
黄金现货合约申赎黄金ETF 基金,黄金现货实盘合约及黄金ETF 申赎份额过户均在交易日当天完成且不存在申赎失败的可能,因此黄金现货实盘合约及黄金ETF 申赎份额于交易日确认。
全现金替代方式下申赎黄金ETF 基金,若黄金ETF 申赎份额过户在交易日当天完成且不存在申赎失败的可能,黄金ETF 申赎份额于交易日确认。可退申购退补款和可退赎回代卖款分类为以公允价值计量且其变动计入当期损益的金融负债,在资产负债表中将可退申购退补款和可退赎回代卖款及其估值增(减)值一并以“交易性金融负债”项目列报,在利润表中将可退申购退补款和可退赎回代卖款公允价值变动以“公允价值变动损益一其他”项目列报。
(七)联接基金申赎ETF
联接基金持有黄金ETF 份额分类为以公允价值计量且其变动计入当期损益的金融资产,以“交易性金融资产一基金投资”项目列报。若联接基金申赎黄金ETF 的份额在交易日当天完成过户且不存在申赎失败的可能,则黄金ETF 份额于交易日确认(终止确认)。
三、估值原则
(一)黄金ETF 投资的黄金现货实盘合约按估值日金交所的当日收盘价估值,估值日无交易的,以最近收盘价估值。
(二)黄金ETF 投资的黄金现货延期交收合约按估值日金交所的当日结算价估值,估值日无交易的,以最近结算价估值。
(三)全现金替代申赎方式下,基金管理人和基金托管人应按照基金法律文件确定的估值方法对黄金ETF 的可退申购退补款和可退赎回代卖款进行估值。
(四)基金管理人应在业务管理制度中进一步明确相关估值监控程序,根据市场情况建立以上估值方法公允性的评估机制,完善相关风险监测、控制和报告机制,确保基金估值的公允、合理。
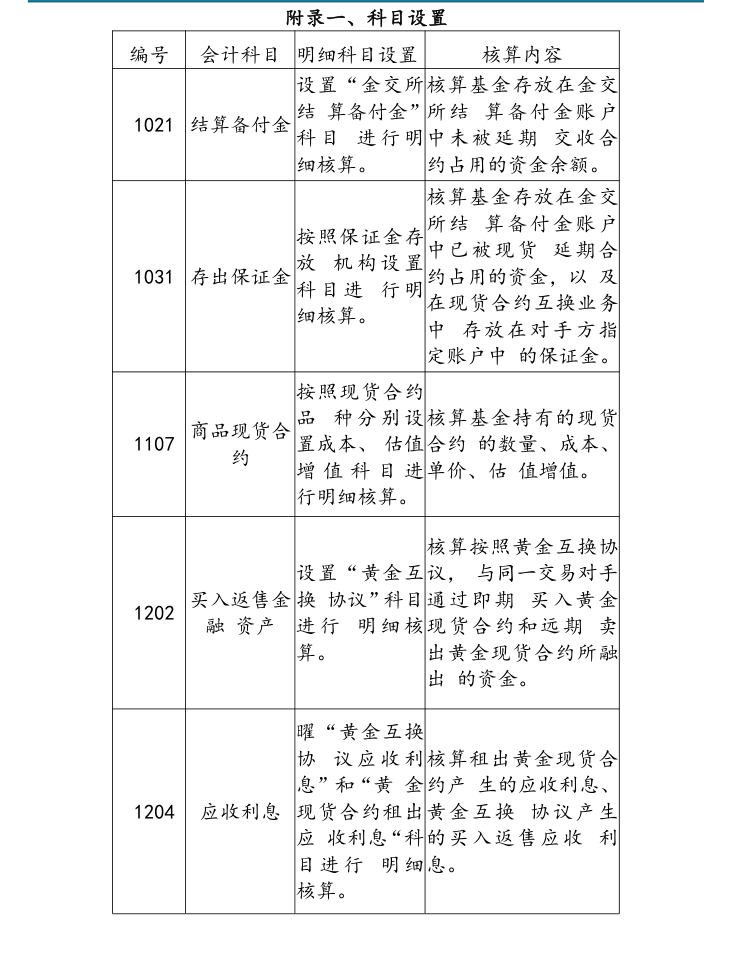
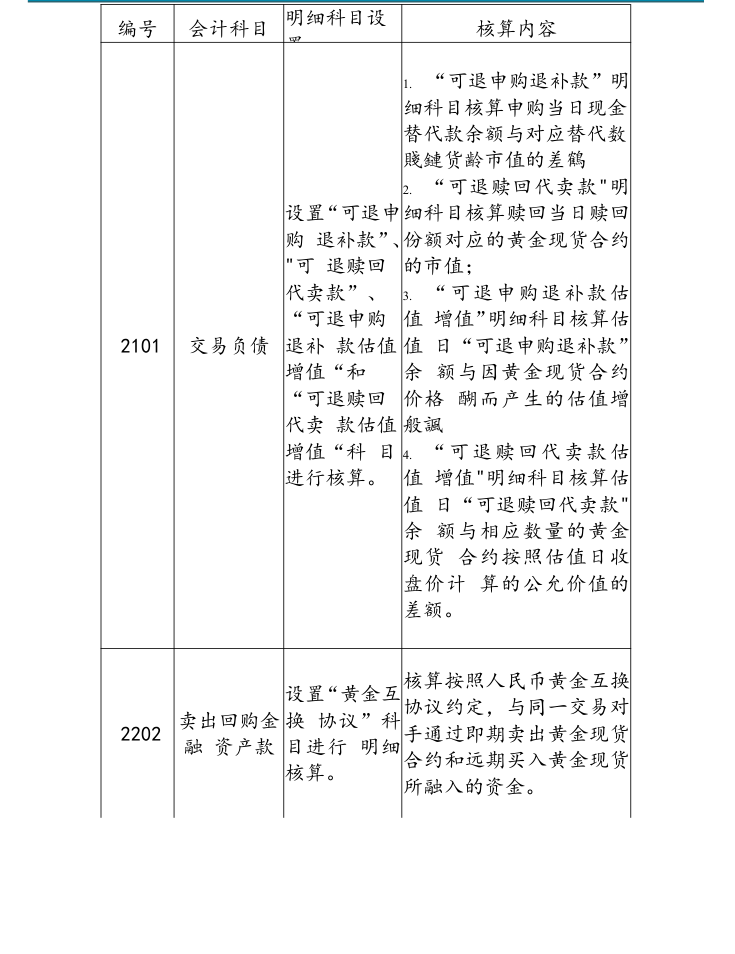
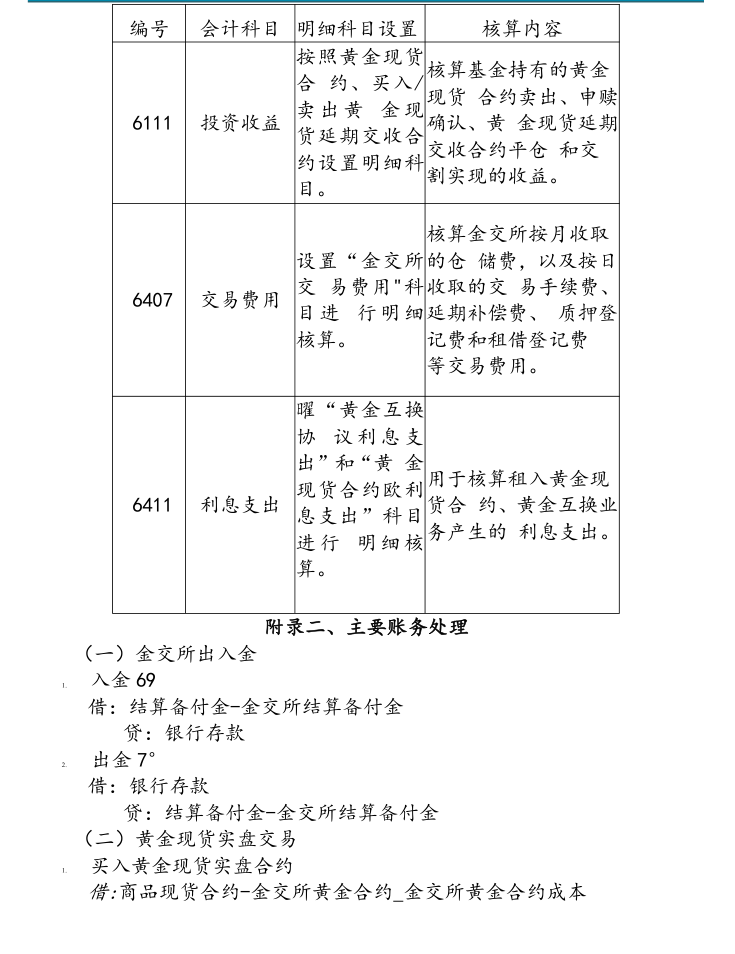
附录一、科目设置编号会计科目明细科目设置核算内容
设置“金交所核算基金存放在金交
结算备付金”所结算备付金账户1021 结算备付金
科目进行明中未被延期交收合
细核算。约占用的资金余额。
核算基金存放在金交
所结算备付金账户
按照保证金存
中已被现货延期合
放机构设置1031 存出保证金约占用的资金,以及
科目进行明
在现货合约互换业务
细核算。
中存放在对手方指
定账户中的保证金。
按照现货合约
品种分别设核算基金持有的现货1107 商品现货合
置成本、估值合约的数量、成本、
约
增值科目进单价、估值增值。
行明细核算。
核算按照黄金互换协
设置“黄金互议,与同一交易对手1202 买入返售金换协议”科目通过即期买入黄金
融资产进行明细核现货合约和远期卖
算。出黄金现货合约所融
出的资金。
曜“黄金互换
协议应收利核算租出黄金现货合
息”和“黄金约产生的应收利息、1204应收利息现货合约租出黄金互换协议产生
应收利息“科的买入返售应收利
目进行明细息。
核算。
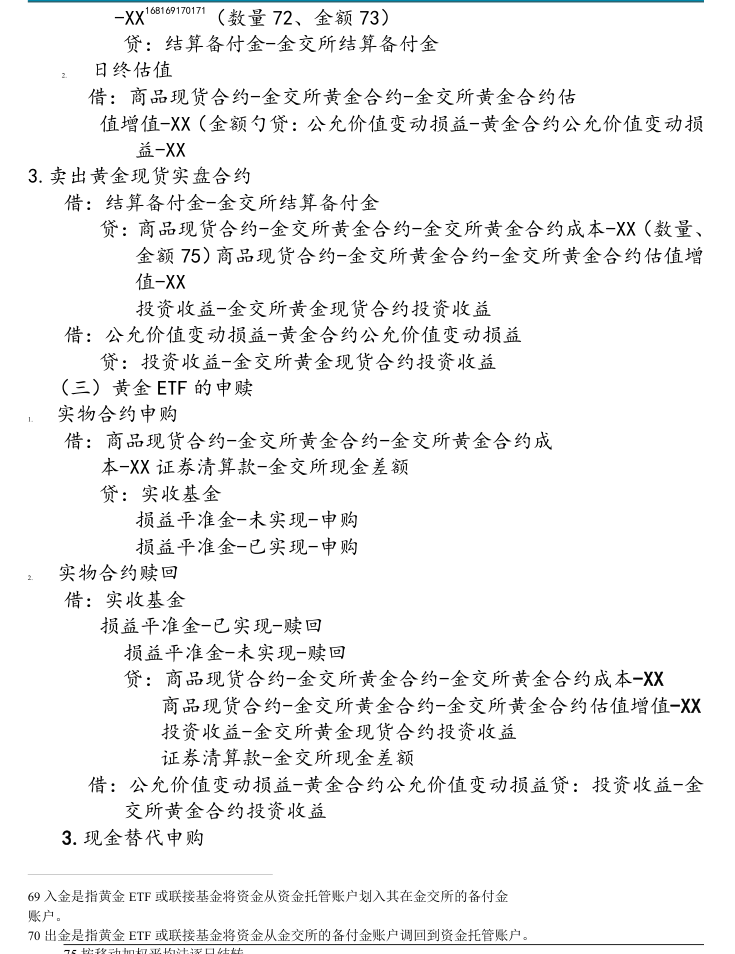
会计科目明细科目设编号核算内容
置
1. “可退申购退补款”明
细科目核算申购当日现金
替代款余额与对应替代数
賤鏈货齢市值的差鶴
2. “可退赎回代卖款"明
设置“可退申细科目核算赎回当日赎回
购退补款”、份额对应的黄金现货合约
"可退赎回的市值;
代卖款”、3. “可退申购退补款估
“可退申购值增值”明细科目核算估2101交易负债退补款估值值日“可退申购退补款”
增值“和余额与因黄金现货合约
“可退赎回价格醐而产生的估值增
代卖款估值般諷
增值“科目4. “可退赎回代卖款估
进行核算。值增值"明细科目核算估
值日“可退赎回代卖款"
余额与相应数量的黄金
现货合约按照估值日收
盘价计算的公允价值的
差额。
核算按照人民币黄金互换
设置“黄金互
协议约定,与同一交易对
卖出回购金换协议”科2202手通过即期卖出黄金现货
融资产款目进行明细
合约和远期买入黄金现货
核算。
所融入的资金。
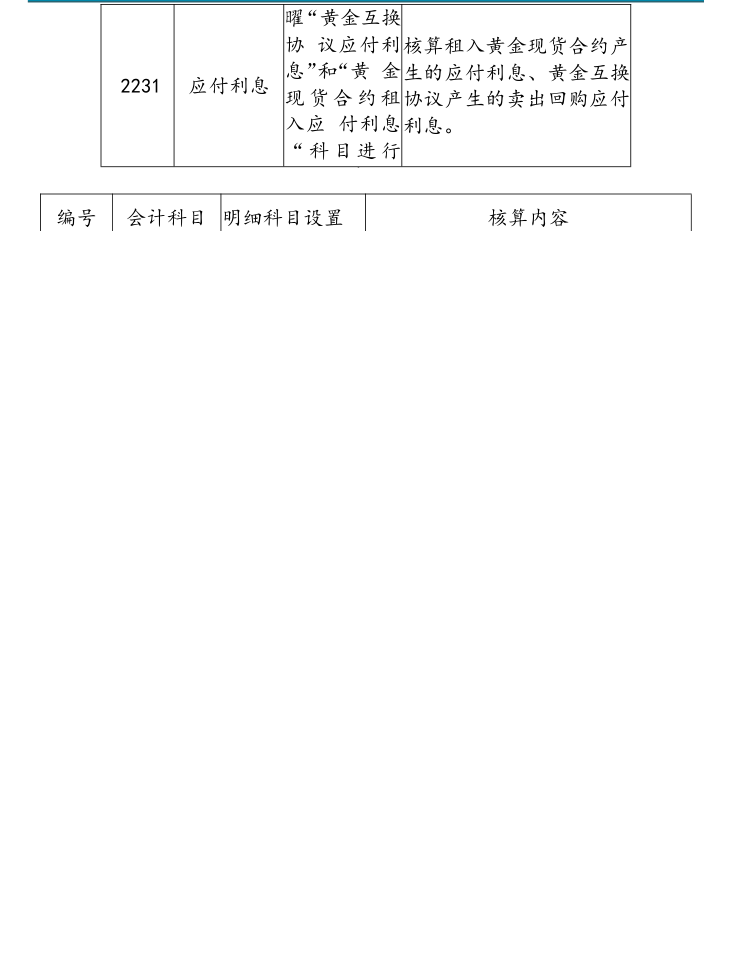
曜“黄金互换
协议应付利核算租入黄金现货合约产
息”和“黄金生的应付利息、黄金互换
2231应付利息
现货合约租协议产生的卖出回购应付
入应付利息利息。
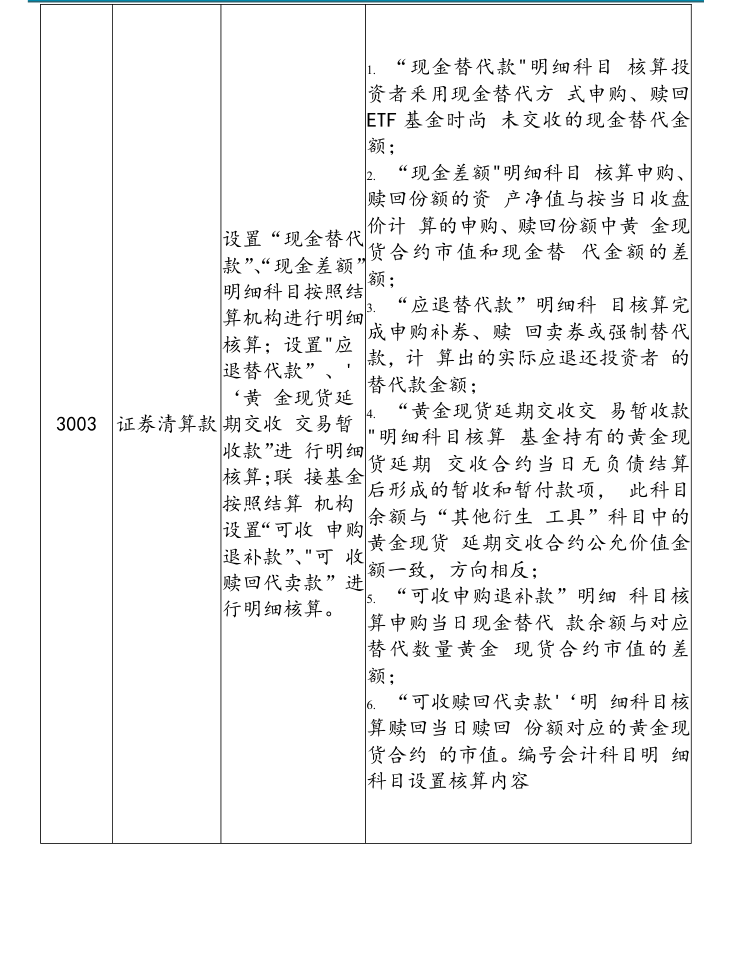
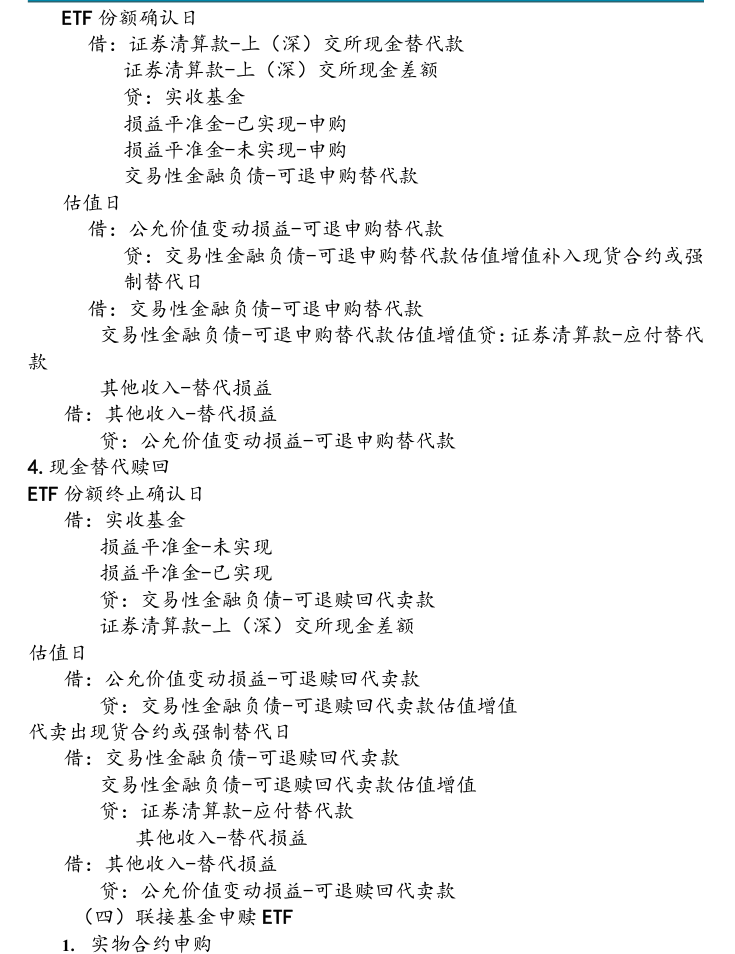
“ 科目进行编号会计科目明细科目设置核算内容
1. “现金替代款"明细科目核算投
资者釆用现金替代方式申购、赎回
ETF 基金时尚未交收的现金替代金
额;
2. “现金差额"明细科目核算申购、
赎回份额的资产净值与按当日收盘
价计算的申购、赎回份额中黄金现
设置“现金替代
货合约市值和现金替代金额的差
款”、“现金差额”
额;
明细科目按照结
3. “应退替代款”明细科目核算完
算机构进行明细
成申购补券、赎回卖券或强制替代
核算;设置"应
款,计算出的实际应退还投资者的
退替代款”、'
替代款金额;
‘黄金现货延
4. “黄金现货延期交收交易暂收款3003证券清算款期交收交易暂
"明细科目核算基金持有的黄金现
收款”进行明细
货延期交收合约当日无负债结算
核算;联接基金
后形成的暂收和暂付款项,此科目
按照结算机构
余额与“其他衍生工具”科目中的
设置“可收申购
黄金现货延期交收合约公允价值金
退补款”、"可收
额一致,方向相反;
赎回代卖款”进
5. “可收申购退补款”明细科目核
行明细核算。
算申购当日现金替代款余额与对应
替代数量黄金现货合约市值的差
额;
6. “可收赎回代卖款'‘明细科目核
算赎回当日赎回份额对应的黄金现
货合约的市值。编号会计科目明细
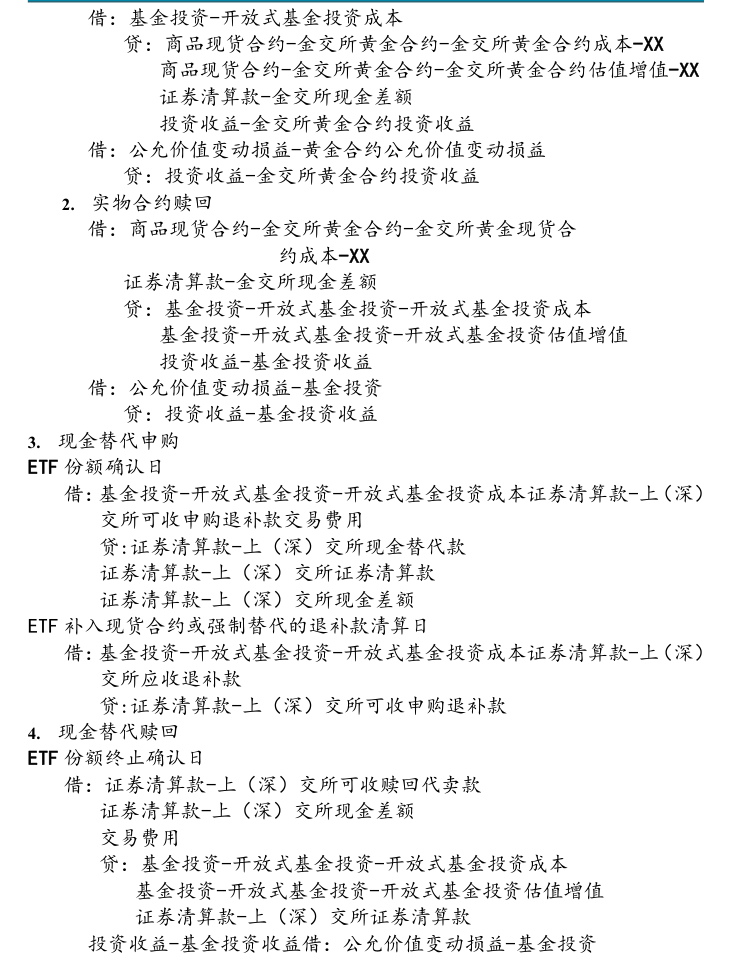
科目设置核算内容编号会计科目明细科目设置核算内容
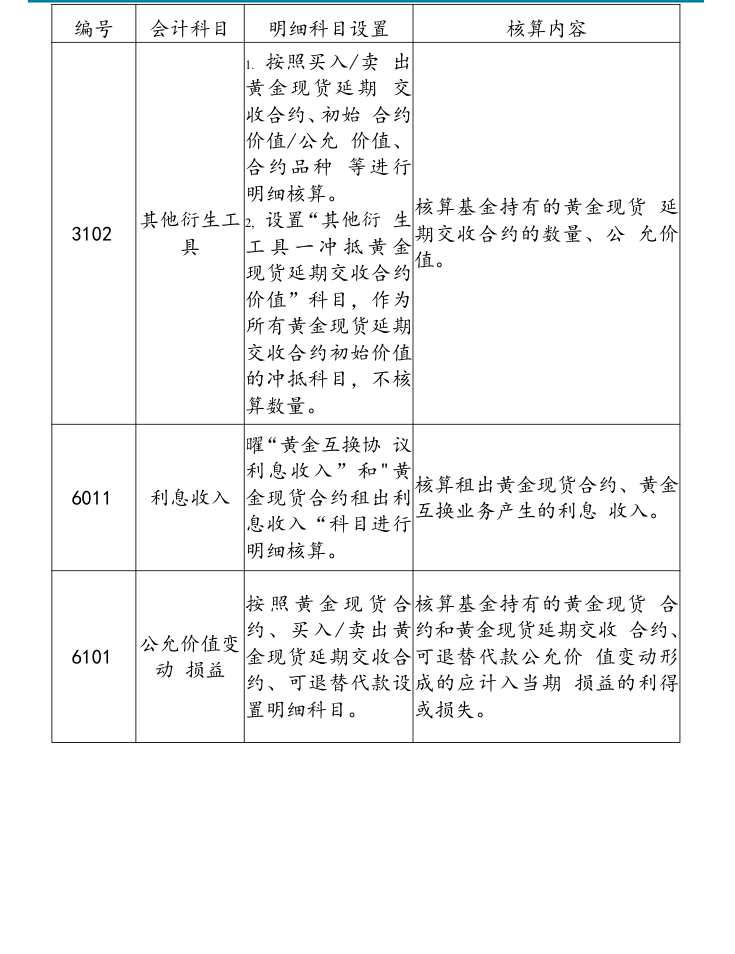
1. 按照买入/卖出
黄金现货延期交
收合约、初始合约
价值/公允价值、
合约品种等进行
明细核算。
核算基金持有的黄金现货延
其他衍生工2, 设置“其他衍生3102期交收合约的数量、公允价
具工具一冲抵黄金
值。
现货延期交收合约
价值”科目,作为
所有黄金现货延期
交收合约初始价值
的冲抵科目,不核
算数量。
曜“黄金互换协议
利息收入”和"黄
核算租出黄金现货合约、黄金6011利息收入金现货合约租出利
互换业务产生的利息收入。
息收入“科目进行
明细核算。
按照黄金现货合核算基金持有的黄金现货合
约、买入/卖出黄约和黄金现货延期交收合约、
公允价值变6101金现货延期交收合可退替代款公允价值变动形
动损益
约、可退替代款设成的应计入当期损益的利得
置明细科目。或损失。
编号会计科目明细科目设置核算内容
按照黄金现货
核算基金持有的黄金
合约、买入/
现货合约卖出、申赎
卖出黄金现
6111投资收益确认、黄金现货延期
货延期交收合
交收合约平仓和交
约设置明细科
割实现的收益。
目。
核算金交所按月收取
设置“金交所的仓储费,以及按日
交易费用"科收取的交易手续费、
6407交易费用
目进行明细延期补偿费、质押登
核算。记费和租借登记费
等交易费用。
曜“黄金互换
协议利息支
出”和“黄金
用于核算租入黄金现
现货合约欧利
6411利息支出货合约、黄金互换业
息支出”科目
务产生的利息支出。
进行明细核
算。
附录二、主要账务处理
(一)金交所出入金
入金69 1.借:结算备付金-金交所结算备付金
贷:银行存款
出金7°2.借:银行存款
贷:结算备付金-金交所结算备付金
(二)黄金现货实盘交易
买入黄金现货实盘合约1.借:商品现货合约-金交所黄金合约_金交所黄金合约成本
168169170171(数量72、金额73)-XX
贷:结算备付金-金交所结算备付金
日终估值
2.
借:商品现货合约-金交所黄金合约-金交所黄金合约估
值增值-XX(金额勺贷:公允价值变动损益-黄金合约公允价值变动损
益-XX 3.卖出黄金现货实盘合约
借:结算备付金-金交所结算备付金
贷:商品现货合约-金交所黄金合约-金交所黄金合约成本-XX(数量、
金额75)商品现货合约-金交所黄金合约-金交所黄金合约估值增
值-XX
投资收益-金交所黄金现货合约投资收益
借:公允价值变动损益-黄金合约公允价值变动损益
贷:投资收益-金交所黄金现货合约投资收益
(三)黄金ETF 的申赎
实物合约申购1.
借:商品现货合约-金交所黄金合约-金交所黄金合约成
本-XX 证券清算款-金交所现金差额
贷:实收基金
损益平准金-未实现-申购
损益平准金-已实现-申购
实物合约赎回2.
借:实收基金
损益平准金-已实现-赎回
损益平准金-未实现-赎回
贷:商品现货合约-金交所黄金合约-金交所黄金合约成本-XX
商品现货合约-金交所黄金合约-金交所黄金合约估值增值-XX
投资收益-金交所黄金现货合约投资收益
证券清算款-金交所现金差额
借:公允价值变动损益-黄金合约公允价值变动损益贷:投资收益-金
交所黄金合约投资收益
3.现金替代申购69 入金是指黄金ETF 或联接基金将资金从资金托管账户划入其在金交所的备付金账户。
70 出金是指黄金ETF 或联接基金将资金从金交所的备付金账户调回到资金托管账户。
75 按移动加权平均法逐日结转。
ETF 份额确认日
借:证券清算款-上(深)交所现金替代款
证券清算款-上(深)交所现金差额
贷:实收基金
损益平准金-已实现-申购
损益平准金-未实现-申购
交易性金融负债-可退申购替代款
估值日
借:公允价值变动损益-可退申购替代款
贷:交易性金融负债-可退申购替代款估值增值补入现货合约或强
制替代日
借:交易性金融负债-可退申购替代款
交易性金融负债-可退申购替代款估值增值贷:证券清算款-应付替代款
其他收入-替代损益
借:其他收入-替代损益
贷:公允价值变动损益-可退申购替代款4.现金替代赎回ETF 份额终止确认日
借:实收基金
损益平准金-未实现
损益平准金-已实现
贷:交易性金融负债-可退赎回代卖款
证券清算款-上(深)交所现金差额估值日
借:公允价值变动损益-可退赎回代卖款
贷:交易性金融负债-可退赎回代卖款估值增值代卖出现货合约或强制替代日
借:交易性金融负债-可退赎回代卖款
交易性金融负债-可退赎回代卖款估值增值
贷:证券清算款-应付替代款
其他收入-替代损益
借:其他收入-替代损益
贷:公允价值变动损益-可退赎回代卖款
(四)联接基金申赎ETF
1. 实物合约申购
借:基金投资-开放式基金投资成本
贷:商品现货合约-金交所黄金合约-金交所黄金合约成本-XX
商品现货合约-金交所黄金合约-金交所黄金合约估值增值-XX
证券清算款-金交所现金差额
投资收益-金交所黄金合约投资收益
借:公允价值变动损益-黄金合约公允价值变动损益
贷:投资收益-金交所黄金合约投资收益
2.实物合约赎回
借:商品现货合约-金交所黄金合约-金交所黄金现货合
约成本-XX
证券清算款-金交所现金差额
贷:基金投资-开放式基金投资-开放式基金投资成本
基金投资-开放式基金投资-开放式基金投资估值增值
投资收益-基金投资收益
借:公允价值变动损益-基金投资
贷:投资收益-基金投资收益3.现金替代申购ETF 份额确认日
借:基金投资-开放式基金投资-开放式基金投资成本证券清算款-上(深)
交所可收申购退补款交易费用
贷:证券清算款-上(深)交所现金替代款
证券清算款-上(深)交所证券清算款
证券清算款-上(深)交所现金差额ETF 补入现货合约或强制替代的退补款清算日
借:基金投资-开放式基金投资-开放式基金投资成本证券清算款-上(深)
交所应收退补款
贷:证券清算款-上(深)交所可收申购退补款4.现金替代赎回ETF 份额终止确认日
借:证券清算款-上(深)交所可收赎回代卖款
证券清算款-上(深)交所现金差额
交易费用
贷:基金投资-开放式基金投资-开放式基金投资成本
基金投资-开放式基金投资-开放式基金投资估值增值
证券清算款-上(深)交所证券清算款
投资收益-基金投资收益借:公允价值变动损益-基金投资
贷:投资收益-基金投资收益
代卖出现货合约或强制替代日
借:证券清算款-上(深)交所应收替代款
贷:证券清算款-上(深)交所可收赎回代卖款投资收益-基金投
资收益
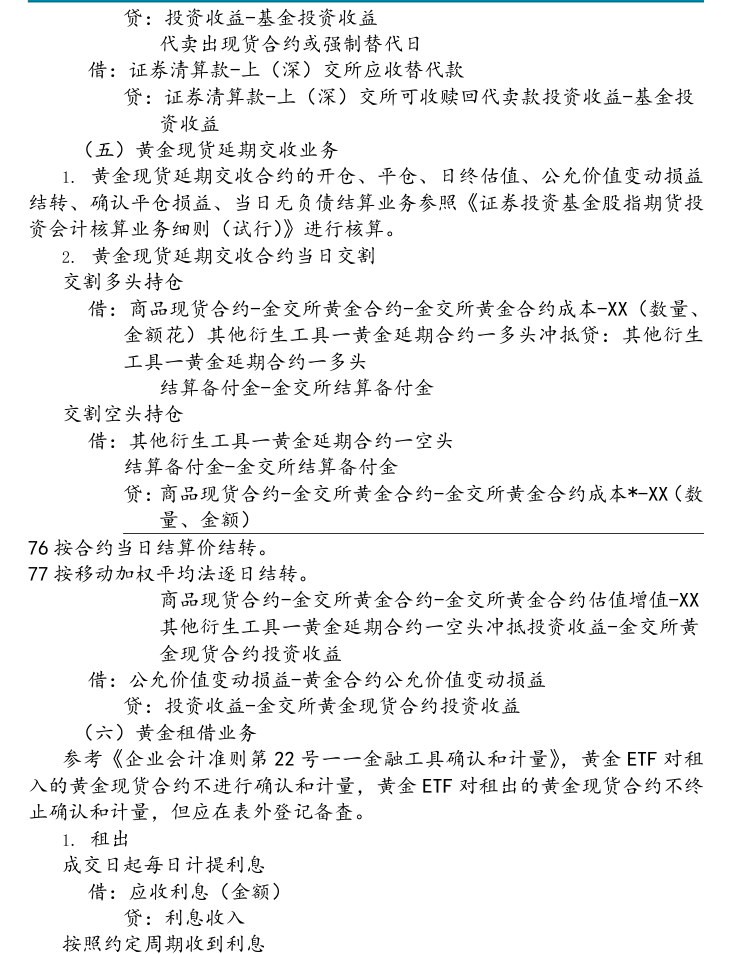
(五)黄金现货延期交收业务
1. 黄金现货延期交收合约的开仓、平仓、日终估值、公允价值变动损益结转、确认平仓损益、当日无负债结算业务参照《证券投资基金股指期货投资会计核算业务细则(试行)》进行核算。
2. 黄金现货延期交收合约当日交割
交割多头持仓
借:商品现货合约-金交所黄金合约-金交所黄金合约成本-XX(数量、
金额花)其他衍生工具一黄金延期合约一多头冲抵贷:其他衍生
工具一黄金延期合约一多头
结算备付金-金交所结算备付金
交割空头持仓
借:其他衍生工具一黄金延期合约一空头
结算备付金-金交所结算备付金
贷:商品现货合约-金交所黄金合约-金交所黄金合约成本*-XX(数
量、金额)
76 按合约当日结算价结转。
77 按移动加权平均法逐日结转。
商品现货合约-金交所黄金合约-金交所黄金合约估值增值-XX
其他衍生工具一黄金延期合约一空头冲抵投资收益-金交所黄
金现货合约投资收益
借:公允价值变动损益-黄金合约公允价值变动损益
贷:投资收益-金交所黄金现货合约投资收益
(六)黄金租借业务
参考《企业会计准则第22 号一一金融工具确认和计量》,黄金ETF 对租入的黄金现货合约不进行确认和计量,黄金ETF 对租出的黄金现货合约不终止确认和计量,但应在表外登记备査。
1. 租出
成交日起每日计提利息
借:应收利息(金额)
贷:利息收入
按照约定周期收到利息
借:银行存款*
贷:应收利息
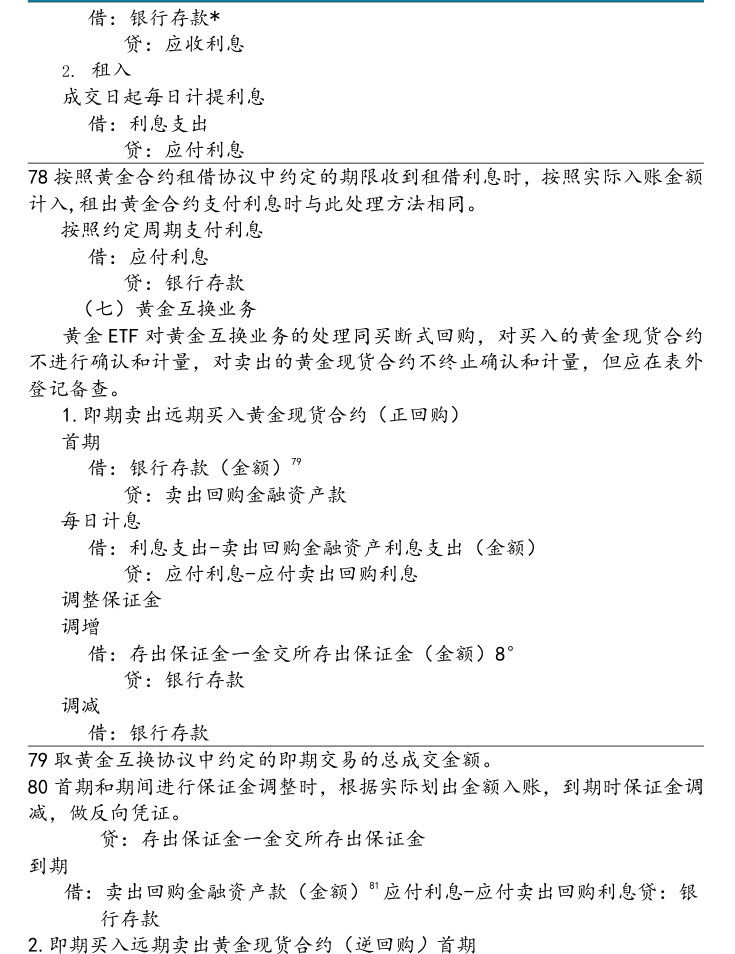
2. 租入
成交日起每日计提利息
借:利息支出
贷:应付利息78 按照黄金合约租借协议中约定的期限收到租借利息时,按照实际入账金额计入,租出黄金合约支付利息时与此处理方法相同。
按照约定周期支付利息
借:应付利息
贷:银行存款
(七)黄金互换业务
黄金ETF 对黄金互换业务的处理同买断式回购,对买入的黄金现货合约不进行确认和计量,对卖出的黄金现货合约不终止确认和计量,但应在表外登记备查。
1.即期卖出远期买入黄金现货合约(正回购)
首期
79借:银行存款(金额)
贷:卖出回购金融资产款
每日计息
借:利息支出-卖出回购金融资产利息支出(金额)
贷:应付利息-应付卖出回购利息
调整保证金
调增
借:存出保证金一金交所存出保证金(金额)8°
贷:银行存款
调减
借:银行存款79 取黄金互换协议中约定的即期交易的总成交金额。
80 首期和期间进行保证金调整时,根据实际划出金额入账,到期时保证金调减,做反向凭证。
贷:存出保证金一金交所存出保证金到期
81应付利息-应付卖出回购利息贷:银借:卖出回购金融资产款(金额)
行存款2.即期买入远期卖出黄金现货合约(逆回购)首期
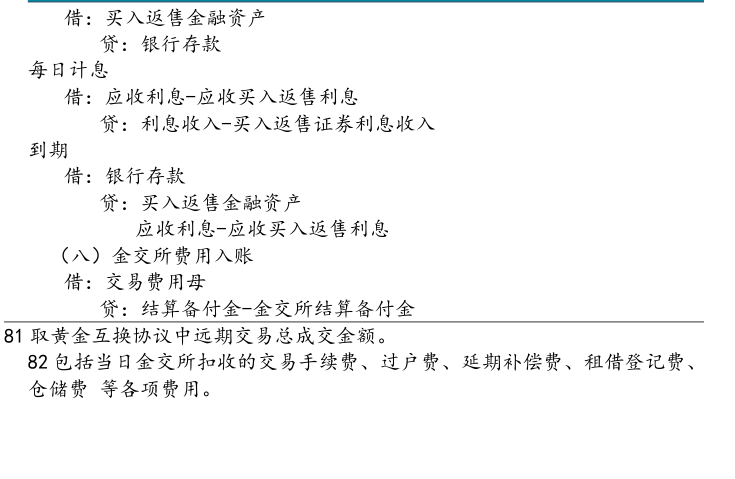
借:买入返售金融资产
贷:银行存款每日计息
借:应收利息-应收买入返售利息
贷:利息收入-买入返售证券利息收入到期
借:银行存款
贷:买入返售金融资产
应收利息-应收买入返售利息
(八)金交所费用入账
借:交易费用母
贷:结算备付金-金交所结算备付金81 取黄金互换协议中远期交易总成交金额。
82 包括当日金交所扣收的交易手续费、过户费、延期补偿费、租借登记费、仓储费等各项费用。