—、总则
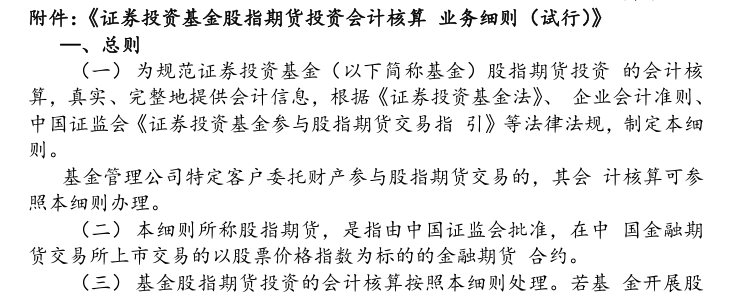
(一)为规范证券投资基金(以下简称基金)股指期货投资的会计核算,真实、完整地提供会计信息,根据《证券投资基金法》、企业会计准则、中国证监会《证券投资基金参与股指期货交易指引》等法律法规,制定本细则。
基金管理公司特定客户委托财产参与股指期货交易的,其会计核算可参照本细则办理。
(二)本细则所称股指期货,是指由中国证监会批准,在中国金融期货交易所上市交易的以股票价格指数为标的的金融期货合约。
(三)基金股指期货投资的会计核算按照本细则处理。若基金开展股指期货套期保值业务满足《企业会计准则第24 号一一套期保值》规定的运用套期会计条件的,可运用套期会计方法进行处理。
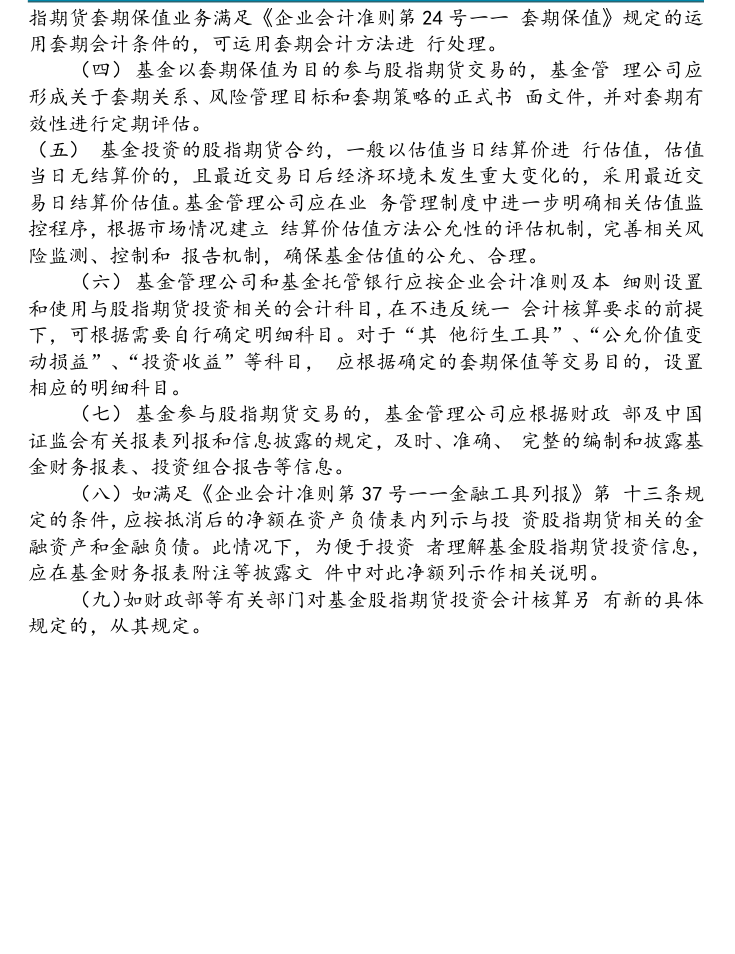
(四)基金以套期保值为目的参与股指期货交易的,基金管理公司应形成关于套期关系、风险管理目标和套期策略的正式书面文件,并对套期有效性进行定期评估。
(五)基金投资的股指期货合约,一般以估值当日结算价进行估值,估值当日无结算价的,且最近交易日后经济环境未发生重大变化的,采用最近交易日结算价估值。基金管理公司应在业务管理制度中进一步明确相关估值监控程序,根据市场情况建立结算价估值方法公允性的评估机制,完善相关风险监测、控制和报告机制,确保基金估值的公允、合理。
(六)基金管理公司和基金托管银行应按企业会计准则及本细则设置和使用与股指期货投资相关的会计科目,在不违反统一会计核算要求的前提下,可根据需要自行确定明细科目。对于“其他衍生工具”、“公允价值变动损益”、“投资收益”等科目,应根据确定的套期保值等交易目的,设置相应的明细科目。
(七)基金参与股指期货交易的,基金管理公司应根据财政部及中国证监会有关报表列报和信息披露的规定,及时、准确、完整的编制和披露基金财务报表、投资组合报告等信息。
(八)如满足《企业会计准则第37 号一一金融工具列报》第十三条规定的条件,应按抵消后的净额在资产负债表内列示与投资股指期货相关的金融资产和金融负债。此情况下,为便于投资者理解基金股指期货投资信息,应在基金财务报表附注等披露文件中对此净额列示作相关说明。
(九)如财政部等有关部门对基金股指期货投资会计核算另有新的具体规定的,从其规定。
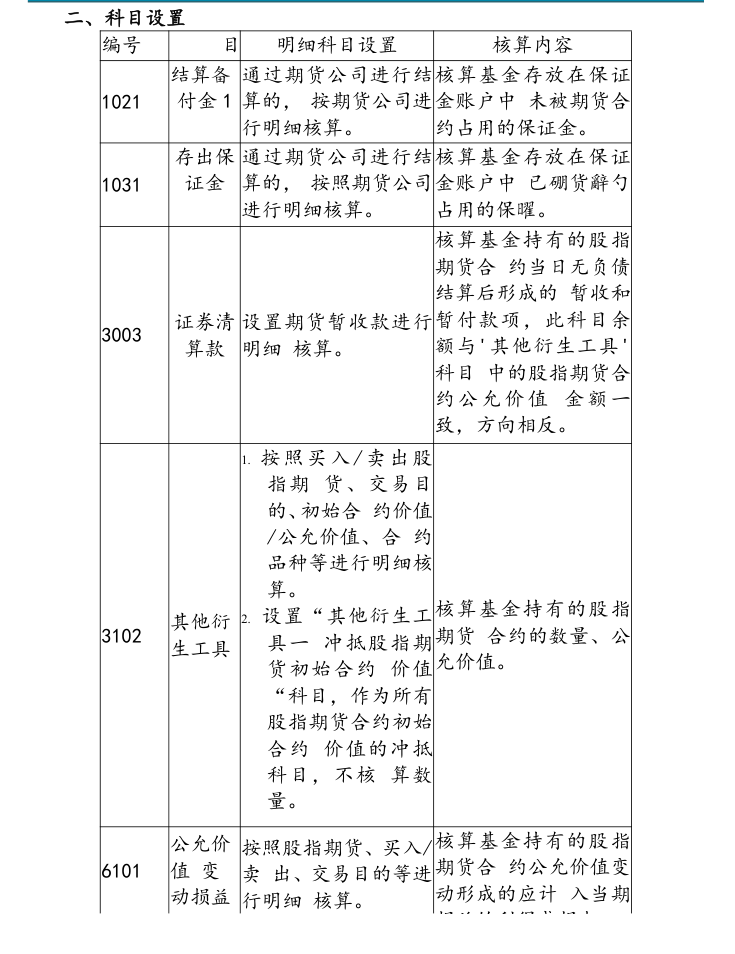
二、科目设置
编号目明细科目设置核算内容
结算备通过期货公司进行结核算基金存放在保证
付金1算的,按期货公司进金账户中未被期货合1021
行明细核算。约占用的保证金。
存出保通过期货公司进行结核算基金存放在保证
证金算的,按照期货公司金账户中已硼货辭勺1031
进行明细核算。占用的保曜。
核算基金持有的股指
期货合约当日无负债
结算后形成的暂收和
暂付款项,此科目余证券清设置期货暂收款进行
3003
额与'其他衍生工具'算款明细核算。
科目中的股指期货合
约公允价值金额一
致,方向相反。
1. 按照买入/卖出股
指期货、交易目
的、初始合约价值
/公允价值、合约
品种等进行明细核
算。
核算基金持有的股指
2. 设置“其他衍生工
其他衍
3102期货合约的数量、公
具一冲抵股指期
生工具
允价值。
货初始合约价值
“科目,作为所有
股指期货合约初始
合约价值的冲抵
科目,不核算数
量。
核算基金持有的股指
公允价
按照股指期货、买入/
期货合约公允价值变
6101值变
卖出、交易目的等进
动形成的应计入当期
动损益
行明细核算。
损益的利得或损失
按照股指期货、交易核》»^朧的股指期货釣
投资收
目的等进行明细核程和到期殖实现的礙。6111
益
算。
核算基金股指期货交
交易费按照期货公司进行明
6407易产生的交易费用。
用细核算。
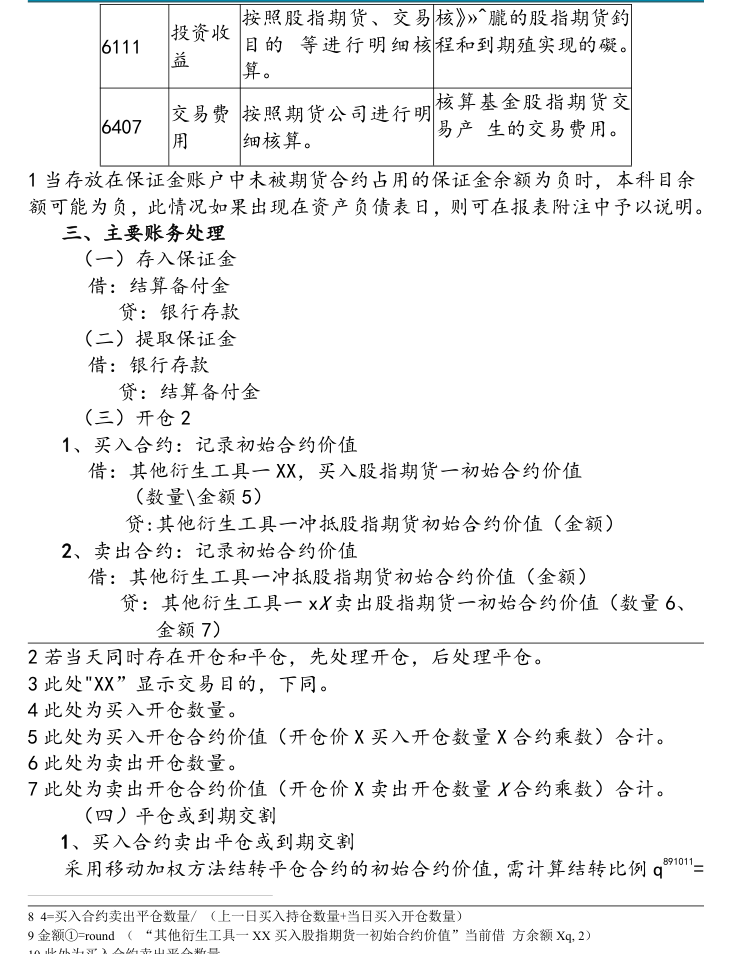
1 当存放在保证金账户中未被期货合约占用的保证金余额为负时,本科目余额可能为负,此情况如果出现在资产负债表日,则可在报表附注中予以说明。
三、主要账务处理
(一)存入保证金
借:结算备付金
贷:银行存款
(二)提取保证金
借:银行存款
贷:结算备付金
(三)开仓2
1、买入合约:记录初始合约价值
借:其他衍生工具一XX,买入股指期货一初始合约价值
(数量\金额5)
贷:其他衍生工具一冲抵股指期货初始合约价值(金额)
2、卖出合约:记录初始合约价值
借:其他衍生工具一冲抵股指期货初始合约价值(金额)
贷:其他衍生工具一xX 卖出股指期货一初始合约价值(数量6、
金额7)
2 若当天同时存在开仓和平仓,先处理开仓,后处理平仓。
3 此处"XX”显示交易目的,下同。
4 此处为买入开仓数量。
5 此处为买入开仓合约价值(开仓价X 买入开仓数量X 合约乘数)合计。6 此处为卖出开仓数量。
7 此处为卖出开仓合约价值(开仓价X 卖出开仓数量X 合约乘数)合计。
(四)平仓或到期交割
1、买入合约卖出平仓或到期交割
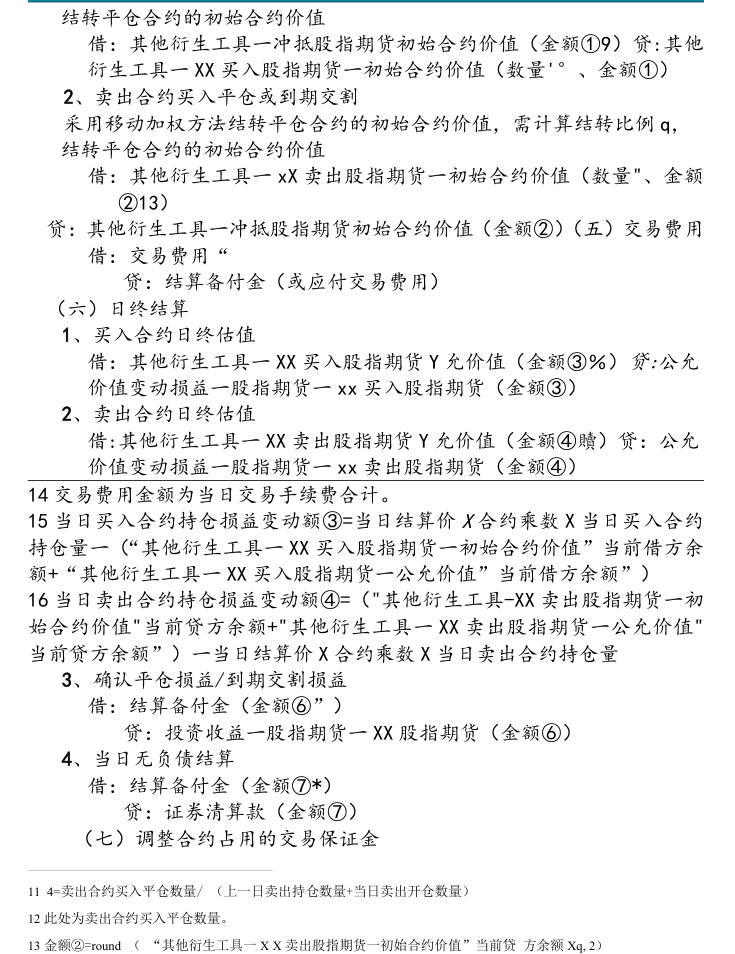
891011=采用移动加权方法结转平仓合约的初始合约价值,需计算结转比例q 8 4=买入合约卖出平仓数量/ (上一日买入持仓数量+当日买入开仓数量)
9 金额①=round (“其他衍生工具一XX 买入股指期货一初始合约价值”当前借方余额Xq, 2)
10 此处为买入合约卖出平仓数量。
结转平仓合约的初始合约价值
借:其他衍生工具一冲抵股指期货初始合约价值(金额①9)贷:其他
衍生工具一XX 买入股指期货一初始合约价值(数量'°、金额①)
2、卖出合约买入平仓或到期交割
采用移动加权方法结转平仓合约的初始合约价值,需计算结转比例q,
结转平仓合约的初始合约价值
借:其他衍生工具一xX 卖出股指期货一初始合约价值(数量"、金额
②13)
贷:其他衍生工具一冲抵股指期货初始合约价值(金额②)(五)交易费用
借:交易费用“
贷:结算备付金(或应付交易费用)
(六)日终结算
1、买入合约日终估值
借:其他衍生工具一XX 买入股指期货Y 允价值(金额③%)贷:公允
价值变动损益一股指期货一xx 买入股指期货(金额③)
2、卖出合约日终估值
借:其他衍生工具一XX 卖出股指期货Y 允价值(金额④贖)贷:公允
价值变动损益一股指期货一xx 卖出股指期货(金额④)
14 交易费用金额为当日交易手续费合计。
15 当日买入合约持仓损益变动额③=当日结算价X 合约乘数X 当日买入合约持仓量一(“其他衍生工具一XX 买入股指期货一初始合约价值”当前借方余额+“其他衍生工具一XX 买入股指期货一公允价值”当前借方余额”)16 当日卖出合约持仓损益变动额④=("其他衍生工具-XX 卖出股指期货一初始合约价值"当前贷方余额+"其他衍生工具一XX 卖出股指期货一公允价值"当前贷方余额”)一当日结算价X 合约乘数X 当日卖出合约持仓量
3、确认平仓损益/到期交割损益
借:结算备付金(金额⑥”)
贷:投资收益一股指期货一XX 股指期货(金额⑥)
4、当日无负债结算
借:结算备付金(金额⑦*)
贷:证券清算款(金额⑦)
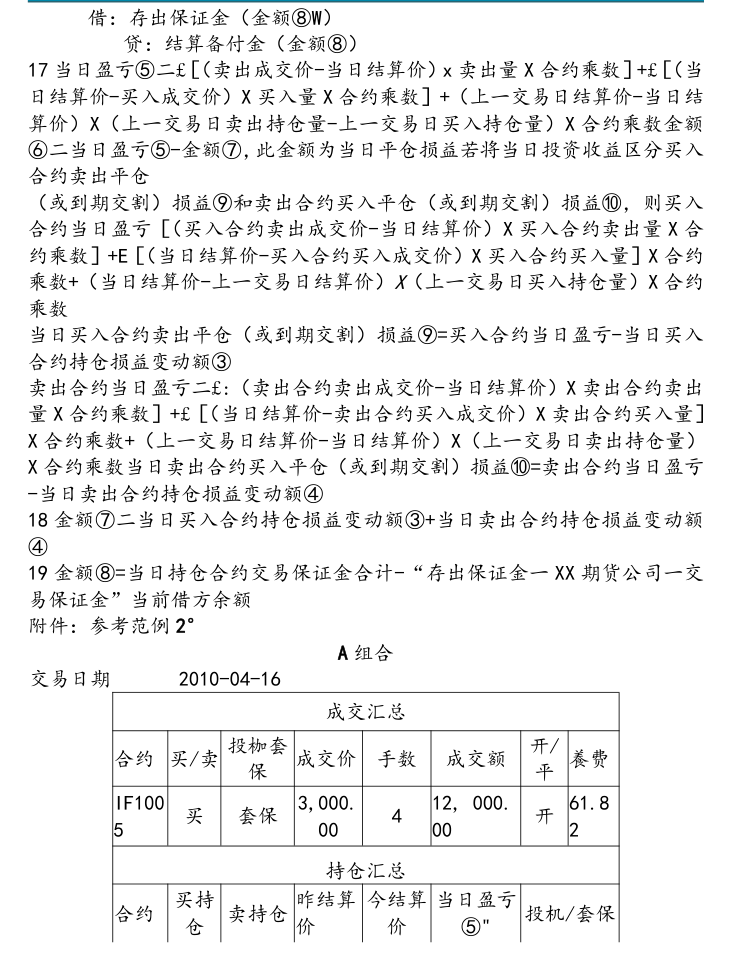
(七)调整合约占用的交易保证金11 4=卖出合约买入平仓数量/ (上一日卖出持仓数量+当日卖出开仓数量)
12 此处为卖出合约买入平仓数量。
13 金额②=round (“其他衍生工具一X X 卖出股指期货一初始合约价值”当前贷方余额Xq, 2)
借:存出保证金(金额⑧W)
贷:结算备付金(金额⑧)
17 当日盈亏⑤二£[(卖出成交价-当日结算价)x 卖出量X 合约乘数]+£[(当日结算价-买入成交价)X 买入量X 合约乘数]+(上一交易日结算价-当日结算价)X(上一交易日卖出持仓量-上一交易日买入持仓量)X 合约乘数金额⑥二当日盈亏⑤-金额⑦,此金额为当日平仓损益若将当日投资收益区分买入合约卖出平仓(或到期交割)损益⑨和卖出合约买入平仓(或到期交割)损益⑩,则买入合约当日盈亏[(买入合约卖出成交价-当日结算价)X 买入合约卖出量X 合约乘数]+E[(当日结算价-买入合约买入成交价)X 买入合约买入量]X 合约乘数+(当日结算价-上一交易日结算价)X(上一交易日买入持仓量)X 合约乘数当日买入合约卖出平仓(或到期交割)损益⑨=买入合约当日盈亏-当日买入合约持仓损益变动额③卖出合约当日盈亏二£:(卖出合约卖出成交价-当日结算价)X 卖出合约卖出量X 合约乘数]+£[(当日结算价-卖出合约买入成交价)X 卖出合约买入量]X 合约乘数+(上一交易日结算价-当日结算价)X(上一交易日卖出持仓量)X 合约乘数当日卖出合约买入平仓(或到期交割)损益⑩=卖出合约当日盈亏-当日卖出合约持仓损益变动额④18 金额⑦二当日买入合约持仓损益变动额③+当日卖出合约持仓损益变动额④19 金额⑧=当日持仓合约交易保证金合计-“存出保证金一XX 期货公司一交易保证金”当前借方余额
附件:参考范例2°
A 组合交易日期2010-04-16
成交汇总
合约买/卖投枷套开/
成交价手数成交额平養费
保
IF100 3,000.12, 000.开61.8
买套保4
5 00 00 2
持仓汇总
买持卖持仓昨结算今结算当日盈亏
合约投机/套保
仓价价⑤"
IF100 0. 00 3,050.
4 200. 00套保
5 00
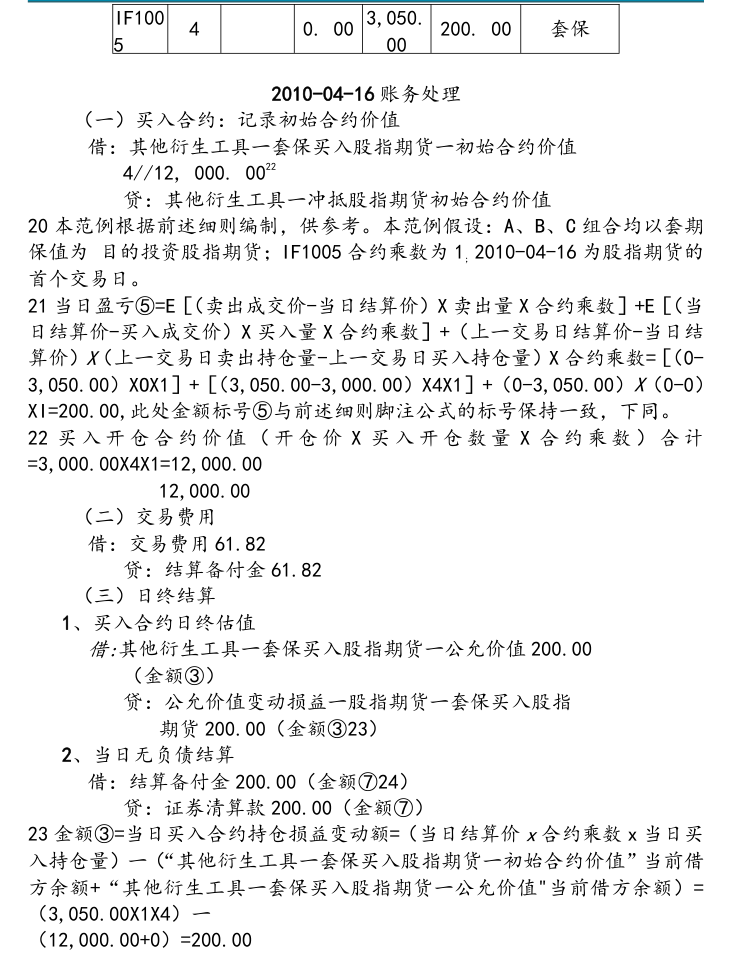
2010-04-16 账务处理
(一)买入合约:记录初始合约价值
借:其他衍生工具一套保买入股指期货一初始合约价值
22 4//12, 000. 00
贷:其他衍生工具一冲抵股指期货初始合约价值20 本范例根据前述细则编制,供参考。本范例假设:A、B、C 组合均以套期保值为目的投资股指期货;IF1005 合约乘数为1; 2010-04-16 为股指期货的首个交易日。
21 当日盈亏⑤=E[(卖出成交价-当日结算价)X 卖出量X 合约乘数]+E[(当日结算价-买入成交价)X 买入量X 合约乘数]+(上一交易日结算价-当日结算价)X(上一交易日卖出持仓量-上一交易日买入持仓量)X 合约乘数=[(0-3,050.00)XOX1]+[(3,050.00-3,000.00)X4X1]+(0-3,050.00)X(0-0)XI=200.00,此处金额标号⑤与前述细则脚注公式的标号保持一致,下同。22 买入开仓合约价值(开仓价X 买入开仓数量X 合约乘数)合计=3,000.00X4X1=12,000.00
12,000.00
(二)交易费用
借:交易费用61.82
贷:结算备付金61.82
(三)日终结算
1、买入合约日终估值
借:其他衍生工具一套保买入股指期货一公允价值200.00
(金额③)
贷:公允价值变动损益一股指期货一套保买入股指
期货200.00(金额③23)
2、当日无负债结算
借:结算备付金200.00(金额⑦24)
贷:证券清算款200.00(金额⑦)
23 金额③=当日买入合约持仓损益变动额=(当日结算价x 合约乘数x 当日买入持仓量)一(“其他衍生工具一套保买入股指期货一初始合约价值”当前借方余额+“其他衍生工具一套保买入股指期货一公允价值"当前借方余额)=(3,050.00X1X4)一(12,000.00+0)=200.00 24金额⑦=当日买入合约持仓损益变动额③+当日卖出合约持仓损益变动额④=200.00+0=200.00
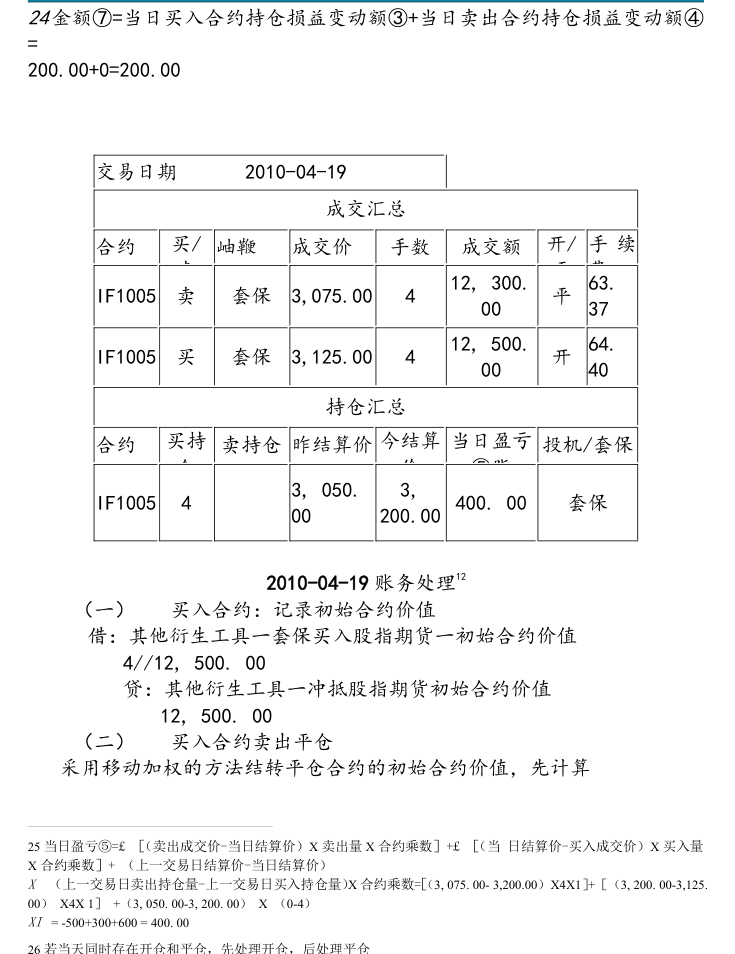
交易日期2010-04-19
成交汇总
买/开/手续合约岫鞭成交价手数成交额
卖平费
12, 300.63.
IF1005卖套保3,075.00 4平
00 37
12, 500.64.
IF1005买套保3,125.00 4开
00 40
持仓汇总
买持卖持仓昨结算价今结算当日盈亏
合约投机/套保
仓价⑤脂
3, 050.3,
IF1005 4 200.00 400. 00套保
00
12 2010-04-19 账务处理
(一)买入合约:记录初始合约价值
借:其他衍生工具一套保买入股指期货一初始合约价值
4//12, 500. 00
贷:其他衍生工具一冲抵股指期货初始合约价值
12, 500. 00
(二)买入合约卖出平仓
采用移动加权的方法结转平仓合约的初始合约价值,先计算25 当日盈亏⑤=£ [(卖出成交价-当日结算价)X 卖出量X 合约乘数]+£ [(当日结算价-买入成交价)X 买入量X 合约乘数]+ (上一交易日结算价-当日结算价)
(上一交易日卖出持仓量-上一交易日买入持仓量)X 合约乘数=[(3, 075. 00- 3,200.00)X4X1]+[(3, 200. 00-3,125.X 00)X4X 1]+(3, 050. 00-3, 200. 00)X (0-4)
XI = -500+300+600 = 400. 00 26 若当天同时存在开仓和平仓,先处理开仓,后处理平仓
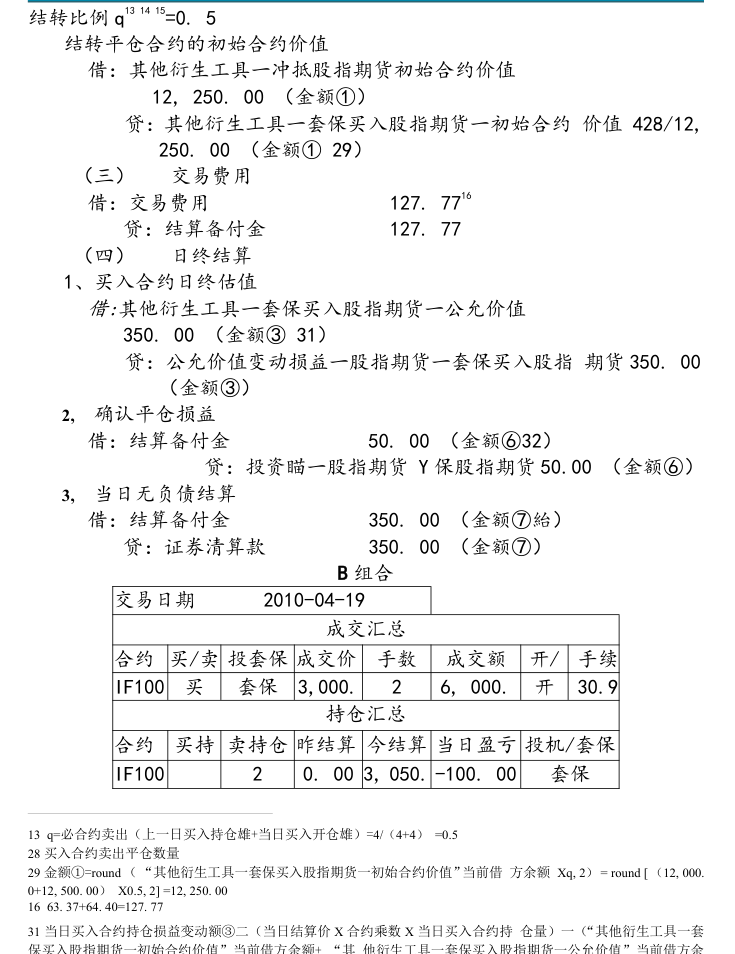
13 14 15=0. 5结转比例q
结转平仓合约的初始合约价值
借:其他衍生工具一冲抵股指期货初始合约价值
12, 250. 00 (金额①)
贷:其他衍生工具一套保买入股指期货一初始合约价值428/12,
250. 00 (金额①29)
(三)交易费用
16借:交易费用127. 77
贷:结算备付金127. 77
(四)日终结算
1、买入合约日终估值
借:其他衍生工具一套保买入股指期货一公允价值
350. 00 (金额③31)
贷:公允价值变动损益一股指期货一套保买入股指期货350. 00
(金额③)
2,确认平仓损益
借:结算备付金50. 00 (金额⑥32)
贷:投资瞄一股指期货Y 保股指期货50.00 (金额⑥)
3,当日无负债结算
借:结算备付金350. 00 (金额⑦紿)
贷:证券清算款350. 00 (金额⑦)
B 组合
交易日期2010-04-19
成交汇总
合约买/卖投套保成交价手数成交额开/手续
IF100 3,000.6, 000.30.9买套保2开
持仓汇总
合约买持卖持仓昨结算今结算当日盈亏投机/套保
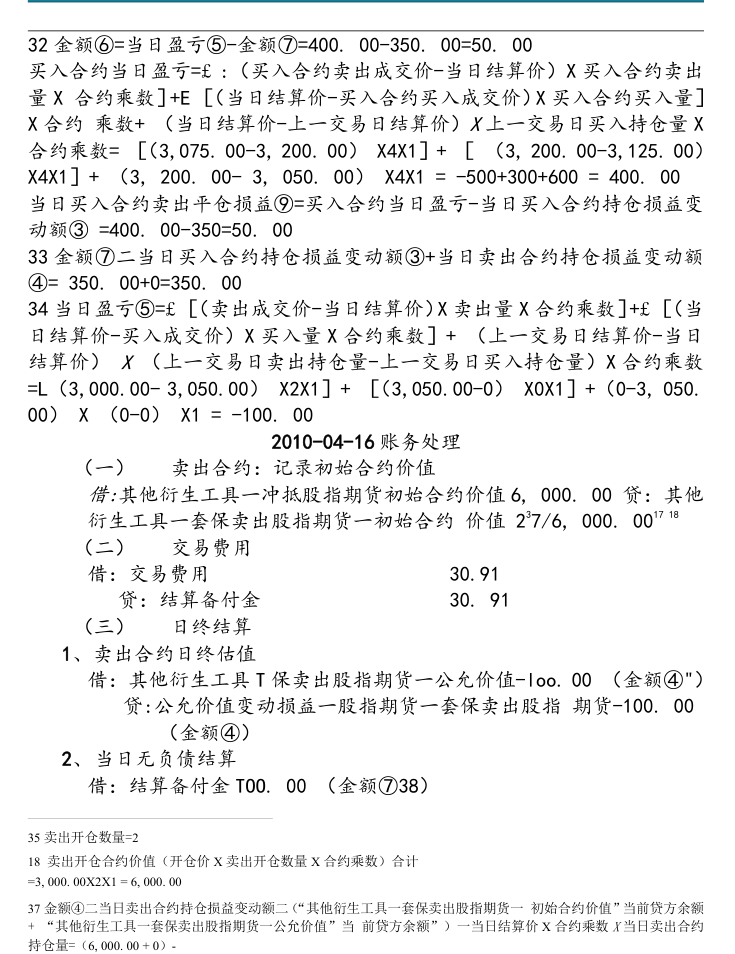
IF100 2 0. 00 3, 050. -100. 00套保13 q=必合约卖出(上一日买入持仓雄+当日买入开仓雄)=4/(4+4)=0.5 28 买入合约卖出平仓数量29 金额①=round (“其他衍生工具一套保买入股指期货一初始合约价值”当前借方余额Xq, 2)= round [ (12, 000.0+12, 500. 00)X0.5, 2] =12, 250. 00 16 63. 37+64. 40=127. 77 31 当日买入合约持仓损益变动额③二(当日结算价X 合约乘数X 当日买入合约持仓量)一(“其他衍生工具一套保买入股指期货一初始合约价值”当前借方余额+ “其他衍生工具一套保买入股指期货一公允价值”当前借方余额”)= (3, 200. 00X1X4)-(12, 250. 00 + 200. 00)=350. 00 32 金额⑥=当日盈亏⑤-金额⑦=400. 00-350. 00=50. 00买入合约当日盈亏=£ :(买入合约卖出成交价-当日结算价)X 买入合约卖出量X 合约乘数]+E [(当日结算价-买入合约买入成交价)X 买入合约买入量]X 合约乘数+ (当日结算价-上一交易日结算价)X 上一交易日买入持仓量X合约乘数= [(3,075. 00-3, 200. 00)X4X1]+ [(3, 200. 00-3,125. 00)X4X1]+ (3, 200. 00- 3, 050. 00)X4X1 = -500+300+600 = 400. 00当日买入合约卖出平仓损益⑨=买入合约当日盈亏-当日买入合约持仓损益变动额③=400. 00-350=50. 00 33 金额⑦二当日买入合约持仓损益变动额③+当日卖出合约持仓损益变动额④= 350. 00+0=350. 00 34 当日盈亏⑤=£ [(卖出成交价-当日结算价)X 卖出量X 合约乘数]+£ [(当日结算价-买入成交价)X 买入量X 合约乘数]+ (上一交易日结算价-当日结算价)X (上一交易日卖出持仓量-上一交易日买入持仓量)X 合约乘数=L(3,000.00- 3,050.00)X2X1]+ [(3,050.00-0)X0X1]+(0-3, 050.00)X (0-0)X1 = -100. 00
2010-04-16 账务处理
(一)卖出合约:记录初始合约价值
借:其他衍生工具一冲抵股指期货初始合约价值6, 000. 00 贷:其他
37/6, 000. 00 17 18衍生工具一套保卖出股指期货一初始合约价值2
(二)交易费用
借:交易费用30.91
贷:结算备付金30. 91
(三)日终结算
1、卖出合约日终估值
借:其他衍生工具T 保卖出股指期货一公允价值-loo. 00 (金额④")
贷:公允价值变动损益一股指期货一套保卖出股指期货-100. 00
(金额④)
2、当日无负债结算
借:结算备付金TOO. 00 (金额⑦38)
35 卖出开仓数量=2 18 卖出开仓合约价值(开仓价X 卖出开仓数量X 合约乘数)合计=3, 000. 00X2X1 = 6, 000. 00 37 金额④二当日卖出合约持仓损益变动额二(“其他衍生工具一套保卖出股指期货一初始合约价值”当前贷方余额+ “其他衍生工具一套保卖出股指期货一公允价值”当前贷方余额”)一当日结算价X 合约乘数X 当日卖出合约持仓量=(6, 000. 00 + 0)-3, 050. 00X1X2 = -100 38 金额⑦二当日买入合约持仓损益变动额③+当日卖出合约持仓损益变动额④= 0+ (-100. 00)= -100. 00贷:证券清算款-100. 00 (金额⑦)
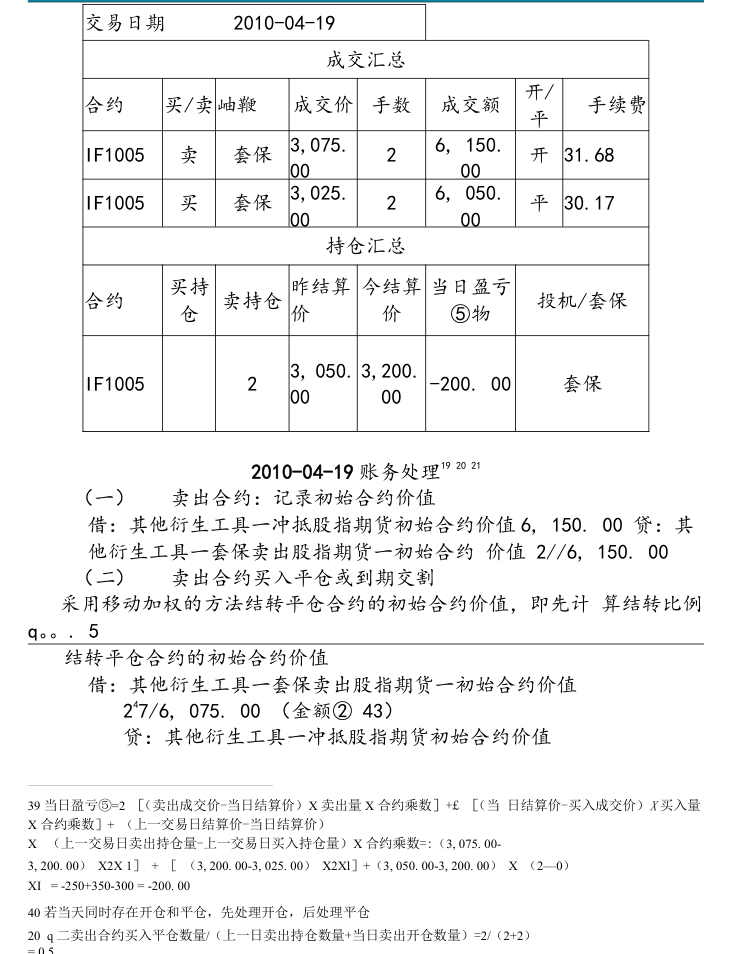
交易日期2010-04-19
成交汇总
开/
合约买/卖岫鞭成交价手数成交额手续费
平
3,075.6, 150.
IF1005卖套保2开31.68
00 00
3,025.6, 050.
IF1005买套保2平30.17
00 00
持仓汇总
买持卖持仓昨结算今结算当日盈亏
合约投机/套保
仓价价⑤物
3, 050.3,200.
IF1005 2-200. 00套保
00 00
19 20 21 2010-04-19 账务处理
(一)卖出合约:记录初始合约价值
借:其他衍生工具一冲抵股指期货初始合约价值6, 150. 00 贷:其
他衍生工具一套保卖出股指期货一初始合约价值2//6, 150. 00
(二)卖出合约买入平仓或到期交割
采用移动加权的方法结转平仓合约的初始合约价值,即先计算结转比例q。。. 5
结转平仓合约的初始合约价值
借:其他衍生工具一套保卖出股指期货一初始合约价值
47/6, 075. 00 (金额②43)2
贷:其他衍生工具一冲抵股指期货初始合约价值39 当日盈亏⑤=2 [(卖出成交价-当日结算价)X 卖出量X 合约乘数]+£ [(当日结算价-买入成交价)X 买入量X 合约乘数]+ (上一交易日结算价-当日结算价)
X (上一交易日卖出持仓量-上一交易日买入持仓量)X 合约乘数=:(3, 075. 00-3, 200. 00)X2X 1]+ [(3, 200. 00-3, 025. 00)X2Xl]+(3, 050. 00-3, 200. 00)X (2—0)
XI = -250+350-300 = -200. 00 40 若当天同时存在开仓和平仓,先处理开仓,后处理平仓20 q 二卖出合约买入平仓数量/(上一日卖出持仓数量+当日卖出开仓数量)=2/(2+2)
= 0.5
6, 075. 00 (金额②)
(三)交易费用
22 23借:交易费用61. 85
贷:结算备付金61. 85
(四)日终结算
1、卖出合约日终估值
借:其他衍生工具一套保卖出股指期货一公允价值
-225. 00 (金额④如)
贷:公允价值变动损益一股指期货一套保卖出股指期货-225. 00
(金额④)
2、确认平仓损益
借:结算备付金25.00 (金额⑥“)
贷:投资收益一股指期货一套保股指期货25. 00 (金额⑥)
3、当日无负债结算
借:结算备付金-225. 00 (金额⑦47)
贷:证券清算款-225.00 (金额⑦)
C 组合
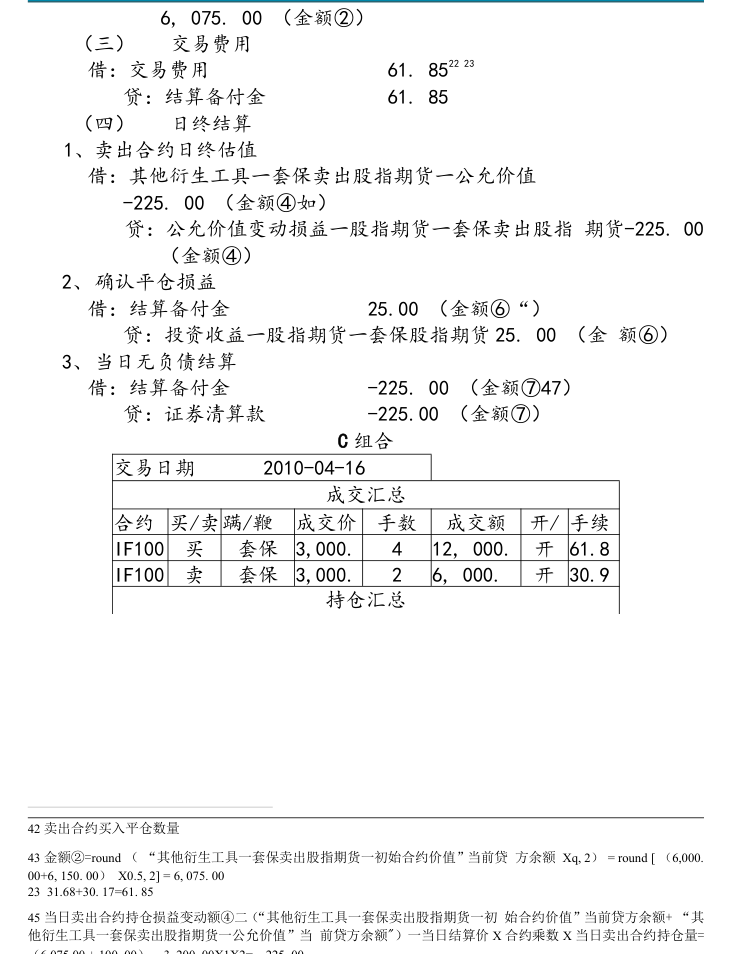
交易日期2010-04-16
成交汇总
合约买/卖蹒/鞭成交价手数成交额开/ 手续
IF100买套保3,000.4 12, 000.开61.8
IF100卖套保3,000.2 6, 000.开30.9
持仓汇总42 卖出合约买入平仓数量43 金额②=round (“其他衍生工具一套保卖出股指期货一初始合约价值”当前贷方余额Xq, 2)= round [ (6,000.00+6, 150. 00)X0.5, 2] = 6, 075. 00 23 31.68+30. 17=61. 85 45 当日卖出合约持仓损益变动额④二(“其他衍生工具一套保卖出股指期货一初始合约价值”当前贷方余额+ “其他衍生工具一套保卖出股指期货一公允价值”当前贷方余额")一当日结算价X 合约乘数X 当日卖出合约持仓量=(6,075.00 + 100. 00)- 3, 200. 00X1X2=—225. 00
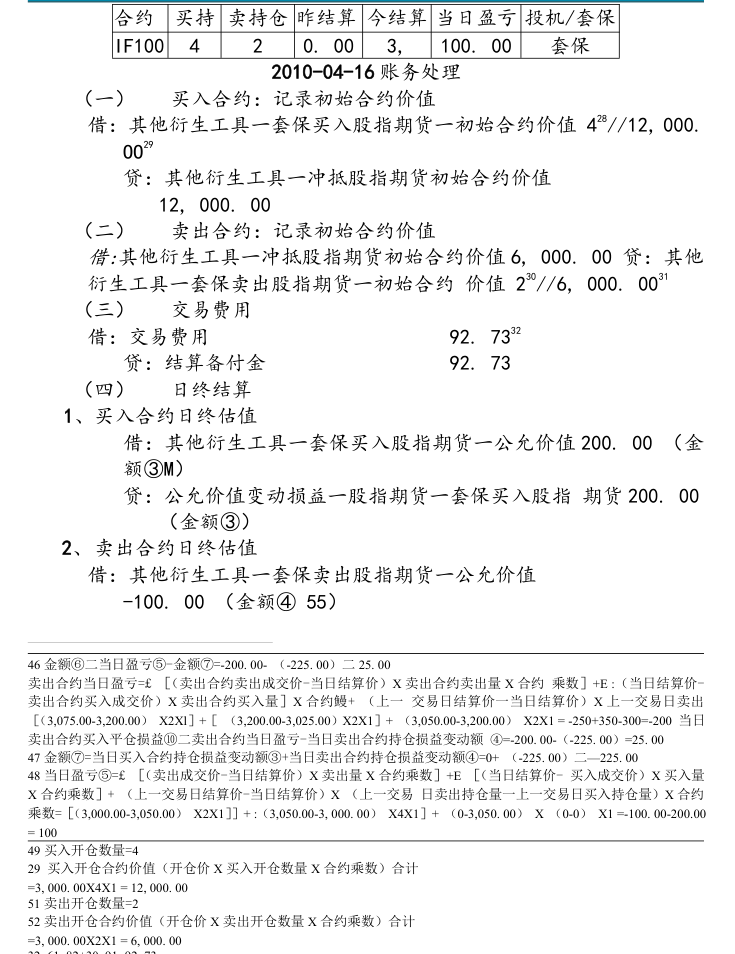
合约买持卖持仓昨结算今结算当日盈亏投机/套保
IF100 4 2 0. 00 3,100. 00套保
2010-04-16 账务处理
(一)买入合约:记录初始合约价值
28//12, 000.借:其他衍生工具一套保买入股指期货一初始合约价值4
29 OO
贷:其他衍生工具一冲抵股指期货初始合约价值
12, 000. 00
(二)卖出合约:记录初始合约价值
借:其他衍生工具一冲抵股指期货初始合约价值6, 000. 00 贷:其他
30//6, 000. 00 31衍生工具一套保卖出股指期货一初始合约价值2
(三)交易费用
32借:交易费用92. 73
贷:结算备付金92. 73
(四)日终结算
1、买入合约日终估值
借:其他衍生工具一套保买入股指期货一公允价值200. 00 (金
额③M)
贷:公允价值变动损益一股指期货一套保买入股指期货200. 00
(金额③)
2、卖出合约日终估值
借:其他衍生工具一套保卖出股指期货一公允价值
-100. 00 (金额④55)
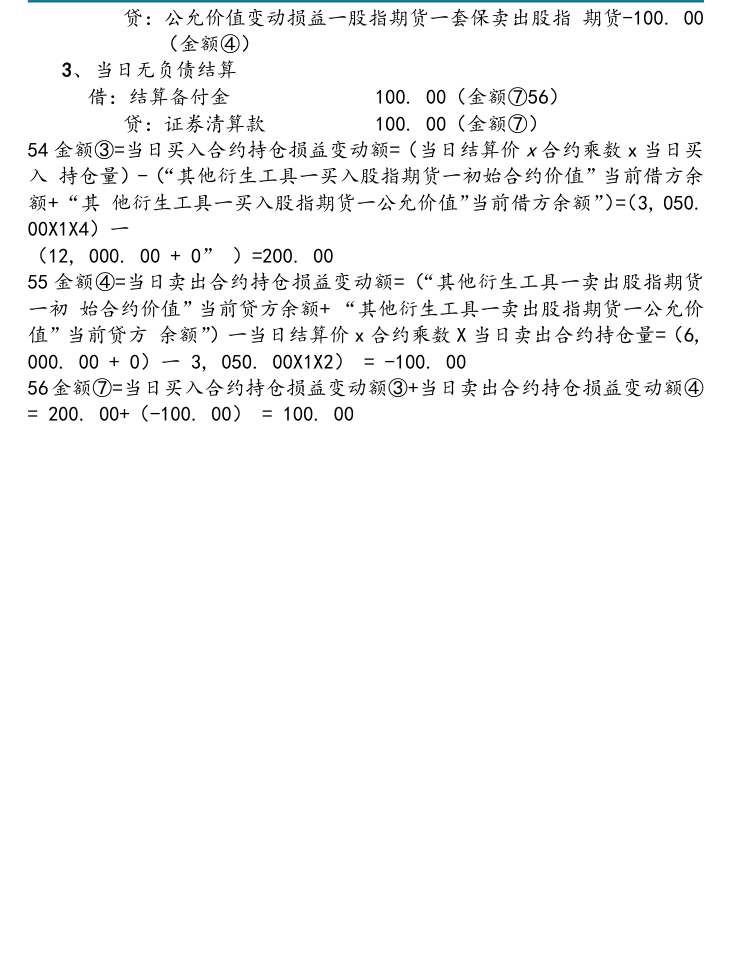
46 金额⑥二当日盈亏⑤-金额⑦=-200. 00- (-225. 00)二25. 00卖出合约当日盈亏=£ [(卖出合约卖出成交价-当日结算价)X 卖出合约卖出量X 合约乘数]+E :(当日结算价-卖出合约买入成交价)X 卖出合约买入量]X 合约鰻+ (上一交易日结算价一当日结算价)X 上一交易日卖出[(3,075.00-3,200.00)X2Xl]+[(3,200.00-3,025.00)X2X1]+ (3,050.00-3,200.00)X2X1 = -250+350-300=-200 当日卖出合约买入平仓损益⑩二卖出合约当日盈亏-当日卖出合约持仓损益变动额④=-200. 00-(-225. 00)=25. 00 47 金额⑦=当日买入合约持仓损益变动额③+当日卖出合约持仓损益变动额④=0+ (-225. 00)二—225. 00 48 当日盈亏⑤=£ [(卖出成交价-当日结算价)X 卖出量X 合约乘数]+E [(当日结算价- 买入成交价)X 买入量X 合约乘数]+ (上一交易日结算价-当日结算价)X (上一交易日卖出持仓量一上一交易日买入持仓量)X 合约乘数=[(3,000.00-3,050.00)X2X1]]+ :(3,050.00-3, 000. 00)X4X1]+ (0-3,050. 00)X (0-0)X1 =-100. 00-200.00= 100 49 买入开仓数量=4 29 买入开仓合约价值(开仓价X 买入开仓数量X 合约乘数)合计=3, 000. 00X4X1 = 12, 000. 00 51 卖出开仓数量=2 52 卖出开仓合约价值(开仓价X 卖出开仓数量X 合约乘数)合计=3, 000. 00X2X1 = 6, 000. 00 32 61. 82+30. 91=92. 73
贷:公允价值变动损益一股指期货一套保卖出股指期货-100. 00
(金额④)
3、当日无负债结算
借:结算备付金100. 00(金额⑦56)
贷:证券清算款100. 00(金额⑦)
54 金额③=当日买入合约持仓损益变动额=(当日结算价x 合约乘数x 当日买入持仓量)-(“其他衍生工具一买入股指期货一初始合约价值”当前借方余额+“其他衍生工具一买入股指期货一公允价值”当前借方余额”)=(3, 050.00X1X4)一(12, 000. 00 + 0” )=200. 00 55 金额④=当日卖出合约持仓损益变动额=(“其他衍生工具一卖出股指期货一初始合约价值”当前贷方余额+ “其他衍生工具一卖出股指期货一公允价值”当前贷方余额”)一当日结算价x 合约乘数X 当日卖出合约持仓量=(6,000. 00 + 0)一3, 050. 00X1X2)= -100. 00 56金额⑦=当日买入合约持仓损益变动额③+当日卖出合约持仓损益变动额④= 200. 00+(-100. 00)= 100. 00交易日期2010-04-19
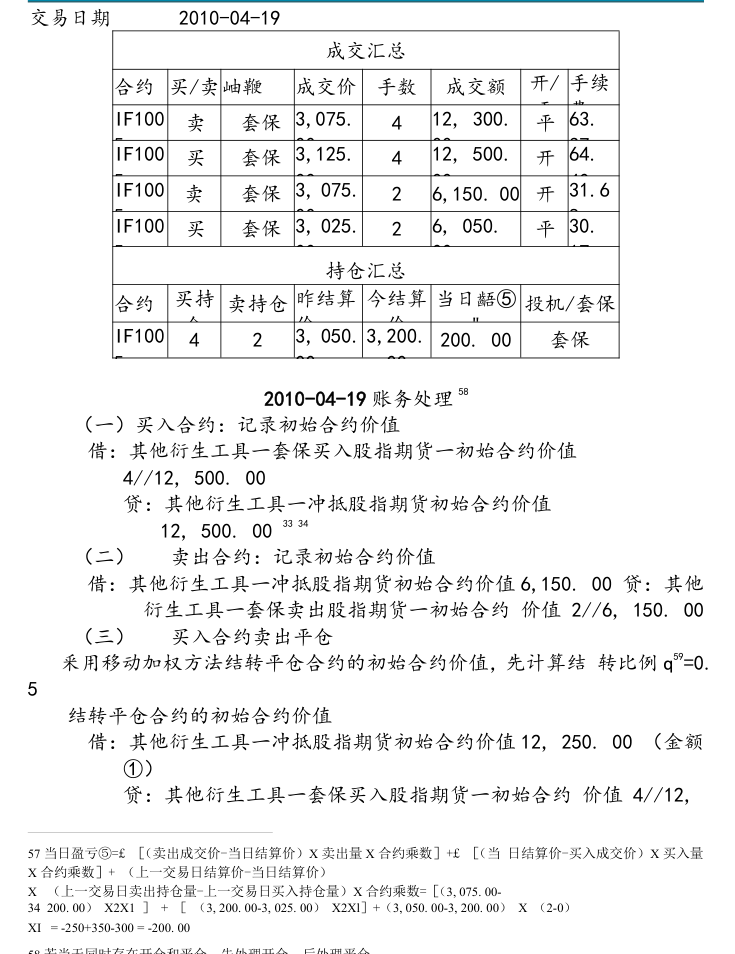
成交汇总
开/手续
合约买/卖岫鞭成交价手数成交额
平费
IF100套保3,075.12, 300.平63.
卖4
5 00 00 37
IF100套保3,125.12, 500.开64.
买4
5 00 00 40
IF100套保3, 075.6,150. 00 开31.6
卖2
5 00 8
IF100套保3, 025.6, 050.平30.
买2
5 00 00 17
持仓汇总
买持卖持仓昨结算今结算当日齬⑤
合约投机/套保
仓价价"
IF100 3, 050.3,200.
4 2 200. 00套保
5 00 00
58 2010-04-19 账务处理
(一)买入合约:记录初始合约价值
借:其他衍生工具一套保买入股指期货一初始合约价值
4//12, 500. 00
贷:其他衍生工具一冲抵股指期货初始合约价值
33 34 12, 500. 00
(二)卖出合约:记录初始合约价值
借:其他衍生工具一冲抵股指期货初始合约价值6,150. 00 贷:其他
衍生工具一套保卖出股指期货一初始合约价值2//6, 150. 00
(三)买入合约卖出平仓
59=0.釆用移动加权方法结转平仓合约的初始合约价值,先计算结转比例q 5
结转平仓合约的初始合约价值
借:其他衍生工具一冲抵股指期货初始合约价值12, 250. 00 (金额
①)
贷:其他衍生工具一套保买入股指期货一初始合约价值4//12,57 当日盈亏⑤=£ [(卖出成交价-当日结算价)X 卖出量X 合约乘数]+£ [(当日结算价-买入成交价)X 买入量X 合约乘数]+ (上一交易日结算价-当日结算价)
X (上一交易日卖出持仓量-上一交易日买入持仓量)X 合约乘数=[(3, 075. 00-34 200. 00)X2X1 ]+ [(3, 200. 00-3, 025. 00)X2Xl]+(3, 050. 00-3, 200. 00)X (2-0)
XI = -250+350-300 = -200. 00 58 若当天同时存在开仓和平仓,先处理开仓,后处理平仓
250. 00 (金额①6°)
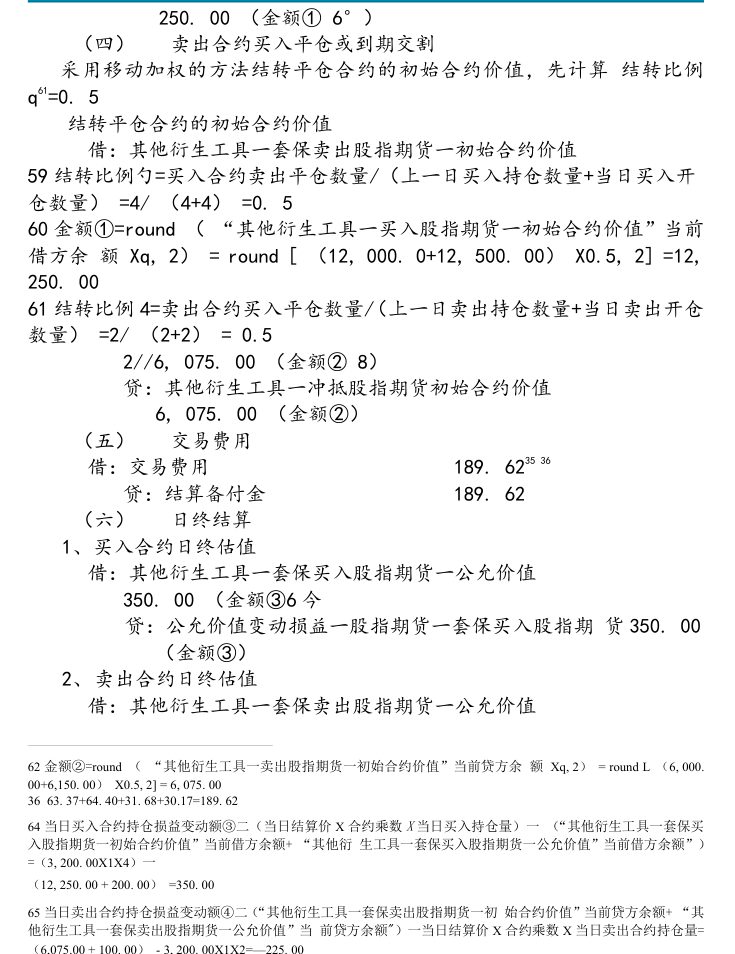
(四)卖出合约买入平仓或到期交割
采用移动加权的方法结转平仓合约的初始合约价值,先计算结转比例61=0. 5 q
结转平仓合约的初始合约价值
借:其他衍生工具一套保卖出股指期货一初始合约价值59 结转比例勺=买入合约卖出平仓数量/(上一日买入持仓数量+当日买入开仓数量)=4/ (4+4)=0. 5 60 金额①=round (“其他衍生工具一买入股指期货一初始合约价值”当前借方余额Xq, 2)= round [ (12, 000. 0+12, 500. 00)X0.5, 2] =12,250. 00 61 结转比例4=卖出合约买入平仓数量/(上一日卖出持仓数量+当日卖出开仓数量)=2/ (2+2)= 0.5
2//6, 075. 00 (金额②8)
贷:其他衍生工具一冲抵股指期货初始合约价值
6, 075. 00 (金额②)
(五)交易费用
借:交易费用189. 62 35 36
贷:结算备付金189. 62
(六)日终结算
1、买入合约日终估值
借:其他衍生工具一套保买入股指期货一公允价值
350. 00 (金额③6 今
贷:公允价值变动损益一股指期货一套保买入股指期货350. 00
(金额③)
2、卖出合约日终估值
借:其他衍生工具一套保卖出股指期货一公允价值62 金额②=round (“其他衍生工具一卖出股指期货一初始合约价值”当前贷方余额Xq, 2)= round L (6, 000.00+6,150. 00)X0.5, 2] = 6, 075. 00 36 63. 37+64. 40+31. 68+30.17=189. 62 64 当日买入合约持仓损益变动额③二(当日结算价X 合约乘数X 当日买入持仓量)一(“其他衍生工具一套保买入股指期货一初始合约价值”当前借方余额+ “其他衍生工具一套保买入股指期货一公允价值”当前借方余额”)=(3, 200. 00X1X4)一(12, 250. 00 + 200. 00)=350. 00 65 当日卖出合约持仓损益变动额④二(“其他衍生工具一套保卖出股指期货一初始合约价值”当前贷方余额+ “其他衍生工具一套保卖出股指期货一公允价值”当前贷方余额")一当日结算价X 合约乘数X 当日卖出合约持仓量=(6,075.00 + 100. 00)- 3, 200. 00X1X2=—225. 00
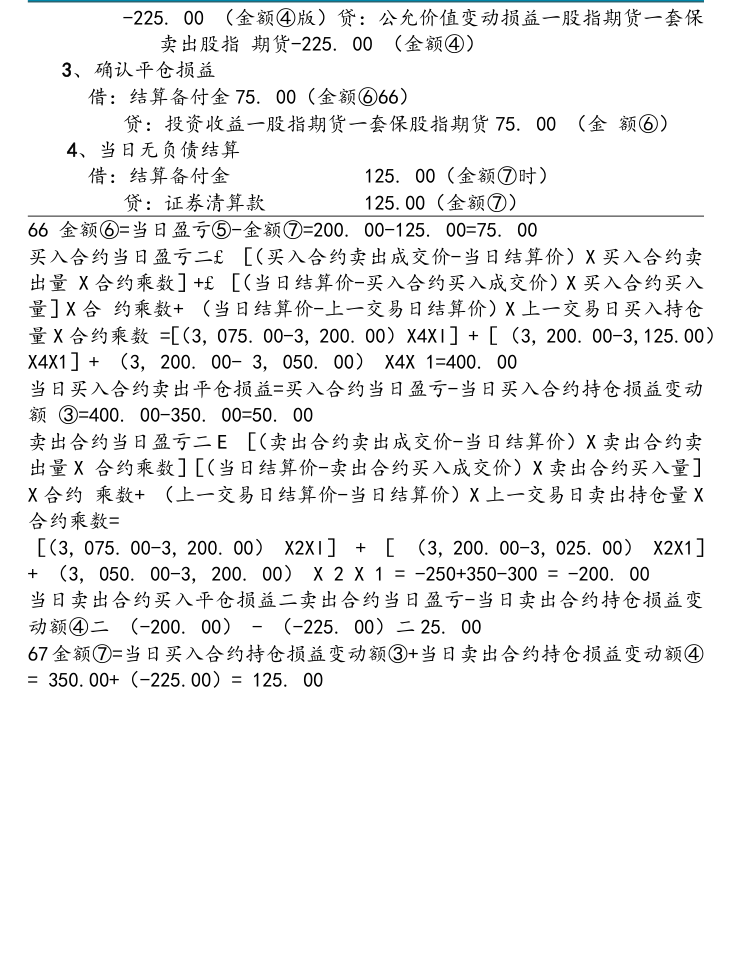
-225. 00 (金额④版)贷:公允价值变动损益一股指期货一套保
卖出股指期货-225. 00 (金额④)
3、确认平仓损益
借:结算备付金75. 00(金额⑥66)
贷:投资收益一股指期货一套保股指期货75. 00 (金额⑥)
4、当日无负债结算
借:结算备付金125. 00(金额⑦时)
贷:证券清算款125.00(金额⑦)
66 金额⑥=当日盈亏⑤-金额⑦=200. 00-125. 00=75. 00买入合约当日盈亏二£ [(买入合约卖出成交价-当日结算价)X 买入合约卖出量X 合约乘数]+£ [(当日结算价-买入合约买入成交价)X 买入合约买入量]X 合约乘数+ (当日结算价-上一交易日结算价)X 上一交易日买入持仓量X 合约乘数=[(3, 075. 00-3, 200. 00)X4Xl]+[(3, 200. 00-3,125.00)X4X1]+ (3, 200. 00- 3, 050. 00)X4X 1=400. 00当日买入合约卖出平仓损益=买入合约当日盈亏-当日买入合约持仓损益变动额③=400. 00-350. 00=50. 00卖出合约当日盈亏二E [(卖出合约卖出成交价-当日结算价)X 卖出合约卖出量X 合约乘数][(当日结算价-卖出合约买入成交价)X 卖出合约买入量]X 合约乘数+ (上一交易日结算价-当日结算价)X 上一交易日卖出持仓量X合约乘数=[(3, 075. 00-3, 200. 00)X2Xl]+ [(3, 200. 00-3, 025. 00)X2X1]+ (3, 050. 00-3, 200. 00)X 2 X 1 = -250+350-300 = -200. 00当日卖出合约买入平仓损益二卖出合约当日盈亏-当日卖出合约持仓损益变动额④二(-200. 00)- (-225. 00)二25. 00 67金额⑦=当日买入合约持仓损益变动额③+当日卖出合约持仓损益变动额④= 350.00+(-225.00)= 125. 00
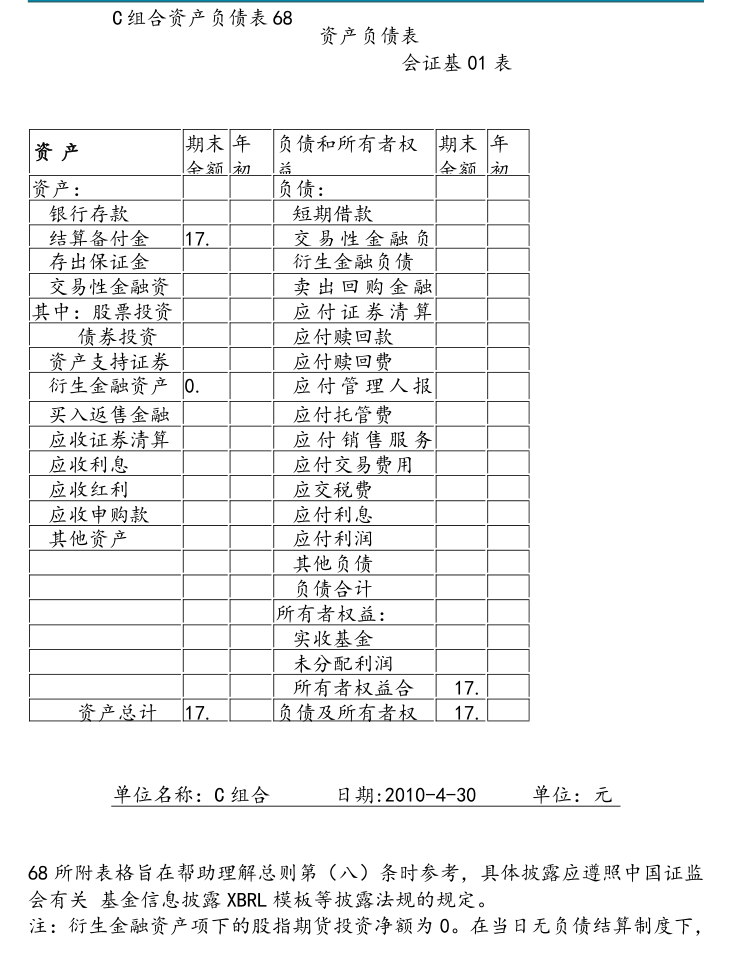
C 组合资产负债表68
资产负债表
会证基01 表
期末年负债和所有者权期末年资产余额初益余额初资产:负债:银行存款短期借款结算备付金17.交易性金融负存出保证金衍生金融负债交易性金融资卖出回购金融其中:股票投资应付证券清算
债券投资应付赎回款资产支持证券应付赎回费衍生金融资产0.应付管理人报买入返售金融应付托管费应收证券清算应付销售服务应收利息应付交易费用应收红利应交税费应收申购款应付利息其他资产应付利润
其他负债
负债合计
所有者权益:
实收基金
未分配利润
所有者权益合17.
资产总计17.负债及所有者权17.
单位名称:C 组合日期:2010-4-30单位:元68 所附表格旨在帮助理解总则第(八)条时参考,具体披露应遵照中国证监会有关基金信息披露XBRL 模板等披露法规的规定。
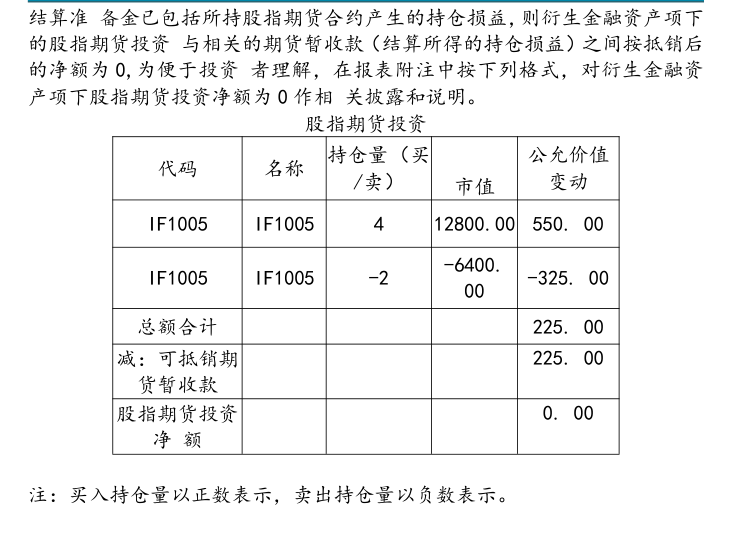
注:衍生金融资产项下的股指期货投资净额为0。在当日无负债结算制度下,编制审核人:人:结算准备金已包括所持股指期货合约产生的持仓损益,则衍生金融资产项下的股指期货投资与相关的期货暂收款(结算所得的持仓损益)之间按抵销后的净额为0,为便于投资者理解,在报表附注中按下列格式,对衍生金融资产项下股指期货投资净额为0 作相关披露和说明。
股指期货投资
持仓量(买公允价值
代码名称
/卖)变动
市值
IF1005 IF1005 4 12800.00 550. 00
-6400.
IF1005 IF1005-2-325. 00
00
总额合计225. 00
减:可抵销期225. 00
货暂收款
0. 00股指期货投资
净额注:买入持仓量以正数表示,卖出持仓量以负数表示。