—债权投资计划估值规范
第一条 本细则适用于债权投资计划所持有的需以公允价值计量的资产或负债的估值。
第二条 保险资产管理机构应根据会计准则或相关监管规定,分析合同条款,根据可获得的信息,选用合理的估值技术如市场法、收益法、成本法等估值技术,确定债权投资计划基础资产的公允价值。
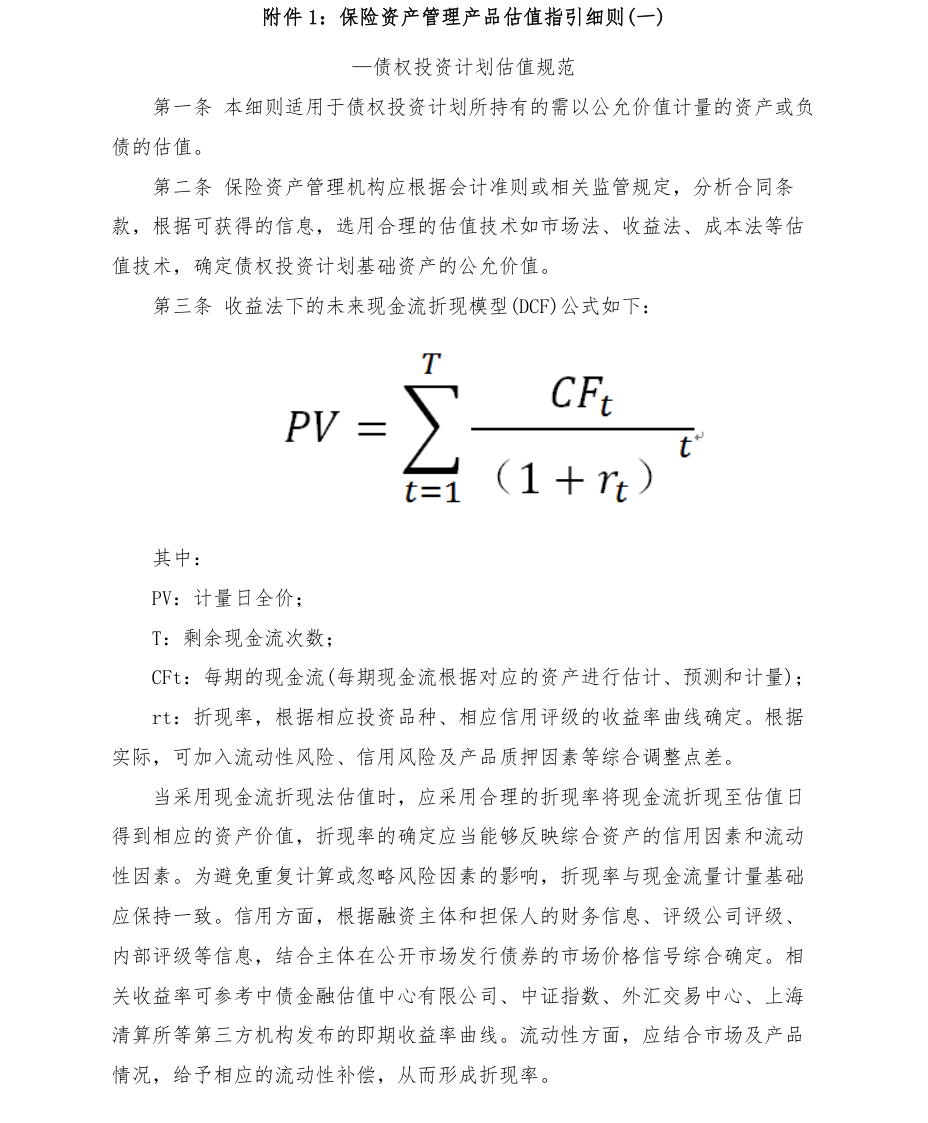
第三条 收益法下的未来现金流折现模型(DCF)公式如下:
其中:
PV:计量日全价;
T:剩余现金流次数;
CFt:每期的现金流(每期现金流根据对应的资产进行估计、预测和计量);
rt:折现率,根据相应投资品种、相应信用评级的收益率曲线确定。根据实际,可加入流动性风险、信用风险及产品质押因素等综合调整点差。
当采用现金流折现法估值时,应采用合理的折现率将现金流折现至估值日得到相应的资产价值,折现率的确定应当能够反映综合资产的信用因素和流动性因素。为避免重复计算或忽略风险因素的影响,折现率与现金流量计量基础应保持一致。信用方面,根据融资主体和担保人的财务信息、评级公司评级、内部评级等信息,结合主体在公开市场发行债券的市场价格信号综合确定。相关收益率可参考中债金融估值中心有限公司、中证指数、外汇交易中心、上海清算所等第三方机构发布的即期收益率曲线。流动性方面,应结合市场及产品情况,给予相应的流动性补偿,从而形成折现率。
保险资产管理机构在确定此方法采用的财务预测以及经过合理风险调整的折现率时,需要大量的主观判断,折现结果对上述输入值的变化较为敏感,因此,现金流折现法的结果易受各种因素干扰。保险资产管理机构应当谨慎评估运用现金流折现法的估值风险,综合评价债务人的还款意愿和还款能力,审慎评价融资企业征信状况、风险状况、所处阶段、所属行业、主营业务、股权结构、财务报表、公司评级、流动性补偿等因素,合理确定折现率等输入值。
第四条 对含有特殊权利(如转股权、发行人赎回权、投资人回售权等)的债权投资计划,根据行权现金流和不行权现金流计算两条估值,并结合市场情况选择其中一条估值作为公允价值;或者将整个资产进行整体估值,常用估值模型有期权定价模型(树类模型、蒙特卡洛模拟),情景分析模型等,特殊权利部分的公允价值由整体估值和不含权的债权部分估值的差额决定。
第五条 保险资产管理机构应按照《企业会计准则》和相关监管文件中关于会计核算与估值的相关规定,结合债权投资计划基础资产的公允价值,确认和计量债权投资计划产品的净值。
第六条 保险资产管理机构及产品投资人在确定债权投资计划公允价值时,可以优先使用中保保险资产登记交易系统有限公司和中债金融估值中心有限公司联合发布的具有广泛市场认可度的第三方估值数据。第三方估值机构根据服务约定提供估值模型及假设、主要估值参数等信息。